Ackerland-Verkauf: Teure Fehler 2026 vermeiden
Bitte entschuldigen Sie die Direktheit, doch die aktuelle Marktlage im Mai 2026 verzeiht keine Nachlässigkeiten bei der Vorbereitung Ihres Immobiliengeschäfts. Der folgenschwerste Fehler beim Ackerland Verkauf wird oft schon Monate vor dem eigentlichen Notartermin begangen, indem die steuerliche und rechtliche Einordnung der Flächen unterschätzt wird. Es ist nicht allein der Verhandlungspreis, der über Ihren Erfolg entscheidet, sondern die strategische Weitsicht im Vorfeld.
Sicherlich teilen Sie die Sorge vieler Eigentümer in Bayern, dass eine Steuerlast von bis zu 40 Prozent oder rechtliche Fallstricke beim Vorkaufsrecht den mühsam erarbeiteten Erlös drastisch schmälern könnten. Die Unsicherheit ist angesichts sinkender Erzeugerpreise und komplexer Regelungen im Grundstücksverkehrsgesetz absolut nachvollziehbar. Wir versprechen Ihnen, dass Sie in diesem Artikel lernen, wie Sie diese kritischen Hürden durch eine fundierte Immobilienbewertung und präzise Planung umgehen, um Ihre Rendite nachhaltig zu sichern. Wir geben Ihnen einen analytischen Überblick über die aktuelle Spekulationsfrist, die Bedeutung der Bodenrichtwerte 2026 und den Weg zu einer rechtssicheren, diskreten Abwicklung Ihres Verkaufs.
Wichtigste Erkenntnisse
- Präzise Differenzierung zwischen Privat- und Betriebsvermögen zur Einhaltung der 10-jährigen Spekulationsfrist und Vermeidung hoher Steuerlasten.
- Methodische Wertermittlung unter Einbeziehung der Ackerzahl und aktueller Pachtverhältnisse statt reinem Vertrauen auf statische Bodenrichtwerte.
- Frühzeitige Berücksichtigung des Grundstücksverkehrsgesetzes und behördlicher Vorkaufsrechte zur Gewährleistung einer rechtssicheren Abwicklung.
- Ein vermeidbarer Fehler beim Ackerland Verkauf ist die mangelnde Diskretion, die durch eine gezielte Käuferprüfung und professionelle Vermarktungsstrategien ersetzt werden sollte.
- Sicherung des maximalen Netto-Erlöses durch eine fundierte Immobilienbewertung und die strukturierte Koordination zwischen Notariat und Fachbehörden.
Der teuerste Fehler: Steuerliche Fallstricke und die Spekulationsfrist
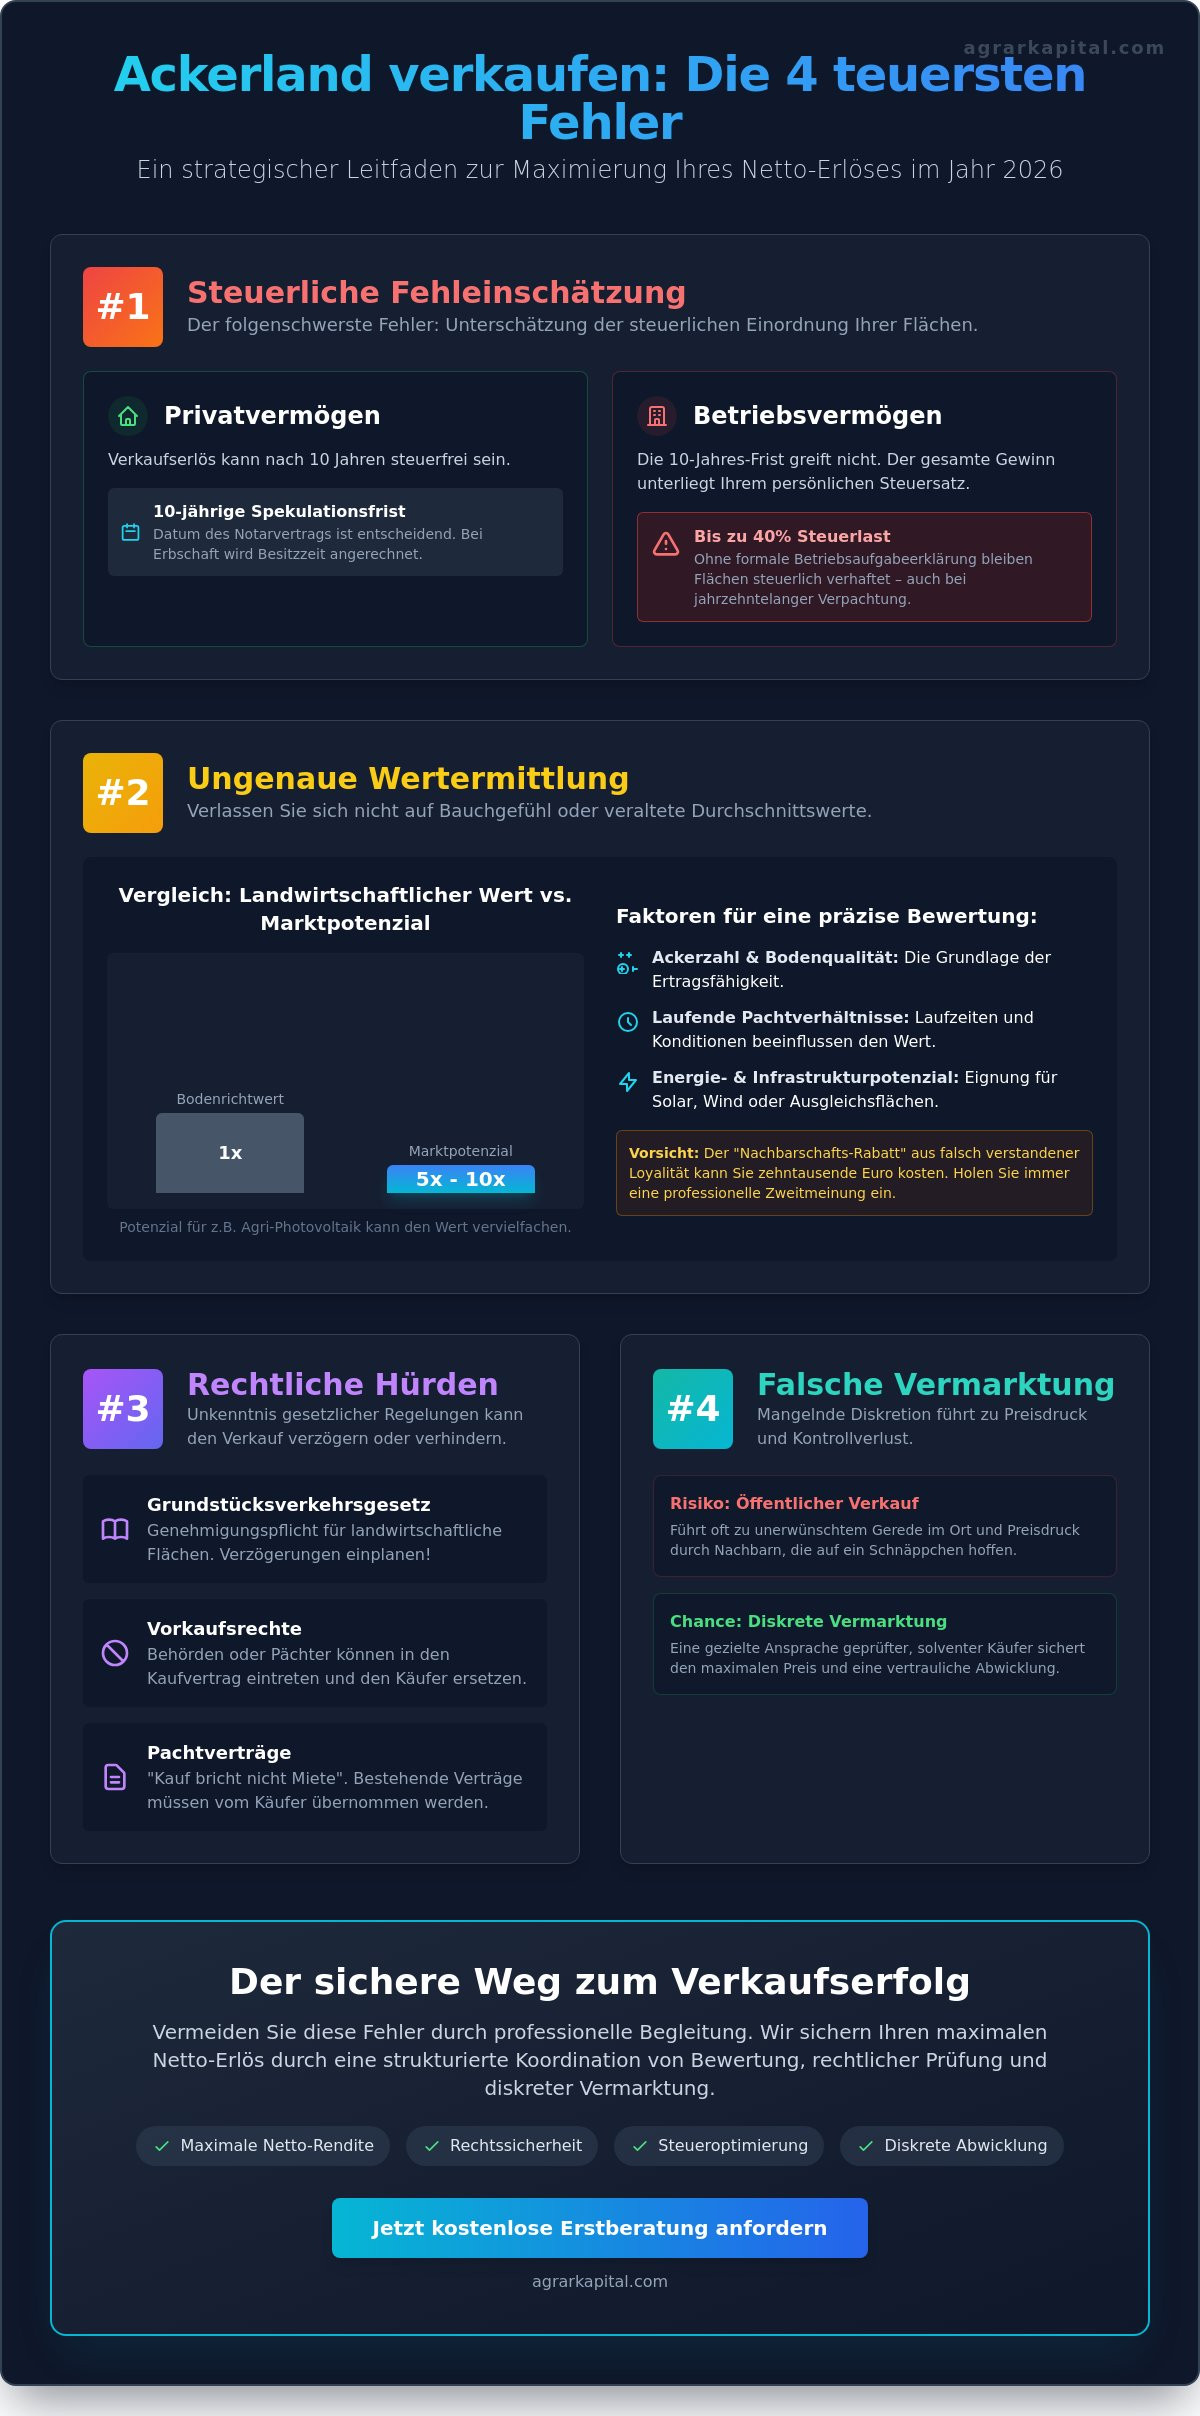
Der folgenschwerste Fehler beim Ackerland Verkauf liegt oft in der Fehleinschätzung der steuerlichen Rahmenbedingungen. Wer glaubt, dass der Erlös nach zehn Jahren automatisch steuerfrei ist, übersieht häufig die Komplexität des deutschen Steuerrechts. Eine Steuerlast von bis zu 40 Prozent droht, wenn das Finanzamt die Veräußerungsgewinne dem Betriebsvermögen zuordnet. In diesem Fall greift die Privilegierung der Spekulationsfrist nicht, und der gesamte Gewinn muss zum persönlichen Steuersatz versteuert werden. Es ist daher unerlässlich, die steuerliche Historie der Flächen lückenlos zu analysieren, bevor das erste Verkaufsgespräch stattfindet.
Privatvermögen vs. Betriebsvermögen: Eine kritische Unterscheidung
Landwirtschaftliche Flächen gelten steuerlich oft als Betriebsvermögen, selbst wenn sie seit Jahrzehnten verpachtet sind. Die bloße Verpachtung führt nicht zur Überführung ins Privatvermögen. Ohne eine formale Betriebsaufgabeerklärung bleibt das Land steuerlich "verhaftet". Werden diese Flächen verkauft, müssen die stillen Reserven – also die Differenz zwischen dem historischen Buchwert und dem aktuellen Verkaufspreis – voll versteuert werden. Eine fehlerhafte Deklaration gegenüber dem Finanzamt führt zu massiven Nachzahlungen und Zinsen. Wir empfehlen eine methodische Vorabprüfung durch spezialisierte Steuerberater für Agrarrecht, um den Status Ihrer Flächen zweifelsfrei zu klären.
Ein oft unterschätztes Risiko entsteht zudem bei der Betriebsaufgabe oder dem gewerblichen Grundstückshandel. Werden mehr als drei Objekte innerhalb von fünf Jahren veräußert, greift die sogenannte Drei-Objekt-Grenze. Das Finanzamt stuft den Verkäufer dann als gewerblichen Händler ein, was zusätzliche Gewerbesteuern auslöst. Besonders bei der Aufteilung größerer Flächen in mehrere Parzellen ist hier höchste Vorsicht geboten, um den Status als privater Verkäufer nicht zu gefährden.
Die Spekulationsfrist im Detail
Für Flächen, die tatsächlich dem Privatvermögen zuzuordnen sind, bleibt die 10-Jahres-Grenze im Jahr 2026 der entscheidende Maßstab. Maßgeblich für die Berechnung dieser Frist ist das Datum der notariellen Kaufverträge, nicht der spätere Nutzen-Lasten-Wechsel. Bei Erbschaften oder Schenkungen wird die Besitzzeit des Rechtsvorgängers in der Regel angerechnet, was die Planung erleichtert. Dennoch erfordert die Einhaltung der Frist höchste Präzision; ein einziger Tag Differenz kann den Unterschied zwischen kompletter Steuerfreiheit und einer Belastung im sechsstelligen Bereich ausmachen.
Da jeder Verkauf landwirtschaftlicher Flächen zudem durch das Grundstückverkehrsgesetz (GrdstVG) reguliert wird, müssen behördliche Genehmigungszeiträume zwingend in die zeitliche Planung einfließen. Nur durch eine exakte Termineinhaltung und die Koordination aller beteiligten Stellen lässt sich die Steuerlast rechtssicher minimieren. Ein übereilter Verkaufsabschluss ohne Prüfung dieser Fristen ist oft der Grund für vermeidbare finanzielle Einbußen.
Fehler bei der Wertermittlung: Warum Bauchgefühl kein guter Ratgeber ist
Bitte entschuldigen Sie die technische Komplexität dieses Themas, doch eine oberflächliche Wertermittlung ist ein kritischer Fehler beim Ackerland Verkauf. Viele Eigentümer verlassen sich blind auf die zum 1. Januar 2026 aktualisierten Bodenrichtwerte. Diese stellen jedoch lediglich Durchschnittswerte vergangener Transaktionen dar und bilden die individuellen Vorzüge Ihrer Fläche kaum ab. Wer den Wert allein am Durchschnitt festmacht, ignoriert die spezifische Marktdynamik, die durch den Ausbau erneuerbarer Energien massiv beeinflusst wird.
Flächen, die sich für Agri-Photovoltaik eignen, können heute das Fünf- bis Zehnfache ihres rein landwirtschaftlichen Wertes erzielen. Wer diese Potenziale übersieht, verschenkt Kapital. Ebenso drückt der häufige "Nachbarschafts-Rabatt" den Erlös. Aus falsch verstandener Loyalität gegenüber dem angrenzenden Landwirt wird Land oft unter Marktwert abgegeben, ohne eine professionelle Zweitmeinung einzuholen. Obwohl die Wertermittlung primär ökonomisch erfolgt, dürfen die steuerlichen Konsequenzen nicht ignoriert werden. Die Spekulationsfrist nach § 23 EStG spielt hierbei eine indirekte Rolle, da der erzielte Verkaufspreis die Grundlage für die zu versteuernden Gewinne bildet, sofern die 10-Jahres-Frist noch nicht verstrichen ist.
Faktoren, die den Preis Ihres Ackerlands massiv beeinflussen
Der Wert einer Fläche ist kein statisches Konstrukt. Er wird maßgeblich von der Bodenbeschaffenheit und der Wasserverfügbarkeit bestimmt. In Bayern beobachten wir zudem ein starkes Süd-Nord-Gefälle. Während in Oberbayern durch den hohen Siedlungsdruck und die hervorragende Bodenqualität Spitzenpreise erzielt werden, liegen die Werte in Teilen Frankens oft deutlich darunter. Auch bestehende Pachtverträge spielen eine Rolle. Langfristige Bindungen an niedrige Pachtpreise können den Verkaufswert mindern, da sie die Flexibilität des Käufers einschränken.
Professionelle Bewertungsmethoden
In der Agrarwirtschaft finden primär das Vergleichswertverfahren und das Ertragswertverfahren Anwendung. Während das Vergleichswertverfahren reale Transaktionen ähnlicher Flächen heranzieht, fokussiert das Ertragswertverfahren auf die nachhaltig erzielbaren Erträge. Eine präzise Immobilienbewertung durch Experten schützt Sie vor Preisdumping und stellt sicher, dass alle wertsteigernden Faktoren methodisch erfasst werden.
Zur Interpretation der Ertragsmesszahlen (EMZ) sollten Sie folgende Schritte beachten:
- Prüfen Sie die Ackerzahl im Katasterauszug; sie gibt die natürliche Ertragsfähigkeit auf einer Skala von 1 bis 100 an.
- Multiplizieren Sie die Ackerzahl mit der Fläche in Ar, um die EMZ zu erhalten.
- Vergleichen Sie diesen Wert mit regionalen Referenzwerten, um die Bonität Ihres Bodens objektiv einzuordnen.
Ein strukturierter Ansatz bei der Wertermittlung verhindert, dass Sie Ihre Verhandlungsposition durch unbegründete Annahmen schwächen. Die Analyse technischer Limitierungen und die Berücksichtigung aller Zukunftspotenziale sind die einzigen Garanten für einen marktgerechten Preis.
Rechtliche Stolpersteine: Vorkaufsrechte und Pachtverträge
Bitte entschuldigen Sie die bürokratische Komplexität, doch im Agrarsektor unterliegt die Vertragsfreiheit erheblichen funktionalen Einschränkungen. Ein zentraler fehler beim ackerland verkauf ist die Annahme, dass eine Einigung zwischen Käufer und Verkäufer bereits den Abschluss markiert. Tatsächlich erfordert fast jede Veräußerung landwirtschaftlicher Flächen eine Genehmigung nach dem Grundstücksverkehrsgesetz (GrdstVG). Dieses Gesetz zielt darauf ab, die Agrarstruktur zu schützen und eine ungesunde Verteilung von Grund und Boden zu verhindern. Im Mai 2026 beobachten wir eine zunehmende regulatorische Intensität; so treiben Bundesländer wie Niedersachsen neue Agrarstrukturgesetze voran, um Preissteigerungen zu begrenzen. Auch in Bayern bleibt die behördliche Prüfung streng, um den Erwerb durch Nicht-Landwirte zu erschweren, wenn aktive Landwirte Kaufinteresse bekunden.
Besonders kritisch ist das Vorkaufsrecht nach dem Reichssiedlungsgesetz. In Bayern nehmen Siedlungsgesellschaften wie der BBV Service diese Aufgabe wahr. Erwirbt ein Nicht-Landwirt eine Fläche ab einer bestimmten Mindestgröße – oft ab zwei Hektar –, kann die Siedlungsgesellschaft in den Vertrag eintreten, um das Land an einen aufstockungsbedürftigen Landwirt weiterzugeben. Dies geschieht zu den im Kaufvertrag ausgehandelten Konditionen, kann den Prozess jedoch massiv verzögern oder den Wunschkäufer ausschließen. Die aktuelle Marktlage verschärft dieses Risiko. Da die Erzeugerpreise für landwirtschaftliche Produkte im März 2026 um 8,8 % gegenüber dem Vorjahresmonat sanken, ist der Druck auf aktive Betriebe groß, durch Flächenwachstum Skaleneffekte zu erzielen. Das Interesse an Vorkaufsrechten ist entsprechend hoch.
Umgang mit dem landwirtschaftlichen Vorkaufsrecht
Die Genehmigungsbehörden prüfen jeden Einzelfall methodisch. Ein Verkauf an Nicht-Landwirte ist rechtssicher oft nur möglich, wenn kein lokaler Landwirt das Land zum vereinbarten Preis erwerben möchte. Um die Ausübung des Vorkaufsrechts zu vermeiden, ist eine frühzeitige Kommunikation mit den Behörden und eine präzise Käuferauswahl unerlässlich. Ein erfahrener Makler koordiniert hierbei die Abstimmung zwischen den Parteien und stellt sicher, dass alle rechtlichen Fristen gewahrt bleiben, um eine Haftung nach dem Notartermin auszuschließen.
Checkliste: Diese Dokumente müssen 2026 vorliegen
Unvollständige Unterlagen sind ein vermeidbarer fehler beim ackerland verkauf, der die Abwicklung um Monate verzögern kann. Da die Bodenrichtwerte zum Stichtag 1. Januar 2026 aktualisiert wurden, müssen alle Daten auf dem neuesten Stand sein. Stellen Sie sicher, dass folgende Dokumente griffbereit sind:
- Aktueller Grundbuchauszug (nicht älter als drei Monate) und detaillierte Katasterkarten.
- Vollständige Pachtverträge inklusive aller mündlichen oder schriftlichen Nachträge. Beachten Sie: "Kauf bricht Pacht nicht" (§ 566 BGB). Bestehende Verträge gehen auf den Käufer über, was den Käuferkreis oft auf Kapitalanleger einschränkt.
- Nachweise über Zahlungsansprüche aus der EU-Agrarförderung und Dokumentationen zu ökologischen Auflagen oder Baulasten.
Die methodische Aufbereitung dieser Dokumente ist die Basis für eine rechtssichere Transaktion. Nur wer die pachtrechtlichen Bindungen und behördlichen Hürden präzise benennt, vermeidet spätere Rückabwicklungen oder Schadensersatzforderungen.
Fehler in der Vermarktung: Diskretion vs. öffentlicher Druck
Bitte verzeihen Sie die methodische Strenge, doch eine unbedachte Vermarktungsstrategie ist ein folgenschwerer fehler beim ackerland verkauf. Die weit verbreitete Praxis, Verkaufsabsichten informell in der Nachbarschaft oder durch Aushänge im lokalen Umfeld zu streuen, erzeugt oft einen unnötigen Preisdruck. Sobald eine Verkaufsabsicht öffentlich bekannt wird, geraten Eigentümer häufig unter sozialen Rechtfertigungsdruck gegenüber der Dorfgemeinschaft. Dies führt in der Konsequenz dazu, dass Flächen unter ihrem eigentlichen Marktwert veräußert werden, um den lokalen Frieden zu wahren oder vermeintliche Erwartungen zu erfüllen. Ein professioneller Verkaufsprozess erfordert hingegen eine strikte Trennung von emotionalen Bindungen und ökonomischen Fakten.
Emotionen sind in Verhandlungen schlechte Berater. Gerade bei Flächen, die sich seit Generationen im Familienbesitz befinden, neigen Verkäufer dazu, die Verhandlungsposition durch zu frühe Zugeständnisse zu schwächen. Hinzu kommt die Gefahr einer mangelhaften Käuferprüfung. Es ist ein technisches Risiko, den Zuschlag einem Interessenten zu geben, dessen Finanzierung nicht abschließend gesichert ist. Platzt der Deal im letzten Moment, ist die Fläche am Markt "verbrannt", was die spätere Neuvermarktung erheblich erschwert. Eine methodische Aufarbeitung der Käuferbonität ist daher ein unverzichtbarer Bestandteil einer seriösen Transaktion.
Die Kunst der diskreten Vermarktung
Besonders bei großflächigen Agrararealen bietet der Off-Market-Verkauf signifikante Vorteile. Durch die gezielte Ansprache eines exklusiven Netzwerks bleibt die Privatsphäre des Verkäufers gewahrt, während gleichzeitig ein qualifizierter Bieterwettbewerb entsteht. Dieser strukturierte Prozess verhindert, dass der Preis durch lokale Gerüchte oder mangelnde Reichweite stagniert. Wir unterstützen Sie dabei, Ihre Flächen ohne öffentlichen Druck und unter Wahrung höchster Diskretion zu platzieren, um den optimalen Netto-Erlös zu erzielen.
Käuferselektion: Landwirt vs. Investor
Die Auswahl des richtigen Käuferprofils ist eine funktionale Entscheidung mit langfristigen Folgen. Während aktive Landwirte oft ein emotionales Interesse an der Flächenaufstockung haben, agieren Investoren rein renditeorientiert. Angesichts der im März 2026 verzeichneten Rückgänge der Erzeugerpreise für landwirtschaftliche Produkte um 8,8 % im Vergleich zum Vorjahr ist die Liquidität lokaler Betriebe oft angespannt. Dies macht eine präzise Bonitätsprüfung umso wichtiger. Ein strukturierter Bieterprozess, der sowohl regionale Landwirte als auch überregionale Investoren einbezieht, sichert Ihnen die beste Verhandlungsposition. Nutzen Sie unsere professionelle Maklerdienstleistung für Agrarflächen, um einen rechtssicheren und wertoptimierten Verkaufsprozess zu gewährleisten.
Die Entscheidung für eine professionelle Begleitung neutralisiert den öffentlichen Druck und ersetzt ihn durch eine datenbasierte Vermarktungsstrategie. Nur durch die Kombination aus technischer Expertise und einem weitreichenden Netzwerk lassen sich die typischen Fallstricke der Vermarktung effektiv umgehen.
Der sichere Weg: Professionelle Begleitung durch AgrarKapital
Bitte verzeihen Sie die deutlichen Worte, doch die Komplexität des Agrarmarktes im Jahr 2026 lässt kaum Raum für Experimente. Ein unvorbereiteter Alleingang bleibt das größte Risiko und der häufigste fehler beim ackerland verkauf. Die methodische Aufarbeitung aller wertbestimmenden Faktoren, von der Bodenbeschaffenheit bis hin zu den steuerlichen Implikationen, erfordert eine Detailtiefe, die ohne fachspezifische Unterstützung kaum zu bewältigen ist. AgrarKapital versteht sich hierbei als funktionales Bindeglied, das die technischen Hürden für Sie neutralisiert. Mit einer Erfolgsbilanz von über 180 Hektar vermittelter Fläche allein im Jahr 2024 verfügen wir über die notwendige Erfahrung, um auch komplexe Transaktionen in Bayern rechtssicher zum Abschluss zu bringen.
Unsere Maklerdienstleistung für Agrarflächen setzt dort an, wo herkömmliche Immobilienmakler oft an ihre Grenzen stoßen. Wir koordinieren den gesamten Prozess zwischen Notariat, Steuerberatung und den zuständigen Genehmigungsbehörden. Dies ist besonders kritisch, da die zum 1. Januar 2026 aktualisierten Bodenrichtwerte und die verschärften Prüfungen durch Siedlungsgesellschaften eine präzise Dokumentation erfordern. Eine fundierte Immobilienbewertung durch unsere Experten schützt Sie vor unterpreisigen Verkäufen und stellt sicher, dass auch versteckte Potenziale, wie etwa die Eignung für Photovoltaik-Projekte, angemessen im Preis berücksichtigt werden.
Warum AgrarKapital Ihr idealer Partner in Bayern ist
Die regionalen Besonderheiten des bayerischen Marktes, vom hohen Siedlungsdruck in Oberbayern bis zu den spezifischen Pachtspiegeln in Franken, verlangen nach lokaler Expertise. Wir bieten Ihnen eine diskrete Abwicklung, die Ihre Privatsphäre gegenüber der Dorfgemeinschaft schützt. Durch unser gewachsenes Netzwerk an qualifizierten Käufern vermeiden wir den öffentlichen Druck einer Breitbandvermarktung. Wir entlasten Sie methodisch von bürokratischem Aufwand und stellen sicher, dass alle Unterlagen den aktuellen gesetzlichen Anforderungen entsprechen, um Verzögerungen im Genehmigungsprozess auszuschließen.
Ihr Weg zum erfolgreichen Verkauf
Ein strukturierter Prozess ist die beste Prävention gegen finanzielle Verluste. Wir begleiten Sie in klaren Schritten zu einem optimalen Ergebnis:
- Schritt 1: Sie fordern eine unverbindliche Wertermittlung an, die als objektive Entscheidungsgrundlage dient.
- Schritt 2: Wir führen eine strategische Beratung durch, die steuerliche Fristen und rechtliche Rahmenbedingungen wie das Grundstücksverkehrsgesetz einbezieht.
- Schritt 3: Die diskrete Platzierung Ihrer Flächen bei bonitätsgeprüften Interessenten aus unserem exklusiven Portfolio.
Sollten Sie unsicher über den aktuellen Marktwert Ihrer Flächen sein, bietet eine professionelle Ersteinschätzung die notwendige Klarheit. Fordern Sie jetzt Ihre kostenlose Bewertung an und vermeiden Sie vermeidbare Fehler beim Ackerland Verkauf durch eine datenbasierte Planung.
Die Entscheidung für eine professionelle Begleitung ist kein Zeichen von Schwäche, sondern Ausdruck ökonomischer Vernunft. Nur wer die bürokratischen Lasten delegiert und auf methodische Sorgfalt setzt, erzielt in einem volatilen Marktumfeld den maximalen Netto-Erlös nach Steuern.
Strategische Weitsicht für Ihren Verkaufserfolg
Bitte entschuldigen Sie die bürokratische Komplexität der aktuellen Vorgaben, doch nur eine methodische Vorbereitung schützt Ihr Vermögen im Jahr 2026 nachhaltig. Wir haben dargelegt, dass die Einhaltung der Spekulationsfrist und eine präzise Immobilienbewertung weit über den bloßen Bodenrichtwert hinausgehen müssen. Ein folgenschwerer fehler beim ackerland verkauf bleibt das Vertrauen auf informelle Absprachen, die vor den strengen Prüfungen der Genehmigungsbehörden oder dem Finanzamt keinen Bestand haben.
AgrarKapital bietet Ihnen die notwendige Sicherheit durch tiefgehende Kenntnisse des bayerischen Agrarmarktes. Mit einer Erfolgsbilanz von über 180 Hektar vermittelter Fläche im Jahr 2024 verfügen wir über die methodische Expertise, um Ihren Prozess diskret und rechtssicher zu steuern. Wir identifizieren für Sie wertsteigernde Faktoren und koordinieren alle Schnittstellen zwischen Notariat, Steuerberatung und Fachbehörden, um Ihren Netto-Erlös zu maximieren.
Jetzt kostenlose Bewertung für Ihr Ackerland anfordern
Wir unterstützen Sie gerne dabei, das volle Potenzial Ihrer Flächen auszuschöpfen und eine reibungslose Übergabe ohne spätere Haftungsrisiken zu gewährleisten. Eine fundierte Planung ist heute der einzige Garant für Ihren langfristigen Erfolg.
Häufig gestellte Fragen (FAQs)
Was passiert, wenn ich Ackerland innerhalb der 10-jährigen Spekulationsfrist verkaufe?
Veräußerungsgewinne aus dem Verkauf von Privatvermögen unterliegen der Einkommensteuer, sofern zwischen Anschaffung und Verkauf weniger als zehn Jahre liegen. Die Steuerlast bemisst sich nach Ihrem persönlichen Steuersatz und kann den Netto-Erlös erheblich reduzieren. Bitte beachten Sie, dass diese Frist bei Betriebsvermögen keine Anwendung findet; dort ist der Gewinn unabhängig von der Haltedauer stets steuerpflichtig. Eine präzise zeitliche Planung ist daher essenziell.
Darf ich mein Ackerland an jeden beliebigen Käufer verkaufen?
Die Vertragsfreiheit ist durch das Grundstücksverkehrsgesetz eingeschränkt, da der Verkauf landwirtschaftlicher Flächen einer behördlichen Genehmigung bedarf. Ein häufiger fehler beim ackerland verkauf ist die Annahme, dass Nicht-Landwirte problemlos erwerben können. Wenn ein aufstockungsbedürftiger Landwirt Interesse an der Fläche zu den gleichen Konditionen bekundet, kann die Genehmigung versagt oder ein Vorkaufsrecht ausgeübt werden. Dies dient der Sicherung der Agrarstruktur.
Wie wirkt sich ein bestehender Pachtvertrag auf den Verkaufspreis aus?
Ein bestehender Pachtvertrag beeinflusst den Käuferkreis und damit den erzielbaren Preis maßgeblich. Da der Grundsatz „Kauf bricht Pacht nicht“ gilt, übernimmt der Erwerber alle bestehenden Verpflichtungen. Langfristige Verträge mit niedrigen Pachtzinsen mindern oft den Wert für aktive Landwirte, die die Fläche selbst bewirtschaften möchten. Für Kapitalanleger hingegen kann ein stabiles Pachtverhältnis durchaus ein wertsteigerndes Argument sein, da es kontinuierliche Einnahmen garantiert.
Muss ich den Verkauf dem Finanzamt aktiv melden?
Die Meldung erfolgt in der Regel automatisiert durch den beurkundenden Notar im Rahmen der Veräußerungsanzeige. Dennoch sind Sie verpflichtet, den realisierten Gewinn in Ihrer Einkommensteuererklärung anzugeben, sofern die Spekulationsfrist unterschritten wurde oder es sich um Betriebsvermögen handelt. Unterlassen Sie diese Angabe, riskieren Sie steuerrechtliche Konsequenzen und Zinszahlungen. Die steuerliche Transparenz ist durch die digitale Vernetzung der Behörden im Jahr 2026 lückenlos gewährleistet.
Was ist der Unterschied zwischen Bodenrichtwert und tatsächlichem Marktwert?
Der Bodenrichtwert ist ein durchschnittlicher Lagewert, der auf historischen Daten basiert und zuletzt zum 1. Januar 2026 aktualisiert wurde. Er berücksichtigt jedoch keine individuellen Merkmale wie die spezifische Ackerzahl, die aktuelle Wasserverfügbarkeit oder das Potenzial für erneuerbare Energien. Der tatsächliche Marktwert wird durch Angebot und Nachfrage bestimmt und liegt oft deutlich über dem Richtwert, wenn die Fläche besondere funktionale Vorzüge aufweist, die über die rein landwirtschaftliche Nutzung hinausgehen.
Kann die Gemeinde den Verkauf meines Ackerlands verhindern?
Ja, die Genehmigungsbehörden können den Verkauf untersagen, wenn dieser zu einer ungesunden Verteilung von Grund und Boden führen würde. Zudem verfügen Gemeinden in bestimmten Fällen über gesetzliche Vorkaufsrechte, etwa bei Flächennutzungsplanänderungen oder im Rahmen des Naturschutzes. Ein fehler beim ackerland verkauf wäre es, diese behördlichen Eingriffsmöglichkeiten im Vorfeld nicht zu prüfen. Eine frühzeitige Abstimmung mit den lokalen Stellen ist für einen reibungslosen Ablauf unerlässlich.
Welche Kosten kommen beim Verkauf auf mich als Verkäufer zu?
Während der Käufer meist die Notar- und Grundbuchkosten übernimmt, fallen für Sie als Verkäufer Kosten für die Löschung alter Belastungen im Grundbuch an. Zudem müssen Sie die anfallenden Steuern auf den Veräußerungsgewinn einkalkulieren, falls die 10-Jahres-Frist nicht eingehalten wurde. Sollten Sie eine professionelle Maklerdienstleistung für Agrarflächen in Anspruch nehmen, wird die Provision gemäß der individuellen Vereinbarung fällig. Es empfiehlt sich, diese Positionen methodisch in einer Netto-Erlös-Rechnung zusammenzufassen.
Wie finde ich heraus, ob mein Land als Betriebsvermögen gilt?
Die Einstufung als Betriebsvermögen hängt von der historischen steuerlichen Behandlung ab, nicht allein von der aktuellen Nutzung. Auch wenn Sie selbst kein aktiver Landwirt mehr sind, kann die Fläche steuerlich verhaftet bleiben, sofern keine formale Betriebsaufgabe erklärt wurde. Bitte prüfen Sie Ihre alten Steuerbescheide oder konsultieren Sie einen spezialisierten Agrar-Steuerberater. Die funktionale Zuordnung zum Betrieb ist oft komplex und bedarf einer lückenlosen Analyse der steuerlichen Vergangenheit.
Haben Sie Fragen oder möchten Sie verkaufen?
Unsere Experten beraten Sie gerne kostenlos und unverbindlich.