Ackerland vererben oder verkaufen? Ein Leitfaden für Erben und Eigentümer 2026
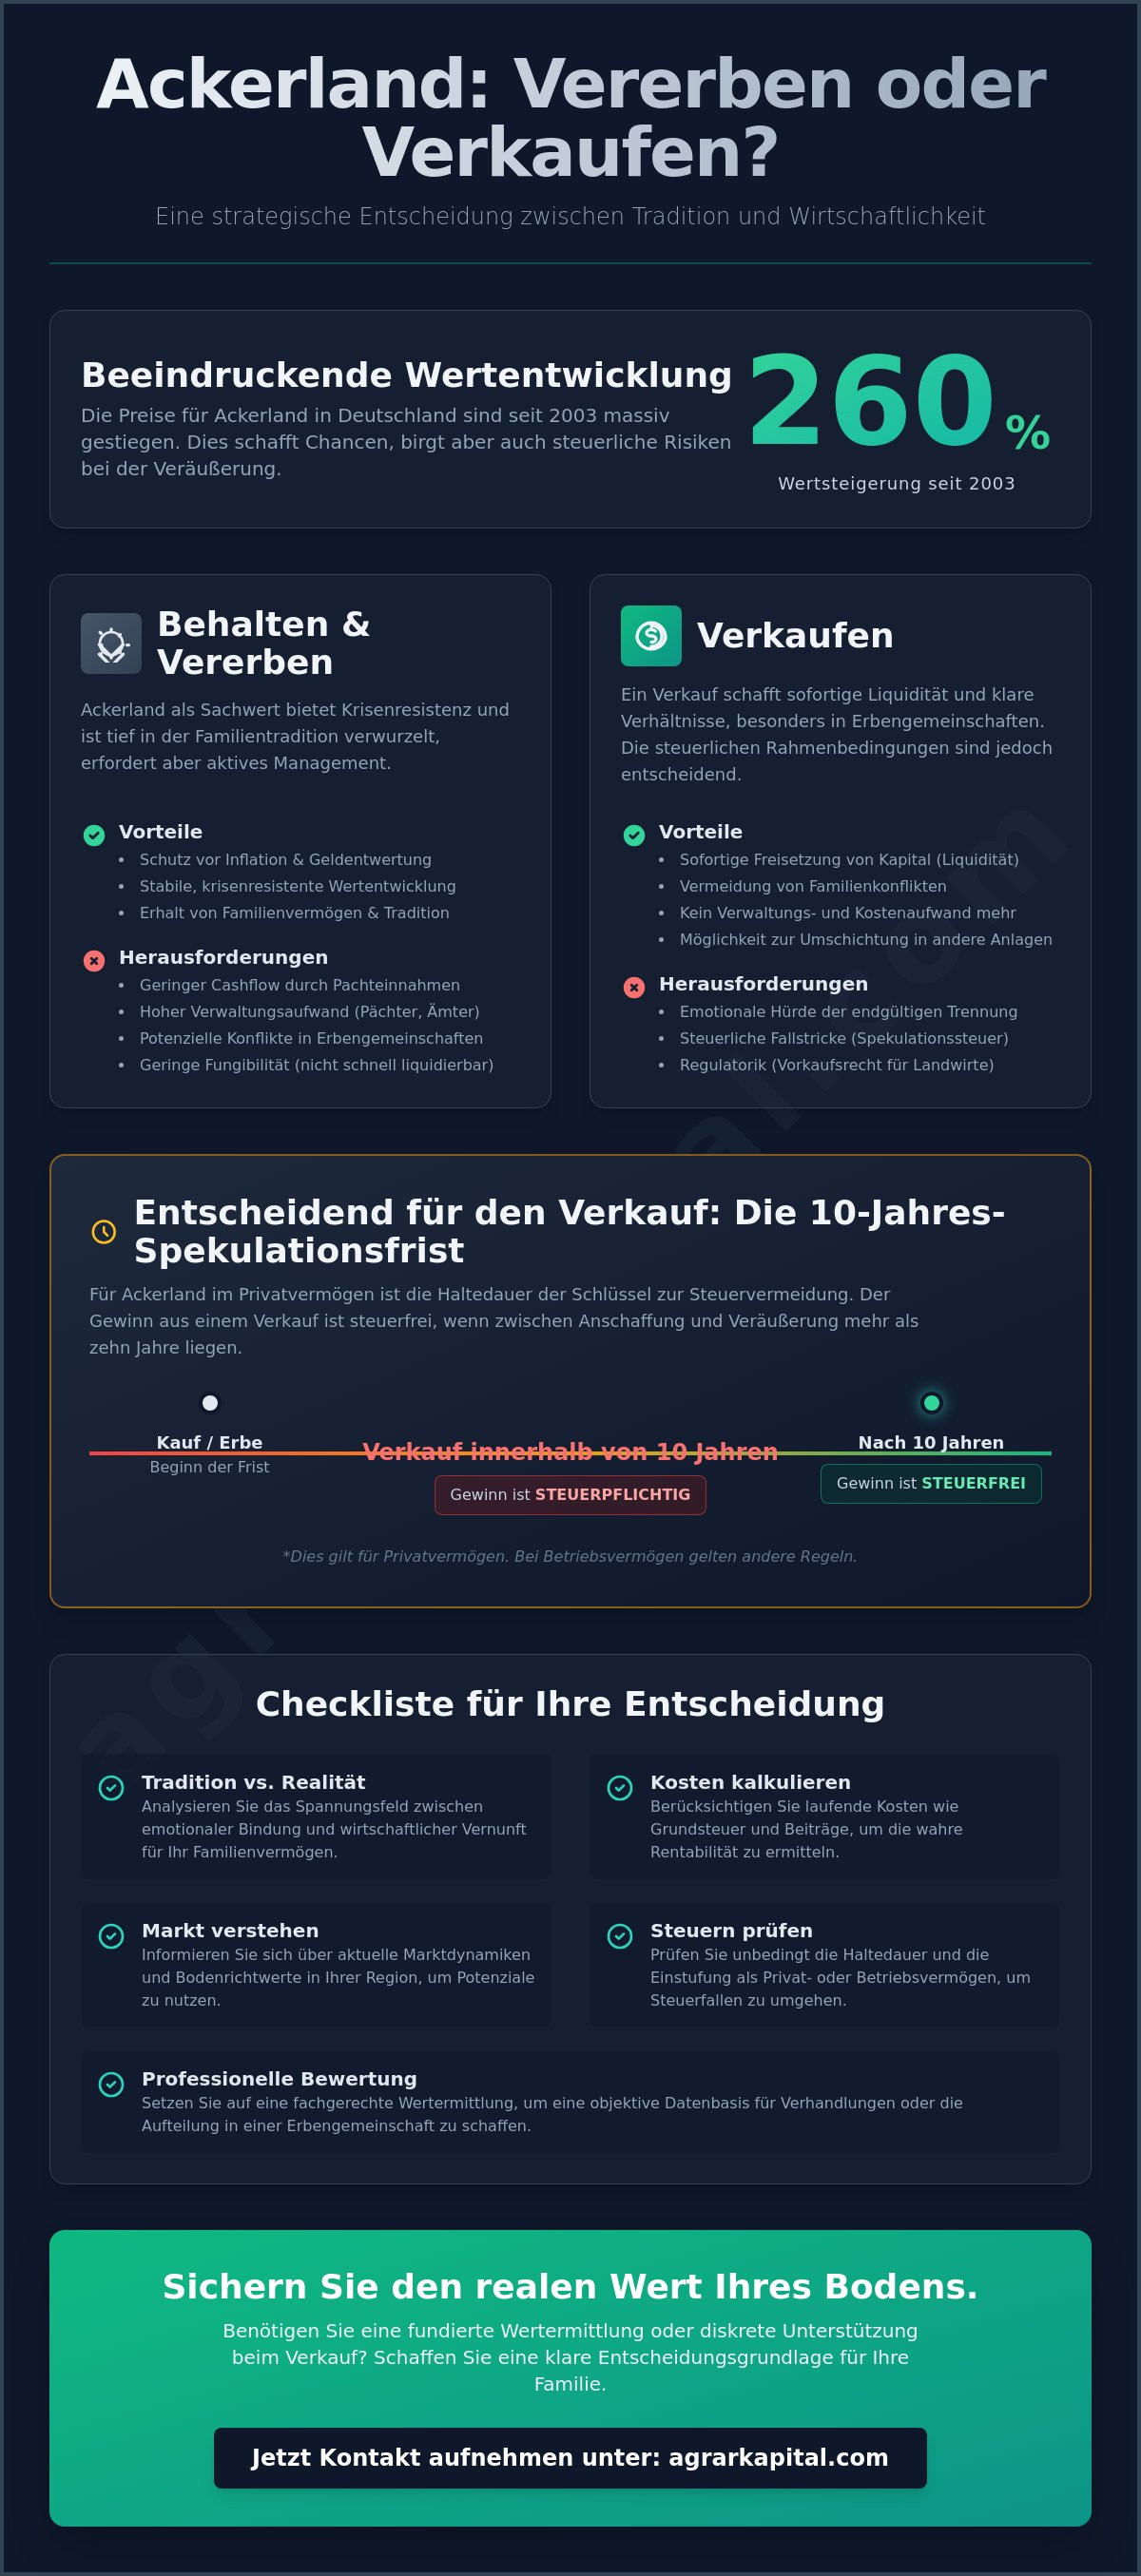
Wussten Sie, dass die Preise für Ackerland in Deutschland seit 2003 um beeindruckende 260 Prozent gestiegen sind? Trotz dieser enormen Wertsteigerung stehen viele Eigentümer vor einem schwierigen Dilemma, wenn sie ihr ackerland vererben oder verkaufen möchten. Wir bedauern, dass die wachsende Komplexität des Agrarrechts und die Intransparenz der Bodenrichtwerte diesen Prozess oft unnötig erschweren. Es ist absolut verständlich, wenn Sie sich angesichts steuerlicher Fallstricke und potenzieller Konflikte innerhalb einer Erbengemeinschaft zunächst unsicher fühlen.
Wir unterstützen Sie dabei, diese methodischen Hürden durch eine strukturierte Analyse zu überwinden und eine klare Entscheidungsgrundlage für Ihre Familie zu schaffen. In diesem Leitfaden erfahren Sie, wie Sie den realen Marktwert Ihres Bodens im Jahr 2026 sichern, teure Steuerfallen umgehen und die richtige Wahl zwischen langfristigem Halten und einem strategischen Verkauf treffen. Wir analysieren die aktuelle Marktlage, erläutern die geltenden Freibeträge und zeigen auf, warum die Spekulationsfrist von zehn Jahren für Ihre finanzielle Sicherheit entscheidend bleibt. Sollten Sie eine methodisch fundierte Wertermittlung oder Unterstützung bei der professionellen Vermarktung benötigen, stünden wir Ihnen für eine fachliche Begleitung jederzeit zur Seite.
Wichtigste Erkenntnisse
- Analysieren Sie das Spannungsfeld zwischen emotionaler Tradition und wirtschaftlicher Realität, um eine tragfähige Entscheidung für das Familienvermögen zu treffen.
- Kalkulieren Sie laufende Verpflichtungen wie Grundsteuern und Berufsgenossenschaftsbeiträge präzise ein, um die tatsächliche Rentabilität des Halte-Szenarios zu bestimmen.
- Erfahren Sie, welche Marktdynamiken in Bayern im Jahr 2026 entscheidend sind, wenn Sie Ihr ackerland vererben oder verkaufen, und wie Sie von den aktuellen Bodenrichtwerten profitieren.
- Schützen Sie sich vor unerwarteten Steuerbelastungen durch eine rechtzeitige Prüfung der Spekulationsfristen und der Einstufung als Privat- oder Betriebsvermögen.
- Setzen Sie auf eine fachgerechte Immobilienbewertung, um eine objektive Datenbasis für Verhandlungen oder die interne Aufteilung innerhalb einer Erbengemeinschaft zu erhalten.
Ackerland vererben oder verkaufen: Eine Entscheidung zwischen Tradition und Wirtschaftlichkeit
Die Entscheidung, ob man ackerland vererben oder verkaufen möchte, ist selten eine rein rationale Abwägung. In vielen Regionen, besonders in Bayern, ist Grundbesitz tief mit der familiären Identität verwurzelt. Ein Acker ist nicht bloß eine Fläche; er ist das Vermächtnis von Generationen. Doch genau diese emotionale Bindung führt oft zu einer Belastung, wenn die Erben keinen direkten Bezug zur Landwirtschaft mehr haben. Wir beobachten oft, dass das Pflichtgefühl gegenüber den Vorfahren in Konflikt mit den modernen Lebensentwürfen der Erben gerät.
Die wirtschaftliche Realität im Jahr 2026 zeigt eine deutliche Schere. Während die Bodenpreise zwischen 2003 und 2023 um rund 260 Prozent gestiegen sind, hinken die Pachterlöse oft hinterher. Bei einem bundesweiten Durchschnitt von 407 Euro pro Hektar (Stand 2023) bleibt die Rendite im Vergleich zum gebundenen Kapital gering. Wer das Land behält, muss sich einer ehrlichen Analyse unterziehen: Bin ich bereit, die Rolle eines aktiven Verwalters zu übernehmen, oder fungiere ich lediglich als passiver Kapitalanleger mit geringem Cashflow? Die Inflation zehrt oft an den Erträgen, während der Bodenwert zwar steigt, aber nicht liquide ist.
Die Erbengemeinschaft als Herausforderung
In vielen Fällen stehen mehrere Erben vor der Aufgabe, eine gemeinsame Lösung zu finden. Hier entstehen oft Reibungspunkte, da die individuellen finanziellen Bedürfnisse weit auseinandergehen. Während ein Miterbe das Land als sicheren Sachwert behalten möchte, benötigt ein anderer vielleicht sofortige Liquidität. Eine physische Teilung von Flurstücken ist rechtlich komplex und oft unwirtschaftlich, da kleinere Flächen für Landwirte an Attraktivität verlieren. Oft ist die Auszahlung von Miterben durch einen Teilverkauf oder die Veräußerung der gesamten Fläche der einzige Weg, um langwierige Konflikte zu vermeiden. Dabei spielt das Erbschaftsteuer- und Schenkungsteuergesetz (ErbStG) eine zentrale Rolle, da die steuerliche Bewertung des landwirtschaftlichen Vermögens erheblichen Einfluss auf die finanzielle Belastung der Gemeinschaft hat.
Ackerland als Sachwert-Erbe
Als Asset bietet Ackerland einen exzellenten Schutz vor Geldentwertung. Die begrenzte Verfügbarkeit sorgt für eine stabile Wertentwicklung, die kaum mit anderen Anlageklassen korreliert. Dennoch existieren für fachfremde Eigentümer deutliche Hürden:
- Verwaltungsaufwand: Regelmäßige Kommunikation mit Pächtern, Berufsgenossenschaften und Wasserverbänden ist zwingend erforderlich.
- Geringe Fungibilität: Im Gegensatz zu Aktien lässt sich Ackerland nicht per Mausklick veräußern; der Prozess ist zeitintensiv.
- Regulatorik: Das Grundstückverkehrsgesetz gibt lokalen Landwirten oft ein Vorkaufsrecht, was die Käuferwahl einschränkt.
Im Vergleich zu anderen Sachwerten bietet Ackerland zwar weniger laufende Einnahmen, besticht aber durch eine unübertroffene Krisenresistenz. Die Abwägung, ob Sie Ihr ackerland vererben oder verkaufen, erfordert daher eine präzise Bewertung der persönlichen Lebensplanung und der steuerlichen Rahmenbedingungen.
Ackerland behalten: Kosten, Steuern und die Rolle des Verpächters
Wer sich gegen eine Veräußerung entscheidet, tritt automatisch in die Rolle eines Verpächters. Dieser Status bringt zwar regelmäßige Einnahmen, aber auch administrative Verpflichtungen mit sich. Wir stellen oft fest, dass Erben die laufenden Kosten unterschätzen. Neben der Grundsteuer fallen Beiträge zur landwirtschaftlichen Berufsgenossenschaft sowie Gebühren für Wasser- und Bodenverbände an. Diese Fixkosten mindern die Pachtrendite, die im Bundesdurchschnitt 2023 bei etwa 407 Euro pro Hektar lag. In Regionen mit intensiver Bewirtschaftung, wie Nordrhein-Westfalen, konnten zwar Spitzenwerte von bis zu 781 Euro erzielt werden, doch die Netto-Liquidität bleibt oft hinter den Erwartungen zurück.
Ein entscheidender Faktor für die Rentabilität ist das bestehende Pachtverhältnis. Alte Verträge enthalten oft Klauseln, die Pachtanpassungen an die Inflation erschweren. Zudem liegt die Verantwortung für die Instandhaltung der Infrastruktur, wie Drainagesysteme, Wirtschaftswege oder die Sicherung von Grenzsteinen, rechtlich oft beim Eigentümer. Wer diese Details vernachlässigt, riskiert langfristige Wertverluste der Fläche. Steuerlich müssen die Erträge als Einkünfte aus Vermietung und Verpachtung deklariert werden, was die persönliche Steuerlast je nach Einkommensniveau spürbar beeinflussen kann.
Die Krux mit der Erbschaftssteuer
Die Entscheidung, ob Sie ackerland vererben oder verkaufen, wird maßgeblich von der Bewertung durch das Finanzamt beeinflusst. Die Behörden nutzen hierfür das Bewertungsgesetz, wobei die Bewertung von Agrarland oft auf standardisierten Ertragswerten basiert, die erheblich von den realen Marktpreisen abweichen können. Für das Jahr 2026 gelten weiterhin die bekannten Freibeträge: 500.000 Euro für Ehepartner und 400.000 Euro für Kinder. Liegt der festgestellte Wert der Agrarflächen darüber, wird Erbschaftssteuer fällig. Sonderregelungen für die Fortführung landwirtschaftlicher Betriebe können die Steuerlast zwar senken, sind aber an strenge Behaltensfristen gebunden, die eine spätere Veräußerung blockieren könnten.
Nichtlandwirte als Eigentümer
Für Erben, die selbst keine Landwirte sind, ist die Rechtslage besonders komplex. Das Grundstückverkehrsgesetz schützt die Agrarstruktur, indem es aktiven Landwirten ein Vorkaufsrecht einräumt. Möchten Sie die Fläche behalten, müssen Sie sich zudem mit dem Landwirtschaftsgericht auseinandersetzen, das bei Genehmigungsverfahren eine zentrale Rolle spielt. Ohne fachliche Expertise ist die Verwaltung von Ackerflächen im Jahr 2026 kaum noch effizient zu bewältigen. Eine fundierte Immobilienbewertung ist in dieser Phase oft der erste Schritt, um zu verstehen, ob die laufenden Pachteinnahmen den Verwaltungsaufwand und das steuerliche Risiko tatsächlich rechtfertigen.
Ackerland verkaufen: Wann ist der richtige Zeitpunkt für die Veräußerung?
Die Marktanalyse für das Jahr 2026 zeigt eine ungebrochene Nachfrage nach bayerischen Agrarflächen. In Regionen wie Oberbayern oder Niederbayern wurden zuletzt Durchschnittspreise zwischen 131.100 und 139.100 Euro pro Hektar erzielt; in Spitzenlagen nahe Freising kletterten die Werte sogar über 160.000 Euro. Wer vor der Wahl steht, ob er sein ackerland vererben oder verkaufen möchte, sollte die Diskrepanz zwischen Bodenwert und Pachtrendite genau prüfen. Während die Bodenrichtwerte stetig steigen, hinken die Pachtsteigerungen oft hinterher. Ein Verkauf bei historisch hohen Preisen bietet eine attraktive Gelegenheit, gebundenes Kapital zu befreien und die Liquidität der Familie zu sichern.
Die Bodenqualität, ausgedrückt durch die Ackerzahl, bleibt ein zentraler Preisfaktor für die klassische Landwirtschaft. Doch 2026 gewinnen neue Faktoren massiv an Gewicht. Die Nachfrage nach Flächen für Photovoltaik-Freiflächenanlagen hat sich als entscheidender Werttreiber etabliert. Solche Potenzialflächen erzielen oft Preise, die weit über den landwirtschaftlichen Guide-Werten liegen. Wir empfehlen daher eine methodische Prüfung, ob Ihr Flurstück für erneuerbare Energien infrage kommt, bevor Sie eine finale Entscheidung treffen.
Vorteile eines zeitnahen Verkaufs
Ein zeitnaher Verkauf schafft sofortige Liquidität. Das ist besonders bei komplexen Erbauseinandersetzungen wertvoll, um Miterben gerecht und ohne langwierige Kredite auszuzahlen. Zudem entfallen für Sie als Eigentümer sämtliche langfristigen Haftungsrisiken sowie der Verwaltungsaufwand für Pachtverträge und Genossenschaftsbeiträge. Angesichts der Tatsache, dass Marktpreise in Bayern oft 20 bis 40 Prozent über den offiziellen Bodenrichtwerten liegen, lässt sich aktuell ein Vermögenszuwachs realisieren, der über klassische Pachteinnahmen erst in Jahrzehnten erreicht würde.
Strategische Entscheidungshilfe
Um Ihnen die Abwägung zu erleichtern, haben wir die wesentlichen Kriterien in einer Übersicht gegenübergestellt. Diese methodische Gegenüberstellung hilft dabei, die oft emotional geführte Diskussion auf eine sachliche Ebene zu heben.
| Kriterium | Behalten (Verpachten) | Verkaufen (Veräußerung) |
|---|---|---|
| Rendite | Gering (ca. 1-2% p.a.) | Sofortige Kapitalfreisetzung |
| Aufwand | Regelmäßige Verwaltung | Einmaliger Prozess |
| Flexibilität | Gebundenes Vermögen | Hohe Reinvestitionsfreiheit |
| Risiko | Gesetzesänderungen | Kein Marktrisiko nach Verkauf |
Ein Abwarten kann sich in Ausnahmefällen lohnen, wenn eine konkrete Erwartung auf die Ausweisung als Bauland besteht. Für die meisten landwirtschaftlichen Flächen ist dieser Sprung jedoch unwahrscheinlich. Nutzen Sie für die anstehende Familienkonferenz diese kurze Checkliste:
- Besteht in der Familie ein Konsens über die langfristige Verwaltung des Landes?
- Decken die Pachteinnahmen nach Steuern die laufenden Kosten und den Verwaltungsaufwand?
- Gibt es alternative Investitionsmöglichkeiten, die eine höhere Rendite oder mehr Sicherheit bieten?
- Wie hoch ist das Risiko von Konflikten innerhalb der Erbengemeinschaft bei dauerhaftem Halten?
Sollten Sie eine präzise Indikation benötigen, wie sich diese Faktoren auf Ihr spezifisches Grundstück auswirken, stünden wir Ihnen für eine detaillierte Marktanalyse zur Verfügung.
Steuerliche Fallstricke beim Verkauf von Agrarimmobilien vermeiden
Der Fiskus ist bei Agrargeschäften ein präsenter Partner. Wir bedauern, dass die steuerliche Komplexität oft unterschätzt wird, was im schlimmsten Fall einen erheblichen Teil des Verkaufserlöses aufzehren kann. Wenn Sie vor der Wahl stehen, ob Sie Ihr ackerland vererben oder verkaufen, ist die Kenntnis der Spekulationsfrist essenziell. Für Grundstücke im Privatvermögen gilt im Jahr 2026 weiterhin die zehnjährige Haltefrist. Veräußern Sie die Fläche nach Ablauf dieser Dekade, bleibt der Gewinn aus der Wertsteigerung einkommensteuerfrei. Erfolgt der Verkauf früher, unterliegt der Gewinn Ihrem persönlichen Steuersatz.
Die größte Gefahr lauert jedoch in der Einstufung als Betriebsvermögen. Viele Erben gehen fälschlicherweise davon aus, dass seit Jahrzehnten verpachtetes Land automatisch Privatvermögen ist. Das ist oft ein Trugschluss. Handelt es sich um Flächen eines ehemaligen Hofes, der nie offiziell gegenüber dem Finanzamt aufgegeben wurde, liegt ein "ruhender landwirtschaftlicher Betrieb" vor. Ein Verkauf führt hier zur Aufdeckung stiller Reserven. Das bedeutet, dass die Differenz zwischen dem historischen Buchwert und dem aktuellen Marktpreis voll versteuert werden muss. Ohne methodische Prüfung durch einen spezialisierten Steuerberater riskieren Eigentümer hier massive Nachzahlungen.
Privatvermögen vs. Betriebsvermögen
Die Abgrenzung ist für Laien kaum ohne Hilfe möglich. Wir empfehlen eine detaillierte Recherche in den historischen Steuerunterlagen des Erblassers. Ein Indiz für Betriebsvermögen ist beispielsweise die Bilanzierung der Flächen oder die Mitgliedschaft in der landwirtschaftlichen Berufsgenossenschaft. Falls eine steuerliche Verhaftung vorliegt, können Strategien wie eine Schenkung mit Vorbehalt oder die Reinvestition in andere Wirtschaftsgüter geprüft werden. Ziel ist es, die steuerliche Belastung methodisch zu minimieren und den Kapitalerhalt für die Familie zu sichern.
Nebenkosten beim Verkauf
Ein erfolgreicher Verkaufsprozess erfordert eine präzise Kalkulation der Nebenkosten. Während die Grunderwerbsteuer, die je nach Bundesland zwischen 3,5 Prozent (Bavaria) und 6,5 Prozent (NRW) liegt, sowie die Notarkosten üblicherweise vom Käufer getragen werden, verbleiben andere Posten beim Verkäufer. Dazu gehören:
- Vermessungskosten: Diese fallen an, wenn nur Teilflächen eines großen Flurstücks veräußert werden.
- Löschungskosten: Gebühren für das Entfernen alter Grundschulden oder Reallasten im Grundbuch.
- Expertenhonorar: Die Investition in eine professionelle Vermittlung sichert oft Verkaufspreise, die weit über den Bodenrichtwerten liegen und die Maklerprovision mehr als kompensieren.
Um diese Risiken methodisch auszuschließen und den maximalen Wert Ihrer Fläche zu realisieren, ist eine professionelle Immobilienbewertung der erste unverzichtbare Schritt für jeden Eigentümer.
AgrarKapital: Ihr Partner für die Wertermittlung und den diskreten Verkauf
Wir sind uns der methodischen Herausforderungen bewusst, die entstehen, wenn Eigentümer vor der Wahl stehen, ob sie ihr ackerland vererben oder verkaufen sollen. Die Komplexität des bayerischen Marktes erfordert eine präzise Herangehensweise, die über oberflächliche Schätzungen hinausgeht. AgrarKapital hat sich darauf spezialisiert, diese Lücke durch eine tiefgehende Analyse und professionelle Maklerdienstleistung für Agrarflächen zu schließen. Wir begleiten Sie von der ersten Wertermittlung bis zum rechtssicheren Abschluss beim Notar, wobei wir die regionalen Besonderheiten zwischen Freising, Landshut und Passau genauestens berücksichtigen.
Diskretion ist in der Landwirtschaft ein hohes Gut. Ein öffentliches Verkaufsaufsehen kann oft zu Unruhe in der Nachbarschaft oder innerhalb der Erbengemeinschaft führen. Wir garantieren Ihnen einen vertraulichen Prozess, bei dem wir unser weitreichendes Netzwerk an solventen und nachhaltig agierenden Käufern nutzen, ohne Ihre Verkaufsabsichten unnötig publik zu machen. Dieser strukturierte Ansatz sichert Ihnen nicht nur faire Preise, sondern schützt auch den sozialen Frieden in ländlichen Regionen.
Kostenlose Bewertung Ihrer Agrarfläche
Eine fundierte Entscheidung kann nur auf Basis valider Daten getroffen werden. Unsere Immobilienbewertung stützt sich auf eine detaillierte Prüfung objektiver Kriterien. Wir analysieren die Bodenqualität anhand der Ackerzahl, bewerten die infrastrukturelle Lage und prüfen die Laufzeiten sowie Konditionen bestehender Pachtverträge. Diese methodische Genauigkeit ist unerlässlich, da Marktpreise in Bayern oft deutlich über den offiziellen Bodenrichtwerten liegen. Unser Angebot bleibt für Sie dabei vollkommen unverbindlich. Sie erhalten eine klare Faktenlage und entscheiden erst im Anschluss über den weiteren Weg. Jetzt kostenlose Bewertung für Ihr Ackerland anfordern
Erfolgreich vermittelt: Unsere Bilanz
Unsere Expertise spiegelt sich in messbaren Ergebnissen wider. Allein im Jahr 2024 konnten wir über 180 Hektar Agrarfläche erfolgreich vermitteln. Dabei liegt unser Fokus stets darauf, eine Balance zwischen den finanziellen Interessen der Verkäufer und einer stabilen, zukunftsfähigen Käuferstruktur zu finden. Wir verstehen uns nicht als bloße Vermittler, sondern als methodische Berater, die den Wert Ihres Erbes sichern. Warum wir in Bayern die erste Wahl sind? Weil wir die Sprache der Landwirte sprechen und gleichzeitig die ökonomischen Anforderungen moderner Eigentümer verstehen. Wenn Sie unsicher sind, ob Sie Ihr ackerland vererben oder verkaufen sollen, bietet unsere Erfolgsbilanz die nötige Sicherheit für eine fundierte Zusammenarbeit. Wir stünden Ihnen gerne zur Verfügung, um Ihr Vorhaben mit der gebotenen Sorgfalt zum Erfolg zu führen.
Strategische Weichenstellung für Ihr landwirtschaftliches Erbe
Wir bedauern, dass die zunehmende Komplexität des Agrarrechts und die Intransparenz der Bodenrichtwerte eine fundierte Entscheidung oft erschweren. Dennoch zeigt unsere Analyse, dass Klarheit über den realen Marktwert das unverzichtbare Fundament für jede nachhaltige Lösung ist. Ob Sie Ihr ackerland vererben oder verkaufen, hängt letztlich von der individuellen Gewichtung zwischen langfristigem Sachwerterhalt und notwendiger Liquidität ab. Wesentlich bleibt die methodische Prüfung steuerlicher Fristen sowie die rechtzeitige Klärung der Eigentumsstrukturen innerhalb der Familie, um das Vermögen über Generationen hinweg zu sichern.
AgrarKapital unterstützt Sie als Spezialist für Bayern dabei, diese technischen Hürden sicher zu überwinden. Wir garantieren eine diskrete Abwicklung und bieten Ihnen eine fundierte Entscheidungsgrundlage durch unsere kostenlose Wertermittlung. So vermeiden Sie teure Steuerfallen und sichern den wahren Wert Ihres Bodens für die Zukunft Ihrer Familie.
Fordern Sie jetzt Ihre kostenlose und unverbindliche Ackerland-Bewertung an. Wir stünden Ihnen gerne zur Verfügung, um diesen Prozess mit fachlicher Sorgfalt und Diskretion für Sie zum Erfolg zu führen.
Häufig gestellte Fragen zum Umgang mit Agrarflächen
Muss ich Steuern zahlen, wenn ich geerbtes Ackerland verkaufe?
Die Steuerpflicht hängt primär von der Haltedauer und der Einordnung des Bodens ab. Handelt es sich um Privatvermögen, ist der Verkauf nach Ablauf der zehnjährigen Spekulationsfrist einkommensteuerfrei. Schwieriger wird es, wenn das Land steuerlich als Betriebsvermögen eines (ruhenden) landwirtschaftlichen Betriebs gilt. In diesem Fall müssen stille Reserven unabhängig von der Haltedauer versteuert werden. Wir bedauern, dass viele Erben erst beim Notartermin von dieser Belastung erfahren, weshalb eine vorherige methodische Prüfung der Steuerunterlagen unerlässlich ist.
Wer hat ein Vorkaufsrecht beim Verkauf von landwirtschaftlichen Flächen?
In Deutschland haben aktive Landwirte ein gesetzliches Vorkaufsrecht nach dem Grundstückverkehrsgesetz. Wenn Sie Ihr ackerland vererben oder verkaufen, prüft die zuständige Landwirtschaftsbehörde, ob ein Landwirt die Fläche zur Aufstockung seines Betriebs zu den gleichen Konditionen erwerben möchte. Dies soll verhindern, dass Agrarflächen rein spekulativ an Nicht-Landwirte veräußert werden, während lokale Betriebe dringend auf Land angewiesen sind. Die Genehmigungsphase durch die Behörde dauert üblicherweise mehrere Wochen.
Wie wird der Wert von Ackerland in Bayern ermittelt?
Die Wertermittlung stützt sich auf die Bodenrichtwerte, die Bodenqualität (Ackerzahl) und regionale Marktdaten. Da die tatsächlichen Verkaufspreise in Bayern oft 20 bis 40 Prozent über den offiziellen Richtwerten liegen, ist eine einfache Tabellenabfrage meist unzureichend. Wir nutzen für die Immobilienbewertung zusätzliche Faktoren wie die Erreichbarkeit der Flächen und das Potenzial für alternative Nutzungen. Nur durch diese methodische Tiefe lässt sich ein Preis erzielen, der dem aktuellen Marktniveau von 2026 entspricht.
Kann ich Ackerland auch ohne Zustimmung der Erbengemeinschaft verkaufen?
Ein eigenständiger Verkauf ganzer Flurstücke ist ohne die Einstimmigkeit der Erbengemeinschaft rechtlich nicht möglich. Die Gemeinschaft kann nur gemeinsam über den Nachlass verfügen. Sollte keine Einigung erzielt werden, bleibt als letztes Mittel die Teilungsversteigerung, die jedoch oft zu geringeren Erlösen führt und das Familienverhältnis belastet. Wir unterstützen Sie dabei, durch eine objektive Wertermittlung eine sachliche Diskussionsgrundlage zu schaffen, damit die Entscheidung, ob Sie das ackerland vererben oder verkaufen, im Konsens getroffen werden kann.
Lohnt es sich, Ackerland für Photovoltaik-Anlagen zu behalten?
Flächen, die für Photovoltaik-Freiflächenanlagen (PV) geeignet sind, erzielen oft ein Vielfaches der üblichen landwirtschaftlichen Pacht. Ob sich das Behalten lohnt, hängt von der Nähe zu Netzeinspeisepunkten und der kommunalen Bauleitplanung ab. Wir stellen fest, dass solche Flächen im Jahr 2026 enorme Wertsteigerungen erfahren haben. Eine technische Prüfung des Standorts sollte daher immer erfolgen, bevor Sie über einen Verkauf nachdenken, da das PV-Potenzial den Marktwert massiv beeinflusst.
Was passiert mit dem Pachtvertrag, wenn ich das Land verkaufe?
Es gilt der Rechtsgrundsatz "Kauf bricht Pacht nicht". Der Käufer übernimmt den bestehenden Pachtvertrag mit allen Rechten und Pflichten. Eine vorzeitige Kündigung durch den neuen Eigentümer ist nur unter sehr engen gesetzlichen Voraussetzungen möglich, etwa bei Eigenbewirtschaftung durch einen Landwirt. Bestehende Verträge mit langen Laufzeiten können den Verkaufspreis beeinflussen, da sie die Flexibilität des Käufers einschränken; dies muss in der Verkaufsstrategie methodisch berücksichtigt werden.
Wie lange dauert der Verkaufsprozess einer Agrarfläche üblicherweise?
Vom ersten Beratungsgespräch bis zur Kaufpreiszahlung sollten Sie einen Zeitraum von drei bis sechs Monaten einplanen. Dieser Prozess umfasst die Wertermittlung, die diskrete Käufersuche, die notarielle Beurkundung und das gesetzliche Genehmigungsverfahren durch die Landwirtschaftsbehörde. Wir koordinieren diese Schritte für Sie, um die administrative Dauer so kurz wie möglich zu halten und eine rechtssichere Abwicklung zu garantieren. Gerne stünden wir Ihnen für eine zeitliche Einschätzung Ihres spezifischen Falls zur Verfügung.
Haben Sie Fragen oder möchten Sie verkaufen?
Unsere Experten beraten Sie gerne kostenlos und unverbindlich.