Was nützt die erfolgreichste Hofnachfolge, wenn am Ende die Abfindungsforderungen der Geschwister das mühsam aufgebaute Lebenswerk finanziell erdrosseln? Es ist eine schmerzhafte Realität, dass viele landwirtschaftliche Betriebe vor einer existenziellen Zerreißprobe stehen, wenn es darum geht, bei der Hofübergabe Geschwister auszahlen zu müssen, ohne die Liquidität des Nachfolgers zu vernichten. Wir bitten um Entschuldigung für die notwendige Sachlichkeit, doch die neuen Bodenrichtwerte vom Januar 2026 und die steigenden Pachtpreise von durchschnittlich 375 Euro pro Hektar lassen keinen Spielraum für vage Schätzungen.
Sie teilen sicher den Wunsch, den Familienfrieden zu wahren und gleichzeitig Ihre eigene Altersvorsorge auf ein solides Fundament zu stellen. Dieser Artikel zeigt Ihnen präzise, wie Sie durch gezielte Pacht- oder Verkaufsmodelle eine rechtssichere Abfindung gestalten, die alle Beteiligten zufriedenstellt. AgrarKapital analysiert methodisch die aktuellen Freibeträge, die Reform der Höfeordnung und erklärt, warum eine fundierte Immobilienbewertung der einzige Weg ist, um steuerliche Fallstricke und familiäre Konflikte im kommenden Jahr proaktiv zu vermeiden.
Wichtigste Erkenntnisse
- Erfahren Sie, warum alternative Übergabemodelle zur klassischen Schenkung im Jahr 2026 die Liquidität des Betriebs sichern und gleichzeitig weichende Erben fair berücksichtigen.
- Nutzen Sie das Pachtmodell als strategisches Instrument für eine stabile monatliche Zusatzrente, während der Grundbesitz langfristig im Familieneigentum verbleibt.
- Lernen Sie, wie Sie durch einen (Teil-)Verkauf an den Nachfolger das notwendige Kapital generieren, um bei der hofübergabe geschwister auszahlen zu können.
- Verstehen Sie die methodischen Unterschiede zwischen Ertrags- und Verkehrswert, um eine objektive Bewertungsgrundlage für die Abfindungsberechnung zu schaffen.
- Erhalten Sie eine strukturierte Anleitung zur Bestandsaufnahme und Wertermittlung Ihrer Flächen als Basis für eine rechtssichere und friedliche Vermögensübertragung.
Hofübergabe an die nächste Generation: Warum Pacht oder Verkauf oft besser sind als eine Schenkung
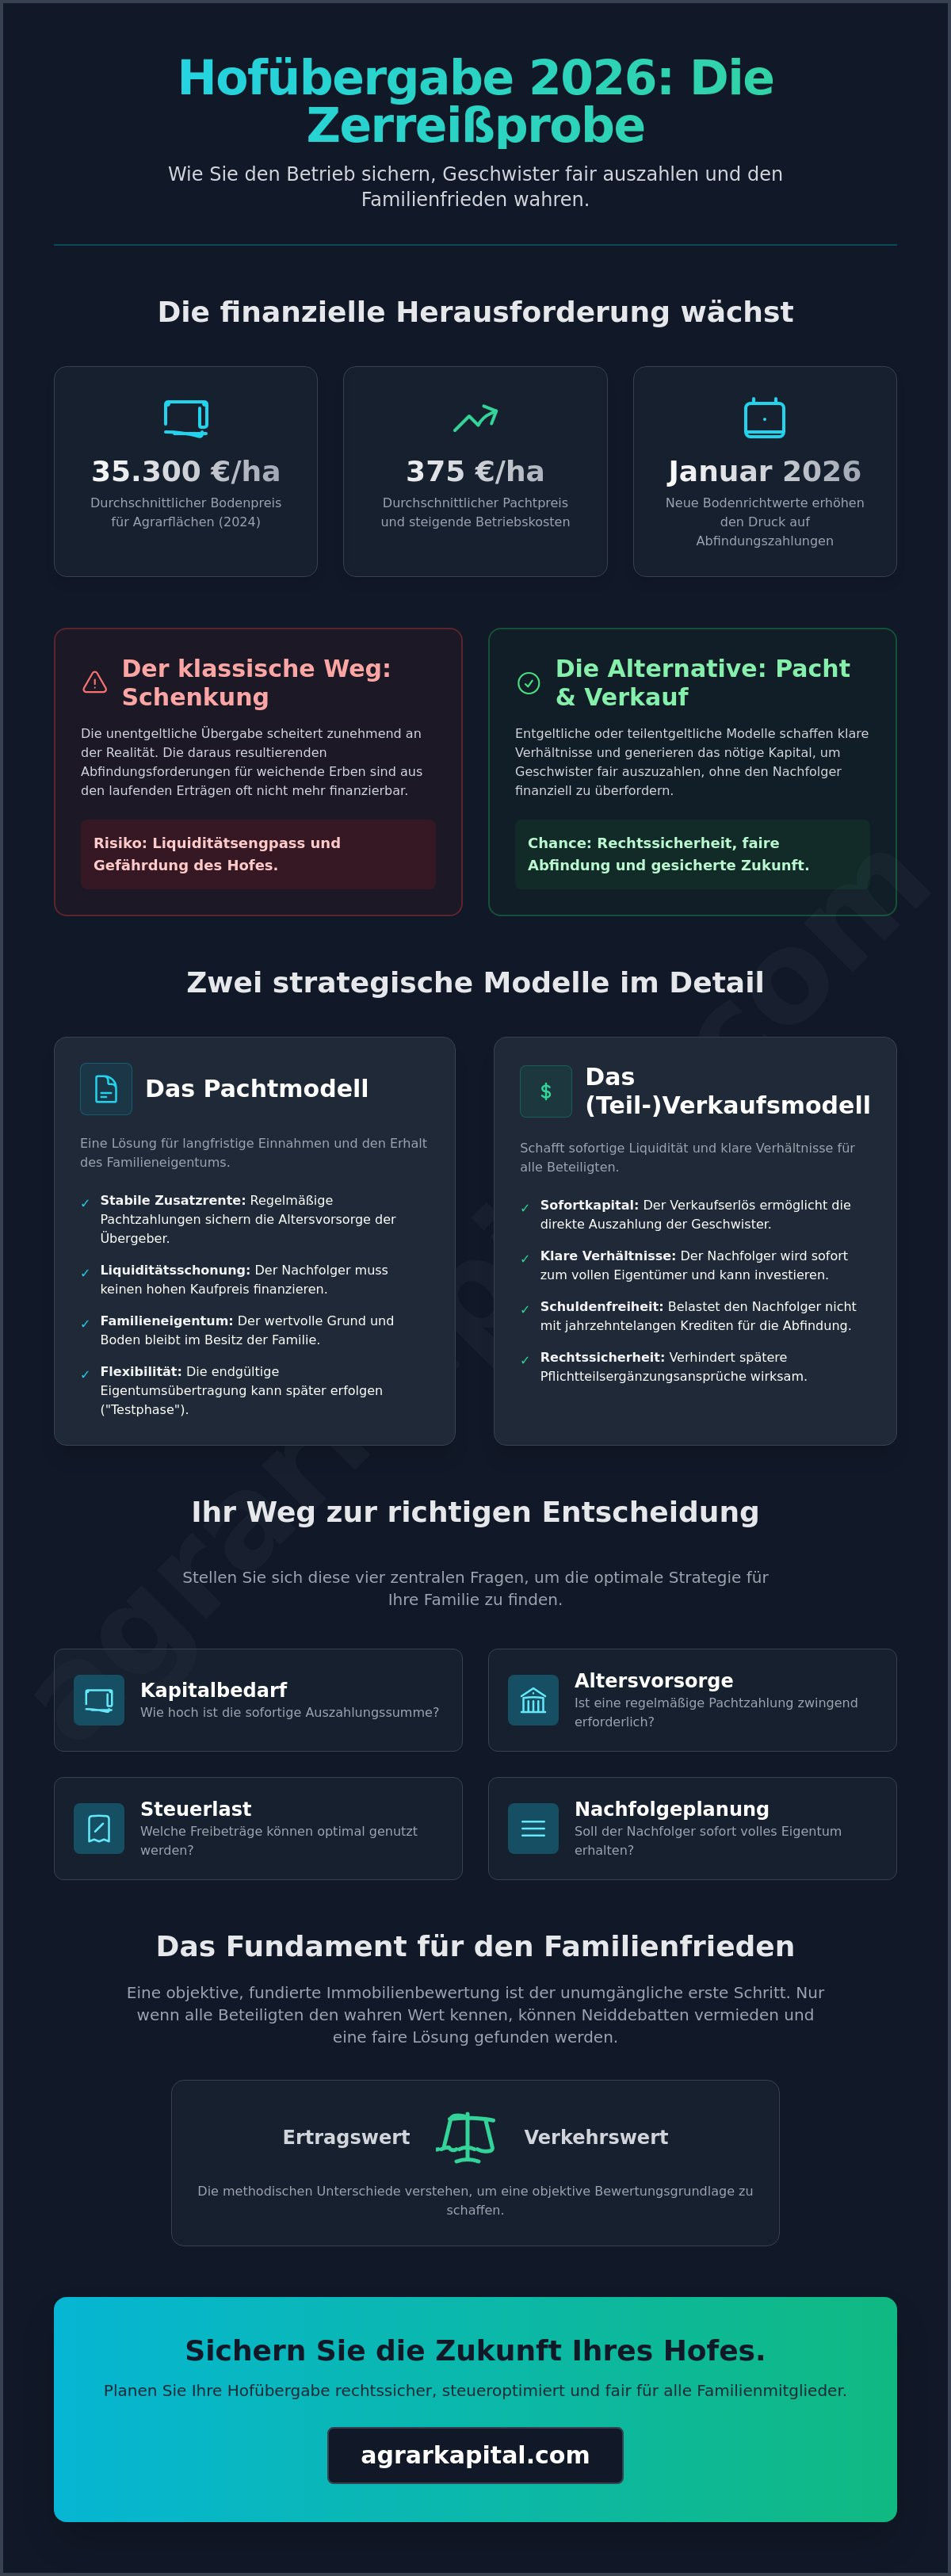
Die Hofübergabe im Jahr 2026 ist weit mehr als ein bloßer Generationenwechsel; sie ist eine hochkomplexe strategische Weichenstellung. In der Vergangenheit galt die unentgeltliche Schenkung als Standardmodell, doch die wirtschaftlichen Rahmenbedingungen haben sich massiv verschärft. Wir müssen an dieser Stelle nüchtern feststellen, dass die klassische Schenkung oft an der fehlenden Liquidität für weichende Erben scheitert. Wenn Eltern ihren Betrieb übertragen, stehen sie vor der Herausforderung, die Altersvorsorge zu sichern und gleichzeitig bei der hofübergabe geschwister auszahlen zu müssen. Da die Bodenpreise für Agrarflächen in Deutschland im Jahr 2024 bereits auf durchschnittlich 35.300 Euro pro Hektar gestiegen sind, erreichen Abfindungsansprüche Dimensionen, die aus den laufenden Erträgen kaum noch zu finanzieren sind.
Entgeltliche oder teilentgeltliche Übertragungsmodelle bieten hier eine notwendige methodische Präzision. Durch den Verkauf von Teilflächen oder die Vereinbarung von Pachtzahlungen wird Kapital generiert, das direkt für die Abfindung der Geschwister genutzt werden kann. Diese Modelle erhöhen die Rechtssicherheit erheblich. Klare vertragliche Regelungen verhindern, dass Jahre später Pflichtteilsergänzungsansprüche geltend gemacht werden, die den Fortbestand des Hofes gefährden könnten. Eine strukturierte Herangehensweise ist hierbei unerlässlich, um spätere Anfechtungen auszuschließen.
Die emotionale vs. die wirtschaftliche Entscheidung
Das Loslassen des eigenen Lebenswerks ist ein zutiefst emotionaler Prozess. Dennoch hilft gerade die Fokussierung auf harte Zahlen dabei, diese Emotionen zu versachlichen. Ein professionelles Erwartungsmanagement ist hierbei der Schlüssel zum Erfolg. Es muss die Frage geklärt werden, was der Nachfolger unter Berücksichtigung der aktuellen Zinslage und Betriebskosten realistisch an Abfindungen leisten kann. Eine objektive Immobilienbewertung bildet das unverzichtbare Fundament für den Familienfrieden. Nur wenn alle Beteiligten den tatsächlichen Marktwert kennen, lassen sich Neiddebatten vermeiden. In Regionen, in denen die Höfeordnung gilt, sind die rechtlichen Leitplanken zwar enger gesteckt, doch auch hier bleibt die wirtschaftliche Tragfähigkeit das oberste Gebot.
Pacht oder Verkauf: Eine erste Orientierungshilfe
Die Entscheidung zwischen Pacht und Verkauf hängt von den individuellen Zielen der Familie ab. Das Pachtmodell ist oft dann die richtige Wahl, wenn die Eltern eine monatliche Zusatzrente benötigen und das Eigentum langfristig in der Familie bleiben soll. Ein (Teil-)Verkauf hingegen schafft sofortige Liquidität, um bei der hofübergabe geschwister auszahlen zu können, ohne den Nachfolger mit jahrzehntelangen Krediten zu belasten. Hierbei ist jedoch stets das Agrarstrukturverbesserungsgesetz zu beachten. Dieses soll eine ungesunde Konzentration von Grund und Boden verhindern. Wir unterstützen Sie dabei, diese regulatorischen Hürden methodisch zu prüfen. Folgende Faktoren fließen in die Entscheidungsmatrix ein:
- Kapitalbedarf: Wie hoch ist die sofortige Auszahlungssumme für die Geschwister?
- Altersvorsorge: Reichen die Rentenansprüche aus oder ist eine Pachtzahlung zwingend erforderlich?
- Steuerlast: Welche steuerlichen Freibeträge können bei den verschiedenen Modellen optimal genutzt werden?
- Nachfolgeplanung: Soll der Nachfolger sofort volles Eigentum erhalten oder erst nach einer Testphase?
Das Pachtmodell: Langfristige Einnahmen und Flexibilität für Übergeber
Das Pachtmodell stellt eine methodisch saubere Lösung dar, wenn die Eigentumsübertragung noch nicht unmittelbar erfolgen soll oder die Liquidität des Nachfolgers geschont werden muss. Hierbei behalten die Eltern das Eigentum am Grund und Boden, während das Kind als Pächter die operative Bewirtschaftung übernimmt. Der entscheidende Vorteil liegt in der Schaffung einer verlässlichen Liquiditätsquelle. Während ein einmaliger Verkaufserlös oft für die Abfindung anderer Erben gebunden ist, fungieren die monatlichen Pachtzahlungen als sichere Zusatzrente für die Übergeber. Wir müssen an dieser Stelle einräumen, dass dieses Modell eine präzise Kalkulation der zukünftigen Betriebsergebnisse voraussetzt. Es bietet jedoch die notwendige Zeit, um strategisch zu planen, wie Sie bei der hofübergabe geschwister auszahlen, ohne den Betrieb sofort mit hohen Kreditsummen zu belasten.
Ein wesentlicher Aspekt ist die steuerliche Flexibilität. Da der Betrieb im steuerlichen Sinne fortgeführt wird, bleiben stille Reserven zunächst unaufgedeckt. Spätere Optionen wie eine Schenkung oder ein schrittweiser Verkauf bleiben offen. Da der gesamte Hofübergabeprozesses eine Vielzahl von Fragen aufwirft, dient die Pacht oft als stabilisierende Zwischenlösung. Sie ermöglicht es dem Nachfolger, sich in der Betriebsführung zu beweisen, während die Eltern finanziell unabhängig bleiben. Eine professionelle Immobilienbewertung bildet hierbei die unverzichtbare Grundlage für die Festlegung fairer Pachtkonditionen.
Gestaltung des Pachtvertrags im familiären Kontext
Die Festlegung der Pachthöhe erfordert Fingerspitzengefühl. Sie muss eine Balance zwischen dem marktüblichen Wert, der 2026 bei durchschnittlich 375 Euro pro Hektar Ackerland liegt, und einem angemessenen Familienbonus finden. Angesichts der volatilen Agrarmärkte sind Wertsicherungsklauseln, wie eine Indexmiete, heute unverzichtbar. Diese stellen sicher, dass die Kaufkraft der elterlichen Rente über die Jahre erhalten bleibt. Zudem sollten klare Regelungen für notwendige Investitionen und die Instandhaltung durch den Nachfolger getroffen werden, um spätere Unklarheiten über Wertsteigerungen des Hofes zu vermeiden.
Steuerliche Aspekte der Verpachtung
Die Verpachtung im Ganzen (Betriebsverpachtung) verhindert die zwangsweise Betriebsaufgabe. Dies ist entscheidend, um die sofortige Versteuerung der stillen Reserven im Anlagevermögen zu umgehen. Besondere Aufmerksamkeit gilt der umsatzsteuerlichen Behandlung von verpachtetem Inventar und Gebäuden. Wir weisen ausdrücklich darauf hin, dass die Wahl des falschen Pachtmodells erhebliche steuerliche Nachzahlungen auslösen kann. Eine spezialisierte steuerliche Begleitung ist daher keine Option, sondern eine methodische Notwendigkeit. Im Vergleich zum Sofortverkauf bietet die Pacht zwar keinen hohen Einmalbetrag für Geschwisterabfindungen, sichert aber das elterliche Auskommen ohne Substanzverlust.
Landwirtschaftliche Flächen an Kinder verkaufen: Klare Schnitte und Kapitalisierung
Während das Pachtmodell auf eine langfristige Rentensicherung zielt, ermöglicht der (Teil-)Verkauf des Betriebs an den Nachfolger einen klaren wirtschaftlichen Schnitt. Wir müssen an dieser Stelle methodisch einräumen, dass die finanzielle Belastung für das Kind zunächst höher erscheint als bei einer Schenkung. Doch genau hier liegt die strategische Lösung, wenn Sie bei der hofübergabe geschwister auszahlen möchten, ohne die operative Liquidität des Hofes über Jahrzehnte durch unvorhersehbare Ausgleichsforderungen zu gefährden. Ein Verkauf generiert sofort verfügbares Kapital, das direkt zur Abfindung der weichenden Erben genutzt werden kann. Dies schafft Fakten und verhindert, dass spätere Wertsteigerungen des Bodens zu neuen Begehrlichkeiten innerhalb der Erbengemeinschaft führen.
Für den Nachfolger ergeben sich durch den entgeltlichen Erwerb handfeste steuerliche Vorteile, die bei einer reinen Schenkung oft ungenutzt bleiben. Der Kauf ermöglicht neue Abschreibungsmöglichkeiten (AfA) auf Wirtschaftsgebäude und das Inventar. Diese Abschreibungen senken die steuerliche Last des Nachfolgers in der kritischen Phase nach der Übernahme erheblich. Um die Eltern abzusichern, werden Reallasten und Rückfallklauseln im Grundbuch verankert. Diese Instrumente sichern beispielsweise ein lebenslanges Wohnrecht oder die monatlichen Zahlungen ab und bieten Schutz, falls der Nachfolger den Betrieb entgegen der familiären Absprachen veräußern sollte. Angesichts der durchschnittlichen Kaufpreise für Agrarflächen von 35.300 Euro pro Hektar (Stand 2024) ist eine solche grundbuchrechtliche Absicherung eine unverzichtbare Vorsichtsmaßnahme.
Der Verkauf gegen Leibrente: Ein bewährter Weg
Ein hybrider Weg ist der Verkauf gegen Leibrente. Hierbei wird oft eine anfängliche Einmalzahlung für die Geschwister mit lebenslangen monatlichen Bezügen für die Eltern kombiniert. Wir unterscheiden im Agrarsektor strikt zwischen der Leibrente, die an die Lebensdauer der Eltern gebunden ist, und der Zeitrente mit einer fest vereinbarten Laufzeit. Ein wesentlicher Vorteil für das Kind: Die Rentenzahlungen können unter bestimmten Voraussetzungen steuerlich als Sonderausgaben geltend gemacht werden. Dies unterstützt die Finanzierung des Kaufs indirekt durch eine Reduzierung der Einkommensteuerlast des Nachfolgers.
Verkauf zum Freundschaftspreis: Die gemischte Schenkung
Häufig erfolgt der Verkauf innerhalb der Familie unter dem aktuellen Marktwert, was rechtlich als gemischte Schenkung gewertet wird. Wir weisen ausdrücklich darauf hin, dass hierbei methodische Sorgfalt geboten ist. Liegt der vereinbarte Preis zu weit unter dem Verkehrswert, kann das Finanzamt für den unentgeltlichen Teil Schenkungssteuer erheben. Hierbei sollten die gesetzlichen Freibeträge, die im Jahr 2026 für Kinder bei 400.000 Euro liegen, gezielt in die Preisgestaltung einfließen. Ein professionelles Gutachten zur Dokumentation des tatsächlichen Marktwerts ist keine bloße Empfehlung, sondern eine notwendige Grundlage, um langwierige Prüfungen durch die Finanzbehörden und unvorhergesehene Steuerforderungen proaktiv zu vermeiden.
Gerechtigkeit für alle: Weichende Erben und die Abfindungsfalle
Die größte Hürde bei der Hofnachfolge liegt oft nicht in der Bewirtschaftung selbst, sondern in der sogenannten Abfindungsfalle. Wir müssen an dieser Stelle offen ansprechen, dass der Wunsch nach absoluter Gleichbehandlung aller Kinder oft im direkten Widerspruch zum Erhalt des landwirtschaftlichen Betriebs steht. Wenn Sie bei der hofübergabe geschwister auszahlen, prallen Welten aufeinander: Der Nachfolger benötigt Kapital für Investitionen, während die weichenden Erben ihren gerechten Anteil am Familienvermögen fordern. Eine methodisch saubere Lösung besteht oft darin, gezielt Randflächen zu veräußern, die für die Kernbewirtschaftung nicht essenziell sind. Dieser Teilverkauf schafft die notwendige Liquidität, um Geschwister sofort zu entschädigen, ohne den gesamten Betrieb mit unbezahlbaren Krediten zu belasten.
Ein zentraler Streitpunkt ist die Bewertungsgrundlage. Während weichende Erben meist auf den hohen Verkehrswert (Marktwert) schielen, orientiert sich die Belastbarkeit des Hofes am Ertragswert. Im Jahr 2026 klafft diese Schere durch die gestiegenen Bodenpreise weiter auseinander denn je. Um spätere Pflichtteilsergänzungsansprüche zu vermeiden, ist die Einhaltung der Zehn-Jahres-Frist bei Schenkungen entscheidend. Wir raten jedoch dazu, bereits im Übergabevertrag auf rechtssichere Verzichtserklärungen gegen Zahlung einer Abfindung zu setzen. Dies schafft sofortige Klarheit und schützt den Nachfolger vor bösen Überraschungen in der Zukunft.
Besonderheiten in Bayern: Das Erbrecht und die Nachabfindung
In Bayern gilt nicht die norddeutsche Höfeordnung, sondern das allgemeine BGB, ergänzt durch spezifische agrarrechtliche Grundsätze. Das Ziel bleibt gleich: Die Zerschlagung des Hofes soll verhindert werden. Ein kritischer Aspekt in der bayerischen Praxis ist die Nachabfindung. Verkauft der Nachfolger innerhalb eines festgelegten Zeitraums, oft 15 bis 20 Jahre, Teile des Hofes mit hohem Gewinn, haben die Geschwister häufig Anspruch auf eine Nachzahlung. Wir bitten um Verständnis, dass diese Fristen und Klauseln im Vertrag präzise definiert sein müssen, um langwierige Rechtsstreitigkeiten zu vermeiden. Ein bloßer Handschlag reicht hier bei Weitem nicht aus.
Wald und Grünland als stille Reserve
Waldflächen und extensiv genutztes Grünland dienen oft als ideale "Währung" für den Ausgleich unter Geschwistern. Forstflächen lassen sich leichter aus dem Betriebsverband lösen als zentrale Ackerflächen. Bei der Bewertung von Wald für das Jahr 2026 müssen jedoch Faktoren wie der Klimawandel und der aktuelle Holzmarkt methodisch berücksichtigt werden. Ein pauschaler Hektarpreis wird der Realität hier selten gerecht. Als ersten Schritt für eine faire Lösung empfehlen wir unsere kostenlose Bewertung, die Ihnen eine neutrale und objektive Datenbasis für die familiären Verhandlungen liefert. Nur wer den echten Wert kennt, kann am Ende eine Entscheidung treffen, die den Familienfrieden langfristig sichert.
Möchten Sie wissen, wie viel Ihre Flächen aktuell wert sind? Starten Sie jetzt Ihre unverbindliche Immobilienbewertung und schaffen Sie eine solide Basis für die Auszahlung Ihrer Geschwister.
Den optimalen Weg finden: Schritt für Schritt zur fundierten Entscheidung
Wir müssen an dieser Stelle offen einräumen, dass der Weg zur finalen Unterschrift beim Notar oft von technischen Hürden und emotionalen Spannungen geprägt ist. Eine methodische Herangehensweise ist daher kein Luxus, sondern die Voraussetzung für einen dauerhaften Familienfrieden. Der erste Schritt besteht in einer lückenlosen Bestandsaufnahme. Hierbei müssen sämtliche Flurstücke, deren aktuelle Nutzung als Acker, Wald oder Grünland sowie bestehende Belastungen im Grundbuch präzise erfasst werden. Nur auf dieser Faktenbasis lässt sich seriös planen, wie Sie bei der hofübergabe geschwister auszahlen, ohne die wirtschaftliche Substanz des Nachfolgers zu gefährden.
Nach der Bestandsaufnahme folgt die objektive Wertermittlung durch Experten. Wir unterstützen Sie hierbei mit einer fundierten Immobilienbewertung, die über bloße Durchschnittswerte hinausgeht. In einem moderierten Familiengespräch sollten anschließend die Bedürfnisse aller Beteiligten offengelegt werden. Oft zeigt sich, dass weichende Erben weniger an einer maximalen Summe als an einer fairen Anerkennung interessiert sind. Vor der vertraglichen Fixierung ist ein umfassender Experten-Check durch Makler, Steuerberater und Notar unerlässlich. Dieser Prozess stellt sicher, dass alle Nebenabreden, wie etwa Rückfallklauseln oder Wohnrechte, rechtssicher in den Übergabevertrag einfließen.
Die Wertermittlung als Schlüssel zum Familienfrieden
Die größte Gefahr für den Familienfrieden sind vage Schätzungen am Küchentisch. Wir müssen darauf hinweisen, dass Bodenrichtwerte allein oft nicht ausreichen, um den tatsächlichen Marktwert im Jahr 2026 abzubilden. Diese Werte sind lediglich Durchschnittswerte der Vergangenheit und berücksichtigen selten lokale Besonderheiten oder das Potenzial für Photovoltaik-Freiflächenanlagen, die den Wert massiv beeinflussen können. In Bayern sehen wir aktuell Markttrends, die durch eine hohe Nachfrage bei begrenztem Angebot geprägt sind. AgrarKapital bietet Ihnen hier eine diskrete und methodisch fundierte Analyse, die als neutrale Instanz Streitigkeiten zwischen den Geschwistern proaktiv verhindert.
Vorbereitung auf den Notartermin
Ein reibungsloser Notartermin erfordert eine akribische Vorbereitung der Unterlagen. Wir haben für Sie eine Checkliste der notwendigen Dokumente zusammengestellt:
- Aktuelle Grundbuchauszüge: Zur Prüfung bestehender Lasten und Dienstbarkeiten.
- Pachtverträge: Dokumentation laufender Einnahmen und Bindungsfristen.
- Katasterauszüge: Präzise Darstellung der Flächengrenzen.
- Wirtschaftswerte: Daten zur Ertragskraft für die steuerliche Einordnung.
Besondere Aufmerksamkeit verdient die Einholung der Genehmigung nach dem Grundstücksverkehrsgesetz. Ohne diese behördliche Zustimmung ist der Verkauf oder die Übertragung landwirtschaftlicher Flächen rechtlich unwirksam. In der Abschlussprüfung muss zudem sichergestellt werden, dass die Altersvorsorge der Eltern durch die gewählten Pacht- oder Verkaufsmodelle lückenlos gesichert ist. Falls Sie unsicher sind, welchen Marktwert Ihre Flächen aktuell erzielen könnten, bietet Ihnen unsere Maklerdienstleistung für Agrarflächen eine verlässliche Orientierung für Ihre nächsten Schritte.
Die Zukunft Ihres Hofes rechtssicher und friedlich gestalten
Die Hofübergabe im Jahr 2026 erfordert den Mut zu neuen, wirtschaftlich tragfähigen Modellen. Wir müssen an dieser Stelle festhalten, dass eine rein unentgeltliche Schenkung heute oft an ihre Grenzen stößt, besonders wenn Sie bei der hofübergabe geschwister auszahlen müssen, ohne die Existenz des Nachfolgers zu gefährden. Ob Sie sich für die langfristige Sicherheit eines Pachtmodells oder den klaren Schnitt eines strategischen Teilverkaufs entscheiden: Eine methodisch fundierte Wertermittlung bleibt der unverzichtbare Anker für den Familienfrieden und Ihre eigene finanzielle Unabhängigkeit im Alter.
Wir bitten um Verständnis, dass die Komplexität dieser Entscheidung eine individuelle Analyse erfordert, die über allgemeine Ratschläge hinausgeht. Als spezialisierter Partner für Agrarflächen in Bayern konnten wir allein im Jahr 2024 über 180 Hektar erfolgreich vermitteln und dabei helfen, faire Lösungen für alle Familienmitglieder zu finden. Eine diskrete Abwicklung ohne öffentliche Inserate ist für uns oberstes Gebot, um Ihre Privatsphäre während dieses sensiblen Prozesses zu schützen.
Machen Sie jetzt den ersten Schritt zu einer fundierten Entscheidung. Jetzt kostenlose und diskrete Bewertung Ihrer Agrarflächen anfordern und erhalten Sie eine objektive Marktwertanalyse als verlässliche Verhandlungsgrundlage für Ihre Familie. Wir begleiten Sie gerne dabei, Ihr Lebenswerk sicher und wertschätzend in die nächste Generation zu führen.
Häufig gestellte Fragen zur Hofübergabe und Abfindung
Ist ein Pachtvertrag mit den eigenen Kindern steuerlich anerkannt?
Ein Pachtvertrag zwischen Eltern und Kindern wird vom Finanzamt anerkannt, sofern er einem sogenannten Fremdvergleich standhält. Das bedeutet, dass der Vertrag schriftlich fixiert sein muss und die Konditionen, insbesondere die Pachthöhe, im Kern dem entsprechen sollten, was auch mit einem fremden Dritten vereinbart worden wäre. Wir weisen methodisch darauf hin, dass die Pachtzahlung tatsächlich geleistet werden muss, um steuerliche Anerkennung zu finden und nicht als verdeckte Schenkung eingestuft zu werden.
Was ist vorteilhafter: Eine Einmalzahlung oder eine monatliche Rente vom Kind?
Die Entscheidung hängt primär vom Verwendungszweck ab. Eine Einmalzahlung ist methodisch vorteilhafter, wenn Sie unmittelbar bei der hofübergabe geschwister auszahlen müssen, um klare Verhältnisse zu schaffen. Eine monatliche Rente (Leibrente) hingegen dient der langfristigen Absicherung Ihres Lebensunterhalts und schont die Liquidität des Nachfolgers. In der Praxis erweisen sich hybride Modelle, die eine Teil-Abfindung für Geschwister mit einer Basisrente für die Eltern kombinieren, oft als die stabilste Lösung.
Muss ich Grunderwerbsteuer zahlen, wenn ich Land an mein Kind verkaufe?
Nein, Verkäufe und Übertragungen von Grundstücken zwischen Verwandten in gerader Linie sind in Deutschland gemäß § 3 Nr. 6 Grunderwerbsteuergesetz von der Steuer befreit. Dies gilt für Übertragungen von Eltern an Kinder sowie an Enkelkinder. Während der allgemeine Steuersatz in Bayern bei 3,5 % liegt, bleibt dieser direkte Generationenwechsel somit steuerfrei. Wir bitten jedoch um Beachtung, dass diese Befreiung nicht für Geschwister untereinander gilt, falls diese Flächen untereinander tauschen oder verkaufen.
Wie wird der Wert von Ackerland und Wald für die Übergabe berechnet?
Die Wertermittlung basiert methodisch auf den aktuellen Bodenrichtwerten zum Stichtag Januar 2026, ergänzt durch eine individuelle Verkehrswertermittlung. Bei Ackerflächen fließen Bodenpunkte und Ertragssicherheit ein, während bei Waldflächen der Bodenwert und der Bestandswert des Aufwuchses separat kalkuliert werden. Wir müssen einräumen, dass einfache Schätzungen hier oft zu familiären Spannungen führen. Eine professionelle Analyse der Marktlage ist daher die einzige verlässliche Basis für faire Abfindungsverhandlungen.
Können weichende Erben einen Verkauf an das bevorzugte Kind anfechten?
Ein Verkauf zum Marktwert ist grundsätzlich nicht anfechtbar. Erfolgt der Verkauf jedoch deutlich unter dem Verkehrswert, wird der Differenzbetrag rechtlich als Schenkung gewertet (gemischte Schenkung). In diesem Fall können weichende Erben nach dem Erbfall Pflichtteilsergänzungsansprüche geltend machen, sofern die Übertragung weniger als zehn Jahre zurückliegt. Um bei der hofübergabe geschwister auszahlen zu können und gleichzeitig Rechtssicherheit zu haben, ist eine lückenlose Dokumentation des Marktwerts durch ein Gutachten unerlässlich.
Was passiert mit bestehenden Pachtverträgen mit Dritten bei der Übergabe?
Es gilt der Rechtsgrundsatz "Kauf bricht Miete nicht" gemäß § 566 BGB, der auch im Pachtrecht Anwendung findet. Der Nachfolger tritt als neuer Verpächter mit allen Rechten und Pflichten in die bestehenden Verträge ein. Eine vorzeitige Kündigung durch den Nachfolger ist nur unter sehr engen gesetzlichen Voraussetzungen möglich, etwa bei einer vertraglich vereinbarten Sonderkündigungsklausel für den Fall der Hofübergabe. Wir empfehlen, diese Verträge im Vorfeld methodisch zu prüfen, um die Bewirtschaftungsfreiheit des Nachfolgers nicht einzuschränken.
Welche Rolle spielt das Wohnrecht oder der Nießbrauch beim Verkauf an Kinder?
Wohnrechte und Nießbrauch mindern den wirtschaftlichen Wert der Immobilie oder der Flächen erheblich. Dieser Minderwert wird kapitalisiert und vom Kaufpreis abgezogen, was den Finanzierungsbedarf des Kindes senkt. Während das Wohnrecht sich meist auf Gebäude beschränkt, umfasst der Nießbrauch auch die Fruchtziehung, also beispielsweise die Pachteinnahmen. Wir weisen darauf hin, dass diese Rechte zwingend im Grundbuch an erster Rangstelle abgesichert werden sollten, um die elterliche Vorsorge unabhängig von der wirtschaftlichen Lage des Kindes zu garantieren.
Wie lange vor dem Ruhestand sollte ich mit der Planung der Hofübergabe beginnen?
Idealerweise sollten Sie den Prozess fünf bis zehn Jahre vor dem geplanten Ausstieg einleiten. Dieser Zeitraum ist methodisch sinnvoll, um steuerliche Freibeträge von 400.000 € pro Kind mehrfach nutzen zu können, da diese alle zehn Jahre neu aufleben. Zudem bleibt genügend Zeit für ein moderiertes Familiengespräch und die schrittweise Heranführung des Nachfolgers an die Betriebsführung. Eine überstürzte Übergabe führt oft zu handwerklichen Fehlern im Vertragswerk und unnötigen steuerlichen Belastungen.
Haben Sie Fragen oder möchten Sie verkaufen?
Unsere Experten beraten Sie gerne kostenlos und unverbindlich.