6b-Rücklage in der Landwirtschaft: Steuern sparen beim Flächenverkauf 2026
Haben Sie sich schon einmal gefragt, warum manche Landwirte trotz steigender Bodenrichtwerte im Jahr 2026 kaum Steuern auf ihre Veräußerungsgewinne zahlen, während andere fast die Hälfte ihres Erlöses an den Fiskus verlieren? Dieser Unterschied ist kein Zufall, sondern das Ergebnis einer methodisch fundierten Planung. Wir wissen, dass die Unklarheit über die tatsächliche Steuerhöhe und der enorme Zeitdruck bei Reinvestitionsfristen oft eine große Belastung darstellen. Es ist bedauerlich, dass die rechtlichen Hürden so komplex sind, doch eine genaue Auseinandersetzung mit den technischen Details ist für den Erhalt Ihres Familienvermögens unumgänglich.
Durch die strategische Nutzung der 6b rücklage landwirtschaft verkauf können Sie die Steuerlast beim Flächenverkauf legal minimieren und Ihr Kapital langfristig für den Ruhestand oder neue Projekte sichern. In diesem Artikel erfahren Sie, wie Sie die aktuellen Fristen von vier bis sechs Jahren optimal nutzen und den kostspieligen Gewinnzuschlag von 6 Prozent pro Jahr bei Fristüberschreitung vermeiden. Wir geben Ihnen einen strukturierten Überblick über den gesamten Prozess, von der professionellen Immobilienbewertung als Kalkulationsbasis bis hin zur erfolgreichen Reinvestition in moderne Agrarflächen oder Gebäude.
Wichtigste Erkenntnisse
- Erfahren Sie, wie Sie die Besteuerung stiller Reserven durch eine gezielte Reinvestition strategisch aufschieben und so wertvolle Liquidität in Ihrem Betrieb halten.
- Verstehen Sie die wesentlichen rechtlichen Voraussetzungen für die 6b rücklage landwirtschaft verkauf, insbesondere die notwendige sechsjährige Zugehörigkeit der Fläche zum Anlagevermögen.
- Entdecken Sie flexible Reinvestitionswege, die vom Erwerb neuer Ackerflächen bis hin zu Investitionen in moderne Wirtschaftsgebäude wie Ställe oder Lagerhallen reichen.
- Lernen Sie, warum eine methodisch fundierte Immobilienbewertung unter Berücksichtigung aktueller Bodenrichtwerte die unverzichtbare Kalkulationsbasis für Ihre Steuerstrategie bildet.
- Nutzen Sie einen klaren strukturellen Fahrplan, um die Reinvestitionsfristen sicher zu managen und die drohende Verzinsung von 6 Prozent pro Jahr bei Nichtverwendung zu vermeiden.
Was ist die 6b-Rücklage und warum ist sie beim Landverkauf entscheidend?
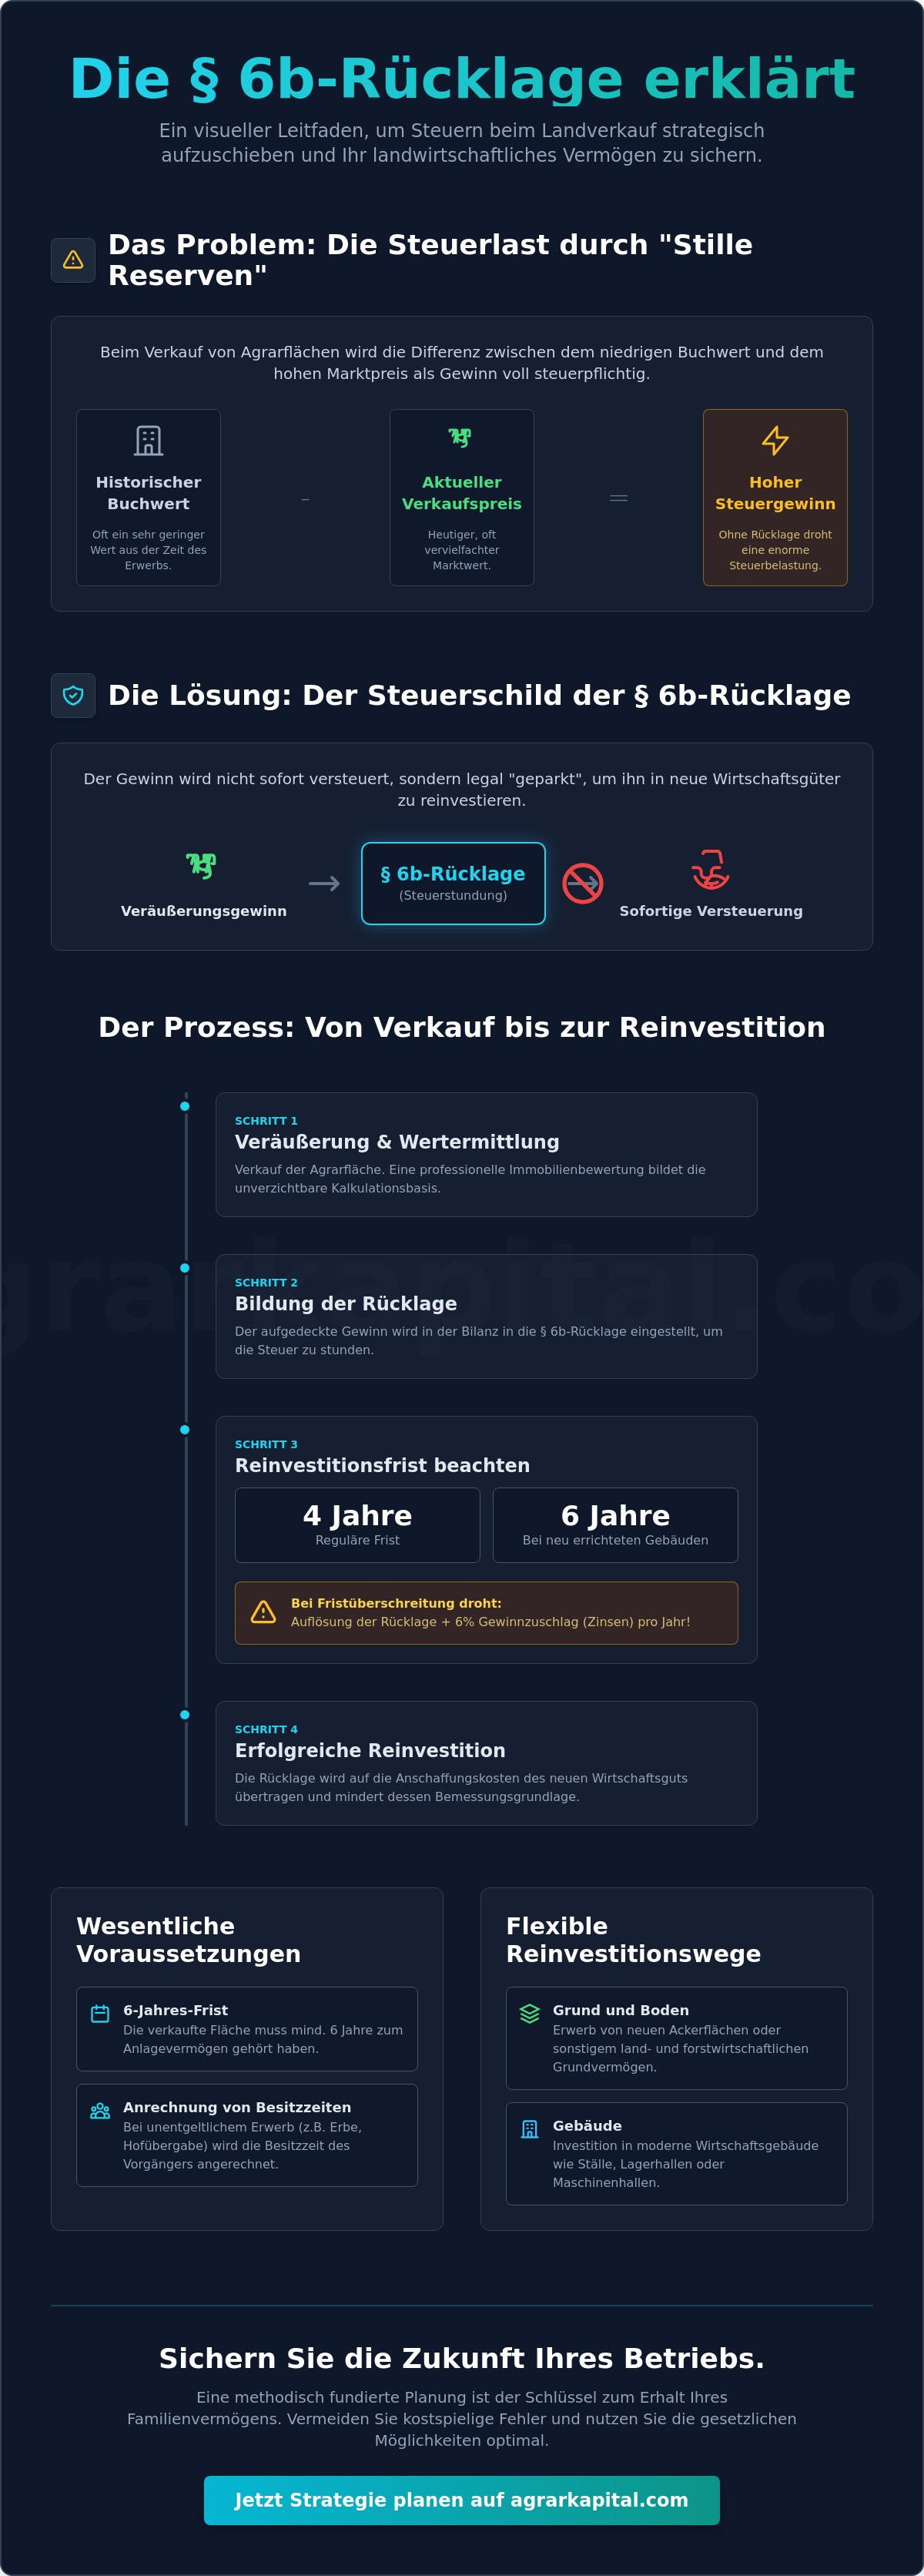
Wer Agrarflächen veräußert, steht oft vor einer gewaltigen steuerlichen Hürde. Die Reinvestitionsrücklage nach § 6b EStG fungiert hier als das zentrale Instrument zur Steuerstundung. Sie erlaubt es Ihnen, den Gewinn aus dem Verkauf von Grund und Boden nicht sofort versteuern zu müssen. Stattdessen wird dieser Gewinn rechnerisch in eine Rücklage eingestellt. Das primäre Ziel dieses Mechanismus ist die Förderung betrieblicher Umstrukturierungen. Ohne die 6b rücklage landwirtschaft verkauf würde der Fiskus einen erheblichen Teil des Erlöses beanspruchen, was die Liquidität Ihres Betriebs empfindlich schwächen könnte. Um den rechtlichen Rahmen dieser Regelungen besser zu verstehen, lohnt ein methodischer Blick auf die Grundlagen der landwirtschaftlichen Besteuerung.
Ein oft unterschätzter Aspekt ist die psychologische Komponente. Ein Flächenverkauf ist häufig mit emotionalen Entscheidungen verbunden, etwa bei einer Hofaufgabe oder einer Teilveräußerung zur Entschuldung. Die 6b-Rücklage verschafft Ihnen ein strategisches Zeitfenster. Anstatt unter Zeitdruck in die erstbeste Ersatzfläche zu investieren, gewinnen Sie vier bis sechs Jahre Zeit. Diese Ruhe ist essenziell, um marktgerechte Preise zu erzielen und Investitionen zu tätigen, die wirklich zu Ihrer langfristigen Strategie passen. Es ist bedauerlich, dass viele Landwirte diesen Spielraum aus Unkenntnis ungenutzt lassen.
Stille Reserven: Das verborgene Kapital in Ihrem Boden
Stille Reserven entstehen durch die Diskrepanz zwischen dem historischen Buchwert und dem aktuellen Marktwert. In Regionen wie Bayern haben sich die Bodenpreise über Jahrzehnte vervielfacht, während der Buchwert in der Bilanz oft bei minimalen Werten aus der Zeit der Anschaffung oder Erbeinsetzung verharrt. Wenn Sie heute einen Hektar Ackerland verkaufen, ist der Veräußerungsgewinn die Differenz aus dem Verkaufspreis abzüglich der Veräußerungskosten und des Buchwerts. Dieser Gewinn ist es, der ohne Rücklage voll steuerpflichtig wäre.
Der Unterschied zwischen Steuererlass und Steuerstundung
Es ist wichtig zu verstehen, dass die 6b-Rücklage kein endgültiger Steuererlass ist. Es handelt sich um eine Stundung. Die Steuerzahlung wird in die Zukunft verschoben, indem die Rücklage auf ein neu angeschafftes Wirtschaftsgut übertragen wird. Das mindert die Anschaffungskosten des neuen Gutes in der Bilanz. Bei Gebäuden führt dies zu geringeren Abschreibungsmöglichkeiten in der Zukunft. Bei Grund und Boden, der nicht abnutzbar ist, bleibt der steuerliche Vorteil jedoch dauerhaft im Betrieb gebunden, solange die Fläche nicht erneut verkauft wird. Diese Liquiditätserhaltung ist für die Zukunftsfähigkeit landwirtschaftlicher Betriebe im Jahr 2026 von existenzieller Bedeutung.
Voraussetzungen für die steuerfreie Reinvestition nach § 6b und § 6c EStG
Die Inanspruchnahme steuerlicher Begünstigungen ist an strikte technische Parameter gebunden. Es ist bedauerlich, dass die gesetzlichen Vorgaben wenig Spielraum für Fehler lassen, da eine fehlerhafte Einordnung oft zu einer sofortigen Steuerpflicht führt. Zentrale Rechtsgrundlage ist der Gesetzestext des § 6b EStG, der die Rahmenbedingungen für die Übertragung stiller Reserven definiert. Eine Grundvoraussetzung für die 6b rücklage landwirtschaft verkauf ist, dass das veräußerte Grundstück zum Zeitpunkt des Verkaufs mindestens sechs Jahre ununterbrochen zum Anlagevermögen einer inländischen Betriebsstätte gehörte. Diese Sechs-Jahres-Frist dient der Abgrenzung zwischen langfristiger Vermögensverwaltung und kurzfristigem gewerblichem Grundstückshandel.
Ein wesentlicher Vorteil für Familienbetriebe liegt in der Anrechnung von Besitzzeiten. Bei einem unentgeltlichen Erwerb, beispielsweise im Zuge einer vorweggenommenen Erbfolge oder Hofübergabe, wird die Besitzzeit des Rechtsvorgängers dem Nachfolger voll zugerechnet. Dies sichert die Kontinuität der steuerlichen Gestaltungsmöglichkeiten über Generationen hinweg. Begünstigt sind dabei nicht nur der Grund und Boden selbst, sondern auch Gebäude sowie der darauf stehende Aufwuchs, sofern dieser mit dem Grund und Boden veräußert wird.
Wer darf die Rücklage bilden? Bilanzierer vs. § 13a-Betriebe
Die Regelung ist nicht auf Großbetriebe beschränkt. Während § 6b EStG primär für bilanzierende Landwirte gilt, ermöglicht § 6c EStG die analoge Anwendung für Betriebe, die ihren Gewinn durch eine Einnahmen-Überschuss-Rechnung oder nach Durchschnittssätzen gemäß § 13a EStG ermitteln. Auch Nebenerwerbslandwirte können diese Instrumente nutzen. Entscheidend ist jedoch die Zuordnung zum Anlagevermögen. Flächen im Umlaufvermögen, die etwa mit einer klaren Verkaufsabsicht zur Baulanderschließung erworben wurden, sind von der Begünstigung ausgeschlossen. Eine präzise Immobilienbewertung hilft dabei, den Status der Flächen vorab methodisch sauber zu klären.
Fristen und Zeiträume: Das 4-Jahres-Fenster
Das Gesetz gewährt Ihnen ein Zeitfenster von vier Jahren für die Reinvestition in neue Wirtschaftsgüter. Bei neu errichteten Gebäuden verlängert sich diese Frist auf sechs Jahre, sofern die Bauphase innerhalb der ersten vier Jahre nach Bildung der Rücklage begonnen hat. Planen Sie sorgfältig. Verstreicht die Frist ungenutzt, muss die Rücklage gewinnerhöhend aufgelöst werden. In diesem Fall verlangt das Finanzamt zusätzlich einen Gewinnzuschlag von 6 Prozent für jedes volle Wirtschaftsjahr, in dem die Rücklage bestanden hat. Diese Verzinsung kann den ursprünglichen Steuervorteil schnell zunichtemachen und stellt ein erhebliches finanzielles Risiko dar.
Strategische Optionen: Wohin mit dem Veräußerungsgewinn?
Die Entscheidung über die Verwendung des Veräußerungserlöses erfordert eine methodische Herangehensweise, da die Wahl des Reinvestitionsobjekts die steuerliche Belastung Ihres Betriebs über Jahrzehnte beeinflusst. Es ist bedauerlich, dass viele Landwirte erst nach dem Notartermin mit der Suche nach Ersatzinvestitionen beginnen, was den Handlungsspielraum unnötig einengt. Die rechtlichen Rahmenbedingungen im § 6b Einkommensteuergesetz (EStG) definieren präzise, welche Wirtschaftsgüter für eine Übertragung der stillen Reserven infrage kommen. Hierbei stehen Ihnen verschiedene Wege offen, die von der klassischen Flächenerweiterung bis zur betrieblichen Modernisierung reichen.
Neben der Reinvestition im eigenen Betrieb ermöglicht das Gesetz auch die Übertragung auf andere inländische Betriebe desselben Steuerpflichtigen. Dies eröffnet Chancen für eine überregionale Diversifizierung Ihres Portfolios. Sollte trotz aller Bemühungen kein geeignetes Objekt gefunden werden, bleibt als letzte Option die Versteuerung des Gewinns. In diesem Fall ist eine präzise Kalkulation der Steuerlast und der anfallenden Zinsen unumgänglich, um böse Überraschungen bei der nächsten Betriebsprüfung zu vermeiden.
Reinvestition in Boden: Die sicherste Kapitalsicherung
Der Erwerb von Ersatzflächen wie Ackerland, Wald oder Grünland gilt als die klassische Form der Reinvestition. Steuerlich ist dieser Weg besonders attraktiv, da Grund und Boden nicht abnutzbar ist. Die Übertragung der Rücklage mindert zwar den Buchwert der neuen Fläche, führt aber nicht zu einem Verlust von Abschreibungspotenzial, da Land ohnehin nicht abgeschrieben wird. Die Suche nach geeigneten Flächen in Bayern gestaltet sich aufgrund der hohen Nachfrage oft schwierig. Wir unterstützen Sie durch unsere Maklerdienstleistung für Agrarflächen dabei, passende Objekte zu identifizieren, die sowohl Ihren betrieblichen Anforderungen als auch den Anforderungen für die 6b rücklage landwirtschaft verkauf entsprechen.
Modernisierung durch Gebäudeinvestitionen
Eine weitere strategische Option ist die Übertragung des Gewinns auf die Herstellungskosten neuer Wirtschaftsgebäude wie Ställe oder Lagerhallen. Dies ermöglicht eine moderne Betriebsentwicklung ohne sofortigen Liquiditätsabfluss durch Steuern. Es ist jedoch festzuhalten, dass sich die künftige Abschreibung (AfA) durch die Übertragung der Rücklage verringert. Die Anschaffungskosten des Gebäudes werden um den übertragenen Betrag gekürzt, was zu einem höheren steuerlichen Gewinn in den Folgejahren führt. Dennoch überwiegt oft der Vorteil der sofortigen Liquiditätserhaltung für notwendige Modernisierungsmaßnahmen.
Schritt-für-Schritt: So bilden und nutzen Sie die Reinvestitionsrücklage korrekt
Es ist bedauerlich, dass die bürokratischen Anforderungen an eine steuerfreie Reinvestition oft abschreckend wirken. Dennoch ist ein methodisches Vorgehen unerlässlich, um das Ziel der langfristigen Kapitalsicherung zu erreichen. Die Umsetzung der 6b rücklage landwirtschaft verkauf erfordert eine präzise zeitliche Abfolge. Ein strukturierter Prozess schützt Sie vor dem Verlust steuerlicher Vorteile und sichert die Liquidität Ihres Betriebs für künftige Generationen.
- Schritt 1: Professionelle Wertermittlung. Bevor Sie den Verkaufsprozess einleiten, ist eine fundierte Datenbasis entscheidend. Eine detaillierte Immobilienbewertung unter Berücksichtigung der Bodenrichtwerte 2026 stellt sicher, dass Sie nicht unter Marktwert verkaufen und den steuerlichen Spielraum voll ausschöpfen.
- Schritt 2: Steuerliche Beratung. Ihr Steuerberater muss die Höhe der stillen Reserven exakt berechnen. Hierbei wird der historische Buchwert vom erwarteten Verkaufserlös abgezogen.
- Schritt 3: Rechtssicherer Verkauf. Nach dem Notartermin wird der Veräußerungsgewinn buchhalterisch in die Rücklage eingestellt, um die sofortige Besteuerung zu vermeiden.
- Schritt 4: Aktive Suche. Nutzen Sie das gesetzliche Zeitfenster von vier Jahren, um ein passendes Reinvestitionsobjekt zu finden.
- Schritt 5: Formale Übertragung. Im Jahr der Anschaffung des Ersatzgutes wird die Rücklage auf dessen Anschaffungskosten übertragen, was den Buchwert des neuen Gutes mindert.
Fehler vermeiden beim Flächenverkauf
Ein technisches Hindernis, das oft zu spät erkannt wird, ist die sogenannte Photovoltaik-Falle. Wenn Flächen für gewerbliche Solarparks aus dem landwirtschaftlichen Betriebsvermögen entnommen werden, kann dies die Anwendung des § 6b gefährden. Die Fläche muss bis zum Verkauf dem landwirtschaftlichen Anlagevermögen zugeordnet bleiben. Zudem ist bei Personengesellschaften Vorsicht geboten. Die Identität des Steuerpflichtigen muss gewahrt bleiben; eine Übertragung der Rücklage von einer GbR auf eine andere Gesellschaft des Landwirts ist an enge rechtliche Grenzen gebunden. Eine lückenlose Dokumentation gegenüber dem Finanzamt ist hierbei Ihre wichtigste Absicherung.
Zusammenarbeit mit Steuerberater und Makler
Die Synergie zwischen Steuerplanung und Marktkenntnis ist der Schlüssel zum Erfolg. Ein Makler liefert die Marktwerte, während der Steuerberater die steuerlichen Konsequenzen prüft. Diese Abstimmung sollte zwingend vor dem Notartermin erfolgen. Klären Sie im Vorfeld, ob der angestrebte Verkaufspreis ausreicht, um die geplanten Investitionsziele zu erreichen. Wir beschleunigen diesen Prozess für Sie durch eine diskrete und fachlich fundierte Maklerdienstleistung für Agrarflächen, damit Sie sich innerhalb der engen Reinvestitionsfristen auf das Wesentliche konzentrieren können.
Wertermittlung als Basis: Warum der richtige Verkaufspreis über Ihre Steuerstrategie entscheidet
Eine präzise Wertermittlung ist kein bloßer bürokratischer Zwischenschritt, sondern das methodische Fundament Ihrer gesamten Steuerplanung. Es ist bedauerlich, dass die Komplexität der Bodenbewertung oft unterschätzt wird, da bereits geringfügige Abweichungen bei der Ackerzahl oder die falsche Einschätzung des Ertragspotenzials weitreichende finanzielle Folgen haben können. Die Wertermittlung steht am Anfang jeder Überlegung zur 6b rücklage landwirtschaft verkauf. Nur wenn der reale Marktwert Ihrer Flächen exakt bestimmt wurde, kann Ihr Steuerberater eine verlässliche Kalkulation der stillen Reserven vornehmen.
Der erzielte Verkaufspreis diktiert unmittelbar die Höhe der zu bildenden Rücklage. Besteht hier Unklarheit, gerät das gesamte Konstrukt der Steuerstundung ins Wanken. Ein zu niedriger Preis mindert nicht nur Ihren Erlös, sondern schränkt auch Ihr künftiges Investitionsvolumen ein. Umgekehrt kann eine unrealistisch hohe Preisforderung den Verkaufsprozess so stark verzögern, dass die gesetzlichen Reinvestitionsfristen für bereits geplante Projekte unter Druck geraten. Im Jahr 2026 ist die Berücksichtigung der zum 1. Januar aktualisierten Bodenrichtwerte daher eine technische Notwendigkeit für jeden verkaufswilligen Landwirt.
Diskrete Abwicklung und faire Preise in Bayern
Die Marktentwicklung in Bayern zeigt 2026 weiterhin einen Aufwärtstrend, getrieben durch die Nachfrage nach Ausgleichsflächen und Standorten für erneuerbare Energien. In Regionen wie Oberbayern und Niederbayern ist eine tiefe regionale Expertise entscheidend, um zwischen kurzfristigen Spekulationen und nachhaltigen Agrarpreisen zu unterscheiden. Wir setzen bewusst auf eine diskrete Abwicklung außerhalb öffentlicher Bieterverfahren. Solche Verfahren führen oft zu unvorhersehbaren Preissprüngen, die eine strukturierte Steuerplanung und die darauf abgestimmte Suche nach Ersatzflächen erheblich verkomplizieren können. Unser Netzwerk ermöglicht es, Käufer zu finden, die den landwirtschaftlichen Wert Ihrer Flächen schätzen und einen fairen Marktpreis garantieren.
Ihr nächster Schritt zur Kapitalsicherung
Es ist uns ein Anliegen, Ihnen in diesem komplexen Umfeld eine klare Orientierung zu bieten. Die Sicherung Ihres Kapitals und der Erhalt des Familienvermögens erfordern eine sorgfältige Vorbereitung, die keine methodischen Lücken zulässt. Mit einer im Jahr 2024 vermittelten Gesamtfläche von 180 Hektar verfügen wir über die notwendige Erfahrung, um den Wert Ihres Betriebsvermögens präzise einzuschätzen. Falls Sie eine Veräußerung in Erwägung ziehen, ist eine professionelle Immobilienbewertung der erste logische Schritt. Fordern Sie jetzt Ihre kostenlose Bewertung für Ackerland oder Wald an und schaffen Sie die notwendige Sicherheit für Ihre langfristige Finanz- und Steuerstrategie.
Ihre nächsten Schritte für eine steueroptimierte Veräußerung
Die Nutzung der 6b rücklage landwirtschaft verkauf ist kein Selbstläufer, sondern erfordert eine methodisch saubere Vorbereitung. Es ist bedauerlich, dass die gesetzlichen Fristen von vier bis sechs Jahren oft schneller verstreichen, als es für eine fundierte Reinvestition wünschenswert wäre. Dennoch bietet dieses Instrument die einzigartige Chance, stille Reserven ohne sofortigen Liquiditätsverlust in die Zukunft Ihres Betriebs zu übertragen. Eine präzise Immobilienbewertung bildet dabei stets den unverzichtbaren Ausgangspunkt für jede steuerliche Kalkulation.
Als spezialisierter Makler mit Sitz in Freising begleiten wir Landwirte in ganz Bayern bei diesem sensiblen Prozess. Mit einer Erfahrung von über 180 Hektar erfolgreich vermittelter Agrarfläche im Jahr 2024 garantieren wir Ihnen eine diskrete und professionelle Abwicklung, die Ihre individuellen Ziele in den Mittelpunkt stellt. Jetzt kostenlose Bewertung Ihrer Agrarfläche anfordern. Wir unterstützen Sie gerne dabei, Ihr Kapital langfristig zu sichern und eine Lösung zu finden, die optimal zu Ihrem Betrieb passt.
Häufig gestellte Fragen (FAQ)
Was passiert, wenn ich innerhalb der 4 Jahre kein Ersatzland finde?
Falls die Reinvestitionsfrist von vier Jahren ungenutzt verstreicht, muss die Rücklage am Ende des vierten Wirtschaftsjahres gewinnerhöhend aufgelöst werden. Dies führt zu einer sofortigen Nachversteuerung des ursprünglichen Veräußerungsgewinns. Zusätzlich erhebt das Finanzamt einen Gewinnzuschlag von 6 Prozent für jedes volle Wirtschaftsjahr, in dem die Rücklage bestanden hat. Eine methodische Planung des Verkaufszeitpunkts ist daher unerlässlich, um diesen kostspieligen Zuschlag zu vermeiden.
Kann ich die 6b-Rücklage auch für den Kauf einer Mietimmobilie nutzen?
Ein Transfer der Rücklage auf Mietimmobilien im Privatvermögen ist rechtlich ausgeschlossen. Die Reinvestition muss zwingend in Wirtschaftsgüter eines inländischen Betriebsvermögens erfolgen. Eine Ausnahme besteht nur dann, wenn die Mietimmobilie selbst Teil eines landwirtschaftlichen oder gewerblichen Betriebsvermögens ist. Es ist bedauerlich, dass die steuerliche Flexibilität hier durch die strikte Trennung von Betriebs- und Privatvermögen begrenzt wird.
Gilt die 6b-Rücklage auch für Erben, die den Betrieb nicht fortführen?
Wenn Erben den landwirtschaftlichen Betrieb im Ganzen aufgeben oder liquidieren, müssen alle bestehenden Rücklagen sofort aufgelöst werden. Die Begünstigung der 6b rücklage landwirtschaft verkauf ist an die Fortführung eines Betriebs gebunden. Ohne einen aktiven land- oder forstwirtschaftlichen Betrieb entfällt die Grundlage für die Steuerstundung, was zu einer unmittelbaren Steuerlast für die Erbengemeinschaft führt.
Wie hoch ist der Strafzuschlag, wenn die Rücklage aufgelöst werden muss?
Der Gewinnzuschlag beträgt exakt 6 Prozent pro Jahr für jedes volle Wirtschaftsjahr, in dem die Rücklage bestanden hat. Dieser Zuschlag wird zusätzlich zur regulären Einkommensteuer auf den aufgelösten Gewinn fällig. Da dieser Betrag steuerlich nicht als Betriebsausgabe abziehbar ist, stellt er eine massive finanzielle Belastung dar. Eine präzise Überwachung der Reinvestitionsfristen ist deshalb für die ökonomische Stabilität Ihres Betriebs entscheidend.
Kann man eine 6b-Rücklage auf eine Photovoltaik-Freiflächenanlage übertragen?
Eine Übertragung ist nur möglich, wenn die Investition in Gebäude oder Grund und Boden erfolgt, die der Photovoltaik-Anlage dienen. Da Gewinne aus dem Verkauf von Grundstücken nur auf andere Grundstücke oder Gebäude übertragen werden dürfen, kommt es auf die steuerliche Einordnung der PV-Anlage an. Rein technische Anlagen ohne Gebäudeeigenschaft sind für eine Übertragung der Rücklage aus einem Flächenverkauf nicht qualifiziert.
Ist die 6b-Rücklage beim Flächentausch im Rahmen einer Flurbereinigung nötig?
In der Regel ist die Bildung einer Rücklage bei einem klassischen Flächentausch im Flurbereinigungsverfahren nicht erforderlich. Solche Tauschvorgänge werden steuerlich meist als erfolgsneutraler Realtausch behandelt, sofern keine hohen Zuzahlungen geleistet werden. Da in diesem Fall kein steuerpflichtiger Veräußerungsgewinn realisiert wird, entsteht auch keine Notwendigkeit für eine steuerliche Stundung durch den § 6b EStG.
Wie wirkt sich die Rücklage auf die Grundsteuer aus?
Die 6b-Rücklage hat keinerlei direkte Auswirkungen auf die Festsetzung der Grundsteuer. Während die Rücklage ein Instrument der Einkommensteuer zur Stundung von Gewinnen ist, basiert die Grundsteuer auf dem bewerteten Grundsteuerwert der Fläche. Diese beiden Steuerarten folgen völlig unterschiedlichen Bewertungssystematiken. Eine Reinvestition in neue Flächen verändert zwar Ihre Grundsteuerlast durch den Erwerb neuer Objekte, die Rücklage selbst bleibt jedoch neutral.
Kann ich Gewinne aus dem Verkauf von Quoten oder Zahlungsansprüchen in die 6b-Rücklage einstellen?
Nein, Gewinne aus der Veräußerung von immateriellen Wirtschaftsgütern wie Lieferrechten, Quoten oder Zahlungsansprüchen sind nicht nach § 6b EStG begünstigt. Das Gesetz beschränkt die Anwendung explizit auf Grund und Boden, Gebäude sowie bestimmte Anteile an Kapitalgesellschaften. Es ist wichtig, diese technischen Details in der steuerlichen Beratung vorab exakt zu prüfen, um keine unzulässigen Rücklagen in der Bilanz auszuweisen.
Haben Sie Fragen oder möchten Sie verkaufen?
Unsere Experten beraten Sie gerne kostenlos und unverbindlich.