Steuerfalle Hofverkauf: So bewahren Sie Ihren Erlös vor dem Finanzamt (2026)
Wussten Sie, dass das Finanzamt bei der Aufgabe Ihres landwirtschaftlichen Betriebs oft zum heimlichen Miterben wird und bis zu 45 Prozent Ihres Lebenswerks beansprucht? Viele Landwirte in Bayern stehen vor der Herausforderung, dass Jahrzehnte harter Arbeit durch die steuerfalle hofverkauf innerhalb weniger Monate massiv entwertet werden können. Es ist absolut nachvollziehbar, dass die Sorge um die Altersvorsorge groß ist, wenn die Differenz zwischen Buchwert und Marktwert plötzlich zur steuerlichen Last wird. Wir bedauern die zunehmende Komplexität der gesetzlichen Hürden, die eine geordnete Übergabe oft erschweren, und legen Wert auf eine präzise methodische Analyse Ihrer individuellen Situation.
In diesem Artikel erfahren Sie, wie Sie die gefährlichsten steuerlichen Risiken beim Verkauf Ihres Betriebs in Bayern gezielt umgehen und Ihren Netto-Erlös maximieren. Wir analysieren die Auswirkungen der neuen Umsatzsteuerregelung für Maschinen ab Juli 2026 und zeigen auf, wie Sie durch die Reinvestitionsrücklage nach § 6b EStG stille Reserven rechtssicher übertragen. Dieser Leitfaden bietet Ihnen einen klaren Fahrplan für die Betriebsaufgabe. Unser Ziel ist es, Ihnen durch strukturierte Informationen die notwendige Rechtssicherheit gegenüber dem Finanzamt zu verschaffen, damit Sie den maximalen Wert Ihrer Flächen und Immobilien für Ihren Ruhestand sichern können.
Wichtigste Erkenntnisse
- Identifizieren Sie frühzeitig die Aufdeckung stiller Reserven, um die steuerfalle hofverkauf zu entschärfen und den Großteil Ihres Erlöses für die Altersvorsorge zu sichern.
- Erfahren Sie, warum die vermeintliche 10-jährige Spekulationsfrist bei landwirtschaftlichem Betriebsvermögen oft nicht greift und welche steuerlichen Folgen dies für Sie hat.
- Nutzen Sie strategische Instrumente wie die Reinvestitionsrücklage nach § 6b EStG, um Steuerzahlungen legal zu stunden und Kapital für neue Agrarflächen zu erhalten.
- Vermeiden Sie teure Fehler bei der Betriebsaufgabe durch eine professionelle Immobilienbewertung, die den tatsächlichen Marktwert Ihrer bayerischen Flächen methodisch exakt ermittelt.
- Sichern Sie sich durch eine diskrete Maklerdienstleistung den Zugang zu qualifizierten Käufern, ohne Preisdruck oder Unruhe in der Nachbarschaft zu riskieren.
Was ist die Steuerfalle Hofverkauf? Die Risiken im Überblick
Wer seinen landwirtschaftlichen Betrieb in Bayern nach Jahrzehnten harter Arbeit veräußern möchte, sieht sich oft mit einer harten Realität konfrontiert. Die steuerfalle hofverkauf beschreibt jenen Moment, in dem das Finanzamt stille Reserven aufdeckt, die über Generationen hinweg unsichtbar geblieben sind. Wir bedauern, dass dieser Prozess für viele Landwirte mit erheblichen bürokratischen und finanziellen Hürden verbunden ist. Es handelt sich hierbei methodisch gesehen nicht um einen einfachen Immobilienverkauf, sondern um ein gewerbliches Ereignis mit weitreichenden Folgen.
Das Finanzamt wertet die Betriebsaufgabe als Realisierung sämtlicher im Betrieb gebundener Werte. Während laufende Gewinne aus der Landwirtschaft oft pauschaliert oder begünstigt besteuert werden, trifft den Veräußerungsgewinn die volle Wucht der Einkommensteuer und gegebenenfalls der Kirchensteuer. Besonders in Bayern, wo die Bodenpreise für Ackerland und Waldflächen in den letzten Jahren massiv gestiegen sind, ist die steuerliche Fallhöhe enorm. Jede Wertsteigerung, die nicht in der Bilanz steht, wird zum Zeitpunkt des Verkaufs steuerpflichtig.
Buchwert vs. Marktwert: Wo die Steuerschuld entsteht
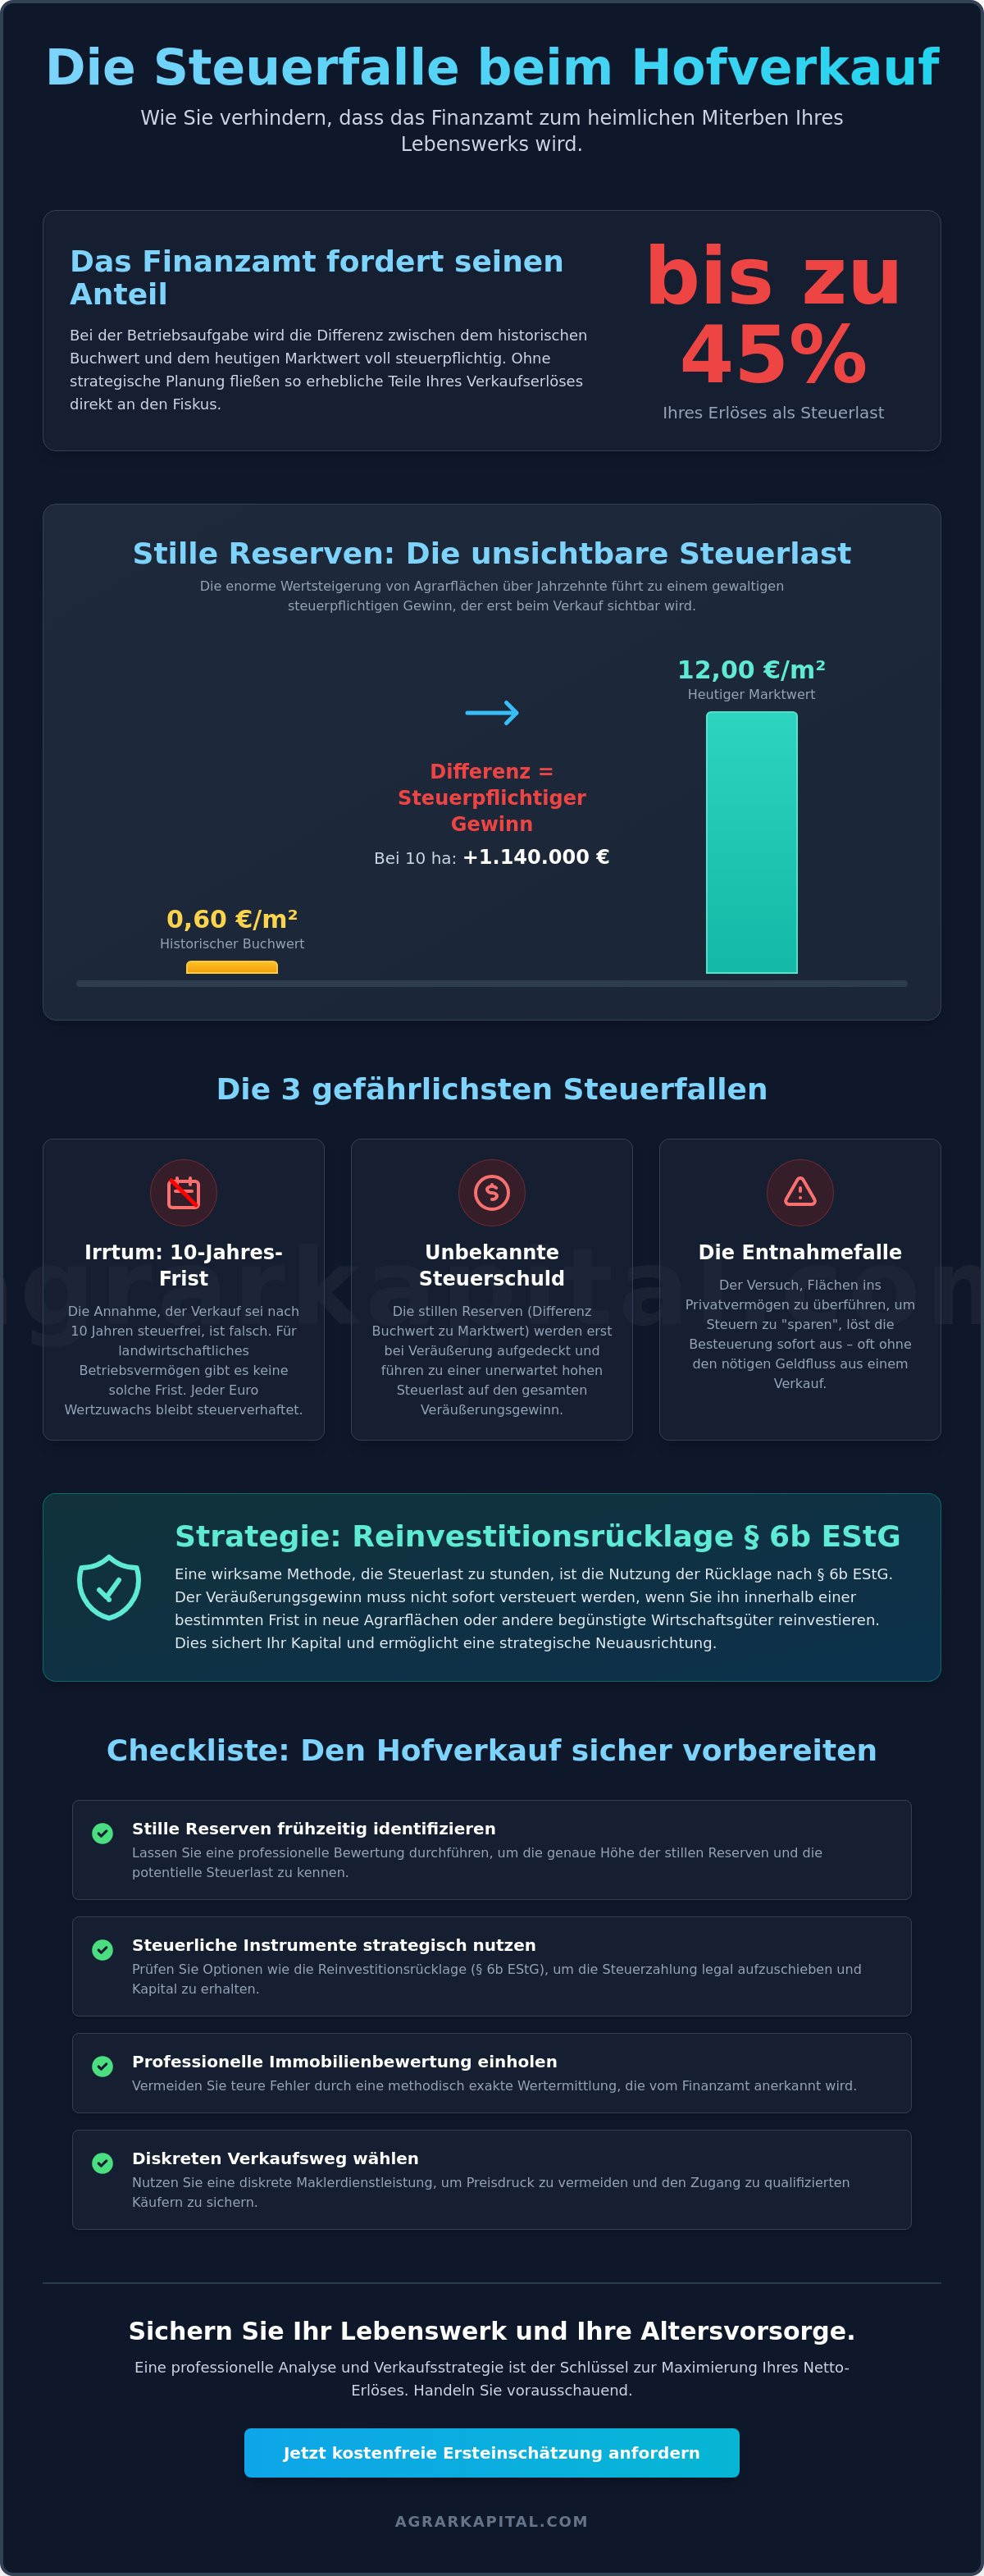
Die größte Gefahr liegt in der Diskrepanz zwischen den historischen Buchwerten und den aktuellen Marktpreisen. Viele landwirtschaftliche Flächen stehen noch mit Werten aus der Zeit der DM-Umstellung oder sogar noch älteren Ansätzen in den Büchern. In Oberbayern beispielsweise liegen die Buchwerte oft bei bescheidenen 0,60 Euro pro Quadratmeter. Der tatsächliche Marktwert kann jedoch bei 12 Euro pro Quadratmeter oder deutlich darüber liegen. Diese Differenz von 11,40 Euro pro Quadratmeter stellt eine stille Reserve dar. Bei einer Fläche von 10 Hektar entstehen so rechnerisch über 1,1 Millionen Euro an steuerpflichtigem Gewinn, ohne dass dem Landwirt dieser Umstand im Alltag bewusst war.
Die Betriebsaufgabe als steuerlicher Stichtag
Mit der Abgabe der Aufgabeerklärung oder dem Verkauf des letzten wesentlichen Betriebsguts endet die steuerliche Begünstigung des laufenden Betriebs. In diesem Moment greift die steuerliche Behandlung einer Betriebsveräußerung. Der Fiskus fordert seinen Anteil am Lebenswerk ein. Wir müssen an dieser Stelle auf die methodische Genauigkeit hinweisen: Der Gesetzgeber unterscheidet strikt zwischen dem laufenden Gewinn und dem einmaligen Aufgabegewinn. Ohne eine präzise Immobilienbewertung und eine vorausschauende Planung der steuerfalle hofverkauf riskieren Eigentümer, dass bis zu 45 Prozent des Erlöses direkt an das Finanzamt fließen. Die Rechtsform des Betriebs spielt dabei eine entscheidende Rolle für die Höhe der endgültigen Belastung.
Die 3 gefährlichsten Steuerfallen beim Verkauf von Agrarflächen
Die Annahme, dass der Verkauf von Ackerland nach einer zehnjährigen Haltefrist steuerfrei bleibt, ist einer der kostspieligsten Irrtümer in der Landwirtschaft. Während dies für privates Wohneigentum zutrifft, unterliegt landwirtschaftliches Betriebsvermögen völlig anderen Regeln. Hier schnappt die steuerfalle hofverkauf besonders schnell zu. Wir bedauern die Unklarheit, die oft durch die Vermischung von privatem und betrieblichem Steuerrecht entsteht; methodisch gesehen ist die Unterscheidung jedoch für Ihren Netto-Erlös existenziell.
Für aktive Landwirte gibt es keine zeitliche Grenze, nach der Gewinne steuerfrei werden. Da die Flächen zum Betriebsvermögen gehören, bleibt jeder Euro Wertzuwachs steuerverhaftet, solange keine gezielten Gegenmaßnahmen ergriffen werden. Wer hier ohne professionelle Begleitung agiert, riskiert, dass fast die Hälfte des Veräußerungserlöses an das Finanzamt fließt. Ein weiterer Risikofaktor ist eine fehlerhafte Wertermittlung. Wird ein Hof unter dem tatsächlichen Marktwert innerhalb der Familie übertragen, wertet das Finanzamt die Differenz oft als gemischte Schenkung, was unerwartete Schenkungssteuer-Zahlungen auslösen kann.
Die Entnahmefalle: Wenn der Grundbesitz zum Privatvermögen wird
Viele Eigentümer versuchen, Flächen vor dem Verkauf ins Privatvermögen zu überführen, um die vermeintliche Spekulationsfrist zu nutzen. Wir müssen jedoch festhalten, dass dieser Vorgang steuerlich als Entnahme gewertet wird. Das bayerische Finanzamt bewertet diesen Schritt als fiktiven Verkauf zum aktuellen Verkehrswert. Die Steuerschuld auf die stillen Reserven entsteht sofort, noch bevor überhaupt Kapital vom Käufer geflossen ist. Eine fundierte Immobilienbewertung ist hier unerlässlich, um die steuerliche Fallhöhe exakt zu bestimmen und böse Überraschungen bei der Betriebsprüfung zu vermeiden.
Gewerbliche Infizierung und ihre Folgen
Ein oft unterschätztes Risiko bei der steuerfalle hofverkauf ist die gewerbliche Infizierung. Werden auf dem Hof beispielsweise große Photovoltaikanlagen betrieben oder ehemalige Wirtschaftsgebäude dauerhaft an gewerbliche Mieter vergeben, kann dies den Status des gesamten Betriebs verändern. Überschreiten diese gewerblichen Einkünfte bestimmte Bagatellgrenzen, wird der gesamte landwirtschaftliche Betrieb steuerlich als Gewerbebetrieb umgestuft. Dies führt dazu, dass beim späteren Verkauf zusätzlich Gewerbesteuer anfällt. Um solche Belastungen zu mildern, bietet der Gesetzgeber mit dem § 6b EStG (Einkommensteuergesetz) eine wichtige Gestaltungsmöglichkeit zur Übertragung stiller Reserven. Die Einhaltung der strengen Reinvestitionsfristen ist hierbei jedoch zwingend erforderlich, um keine Strafzinsen zu riskieren.
Stille Reserven und § 6b EStG: Strategien zur Steueroptimierung
Die steuerliche Belastung bei einer Betriebsaufgabe lässt sich methodisch steuern, sofern man die rechtlichen Instrumente präzise einsetzt. Das wichtigste Werkzeug, um die steuerfalle hofverkauf zu entschärfen, ist die Bildung einer Reinvestitionsrücklage nach § 6b EStG. Wir bedauern, dass die gesetzlichen Anforderungen hierbei oft als bürokratisches Dickicht wahrgenommen werden. Dennoch bietet dieser Paragraf die legale Möglichkeit, die Besteuerung der aufgedeckten stillen Reserven zeitlich aufzuschieben, indem der Veräußerungsgewinn auf neu angeschaffte Wirtschaftsgüter übertragen wird. Es findet also keine Steuerbefreiung, sondern eine wertvolle Steuerstundung statt, die Ihre Liquidität im Moment des Verkaufs sichert.
Für Landwirte in Bayern ist dieser Weg besonders attraktiv, da der Gewinn aus dem Verkauf von Grund und Boden auf den Kauf neuer Ackerflächen oder den Bau von Wirtschaftsgebäuden übertragen werden kann. Hierbei ist jedoch äußerste Sorgfalt bei der Fristenwahrung geboten. Werden die gesetzlichen Zeiträume überschritten, fordert der Fiskus nicht nur die ursprüngliche Steuer, sondern erhebt zusätzlich einen Gewinnzuschlag von 6 Prozent für jedes Jahr, in dem die Rücklage bestanden hat. Eine strukturierte Planung ist daher die Grundvoraussetzung für den wirtschaftlichen Erfolg Ihrer Betriebsaufgabe.
Reinvestition als Rettungsanker für den Erlös
Um die Rücklage erfolgreich zu nutzen, müssen Sie innerhalb von vier Jahren ein passendes Ersatzwirtschaftsgut anschaffen. Bei neu errichteten Gebäuden verlängert sich diese Frist auf sechs Jahre, sofern mit der Planung und dem Bau rechtzeitig innerhalb des Vierjahreszeitraums begonnen wurde. Besonders interessant für Eigentümer mehrerer Betriebe: Die Übertragung der Reserven ist auch auf andere landwirtschaftliche Betriebe desselben Inhabers möglich. Dies erlaubt eine flexible Kapitalallokation innerhalb Ihres Portfolios, erfordert jedoch eine lückenlose Dokumentation gegenüber der Finanzverwaltung, um die steuerfalle hofverkauf sicher zu umgehen.
Freibeträge und Tarifermäßigungen nutzen
Neben der Reinvestition bietet das Einkommensteuerrecht gezielte Erleichterungen für Landwirte, die ihr Lebenswerk veräußern. Erreicht der Verkäufer das 55. Lebensjahr oder ist er dauernd berufsunfähig, kann er einmalig einen Freibetrag für den Aufgabegewinn geltend machen. Zusätzlich besteht die Möglichkeit, den verbleibenden Gewinn mit einem ermäßigten Steuersatz zu versteuern oder die sogenannte Fünftelregelung anzuwenden. Diese glättet die Progression der Einkommensteuer, indem sie den Gewinn rechnerisch auf fünf Jahre verteilt. Wir weisen jedoch darauf hin, dass diese Vergünstigungen nur einmal im Leben gewährt werden. Auch die Freibeträge nach § 14 und § 14a EStG, die speziell für die Abfindung weichender Erben oder die Existenzsicherung von Hofnachfolgern geschaffen wurden, sollten in die methodische Kalkulation einfließen. Eine präzise Abstimmung dieser Instrumente entscheidet darüber, wie viel von Ihrem Verkaufserlös tatsächlich für Ihre private Lebensführung übrig bleibt.
Checkliste: So bereiten Sie den Hofverkauf steuerlich sicher vor
Um die bereits erörterten Risiken methodisch zu minimieren, ist eine strukturierte Vorbereitung unerlässlich. Wir bedauern, dass der Weg zur steueroptimierten Betriebsaufgabe oft mit bürokratischen Hindernissen gepflastert ist. Dennoch führt an einer präzisen Planung kein Weg vorbei, wenn Sie die steuerfalle hofverkauf sicher umgehen wollen. Ein überstürzter Notartermin ohne vorherige steuerliche Analyse kann Sie einen erheblichen Teil Ihrer Altersvorsorge kosten. Gehen Sie daher Schritt für Schritt vor:
- Schritt 1: Klären Sie den aktuellen Status Ihres Betriebsvermögens. Welche Flächen sind steuerverhaftet, welche eventuell bereits Privatvermögen? Ihr Steuerberater sollte hierzu eine aktuelle Aufstellung der Buchwerte vorlegen.
- Schritt 2: Beauftragen Sie eine professionelle Marktwert-Ermittlung. Nur wer den echten Verkehrswert kennt, kann die Höhe der stillen Reserven und damit die potenzielle Steuerlast berechnen.
- Schritt 3: Erstellen Sie einen Zeitplan. Prüfen Sie, ob eine schrittweise Aufgabe des Betriebs oder eine vorübergehende Verpachtung steuerlich vorteilhafter ist als ein Sofortverkauf.
- Schritt 4: Prüfen Sie Reinvestitionsmöglichkeiten. Haben Sie bereits Ersatzflächen oder Wirtschaftsgebäude im Blick, auf die Sie Gewinne nach § 6b EStG übertragen können?
- Schritt 5: Wählen Sie eine diskrete Vermarktung. Öffentliche Spekulationen im Dorf führen oft zu Preisdruck und können Ihre Verhandlungsposition schwächen.
Die zentrale Rolle der Wertermittlung
Die Wertermittlung ist das methodische Fundament Ihrer gesamten Verkaufsstrategie. Wir beobachten häufig, dass ein zu niedrig angesetzter Preis das Finanzamt auf den Plan ruft, da dieses bei Verkäufen unter Marktwert eine gemischte Schenkung vermuten kann. Dies löst unnötige Schenkungssteuer aus. Umgekehrt blockiert ein unrealistisch hoher Preis die steuerliche Planung, da keine ernsthaften Käufer gefunden werden und die Zeit für Reinvestitionsfristen ungenutzt verstreicht. Nutzen Sie unsere professionelle Immobilienbewertung, um Ihre steuerliche Planung auf ein belastbares Datenfundament zu stellen.
Timing und Wirtschaftsjahr optimieren
Der Zeitpunkt des Verkaufs entscheidet maßgeblich über die Höhe der Progression. Da das landwirtschaftliche Wirtschaftsjahr in der Regel vom 1. Juli bis zum 30. Juni läuft, lässt sich der Veräußerungsgewinn oft geschickt auf zwei Kalenderjahre verteilen. Dies kann die Einkommensteuerlast spürbar senken. Stimmen Sie den Verkauf zudem eng mit Ihrem Renteneintritt ab, um die bereits erwähnten Freibeträge für Personen über 55 Jahre optimal zu nutzen. Durch eine vorausschauende Koordination lassen sich Spitzensteuersätze von bis zu 45 Prozent oft vermeiden, bevor der erste Entwurf des Kaufvertrags überhaupt vorliegt. Die steuerfalle hofverkauf verliert ihren Schrecken, wenn die zeitlichen Abläufe methodisch korrekt mit den steuerlichen Stichtagen synchronisiert werden.
Sicherer Verkauf in Bayern: Wie AgrarKapital Sie unterstützt
Wir bedauern, dass die rechtlichen und steuerlichen Rahmenbedingungen für Landwirte in Bayern oft wie eine unüberwindbare Barriere wirken. Die Komplexität der steuerfalle hofverkauf erfordert eine methodische Herangehensweise, die weit über die reine Vermittlung von Grundstücken hinausgeht. AgrarKapital versteht sich als spezialisierter Partner, der die Brücke zwischen Ihrer individuellen Betriebshistorie und der aktuellen Marktrealität schlägt. Wir konzentrieren uns dabei ausschließlich auf bayerische Agrarflächen wie Ackerland, Wald und Grünland, um Ihnen eine Expertise zu bieten, die auf tiefgreifender regionaler Kenntnis fußt.
Ein entscheidender Faktor für den Erfolg Ihrer Betriebsaufgabe ist die Diskretion. Wir wissen, dass Spekulationen im dörflichen Umfeld oft zu unnötigem Preisdruck und Nachbarschaftskonflikten führen. Daher setzen wir auf eine vertrauliche Abwicklung, die Ihre Privatsphäre schützt und gleichzeitig den Zugang zu einem Netzwerk aus bonitätsstarken Käufern ermöglicht. Unsere Arbeit liefert Ihnen die notwendigen Fakten, damit Sie gemeinsam mit Ihrem Steuerberater die beste Strategie zur Steueroptimierung festlegen können.
Warum AgrarKapital der richtige Partner für Landwirte ist
Unsere Erfahrung basiert auf einer soliden methodischen Grundlage. Allein im Jahr 2024 haben wir über 180 Hektar landwirtschaftliche Nutzfläche erfolgreich vermittelt. Wir verfügen über eine exzellente Marktkenntnis, insbesondere in der Region Freising und Oberbayern, aber auch im gesamten bayerischen Raum. Wir legen großen Wert auf faire Preise und rechtssichere Transaktionen, die den Interessen des Verkäufers gerecht werden. Eine professionelle Immobilienbewertung ist dabei kein bloßes Extra, sondern das Fundament, um Forderungen des Finanzamts bei der Schenkungs- oder Einkommensteuer von vornherein den Wind aus den Segeln zu nehmen.
Ihr Weg zum erfolgreichen und steueroptimierten Verkauf
Der erste Schritt zur Vermeidung der steuerfalle hofverkauf ist eine realistische Einschätzung der Situation. Wir laden Sie ein, eine unverbindliche Erstberatung zur aktuellen Marktlage in Ihrer Region anzufordern. Eine professionelle Maklerdienstleistung für Agrarimmobilien bietet Ihnen die Sicherheit, dass alle wertbildenden Faktoren Ihrer Flächen korrekt erfasst werden. Wir unterstützen Sie dabei, die in den vorherigen Abschnitten besprochenen Fristen und Strategien wie die 6b-Rücklage durch eine präzise zeitliche Planung des Verkaufs optimal zu nutzen. Sollten Sie bereit sein, den Wert Ihres Lebenswerks methodisch fundiert zu ermitteln, können Sie hier eine kostenlose Bewertung für Ihre Agrarflächen anfordern. Wir freuen uns darauf, Sie bei diesem wichtigen Übergang konstruktiv zu begleiten.
Ihr Weg zum rechtssicheren und profitablen Hofverkauf
Die Veräußerung Ihres landwirtschaftlichen Betriebs stellt eine methodische Herausforderung dar, bei der jeder Fehler die steuerfalle hofverkauf zuschnappen lässt. Wir haben in dieser Analyse gesehen, dass die unvorbereitete Aufdeckung stiller Reserven und die falsche Einschätzung der Spekulationsfrist Ihre Altersvorsorge massiv gefährden können. Eine präzise Wertermittlung und die strategische Nutzung von Reinvestitionsrücklagen sind daher unerlässlich, um Ihren Netto-Erlös langfristig zu sichern. Wir bedauern die bürokratische Last, die diese Prozesse mit sich bringen, stehen Ihnen jedoch als spezialisierter Partner zur Seite.
Mit der Erfahrung aus über 180 Hektar erfolgreich vermittelter Agrarfläche allein im Jahr 2024 und einer tiefen Spezialisierung auf den bayerischen Markt für Acker, Wald und Grünland bieten wir Ihnen die notwendige Sicherheit. Eine fundierte Datenbasis ist der erste Schritt, um gegenüber dem Finanzamt souverän aufzutreten. Wir unterstützen Sie dabei, den tatsächlichen Marktwert Ihrer Flächen zu realisieren und steuerliche Risiken proaktiv zu managen. Fordern Sie jetzt Ihre kostenlose Bewertung an und sichern Sie Ihren Verkaufserfolg. Wir begleiten Sie gerne dabei, Ihr Lebenswerk methodisch sicher in gute Hände zu übergeben.
Häufig gestellte Fragen zum Hofverkauf
Ist der Verkauf von Ackerland nach 10 Jahren wirklich steuerfrei?
Nein, bei landwirtschaftlichem Betriebsvermögen greift die zehnjährige Spekulationsfrist für Privatimmobilien nicht. Jeder Wertzuwachs bleibt steuerverhaftet, solange die Flächen zum Betrieb gehören, unabhängig von der Dauer des Besitzes. Wer hier auf die Steuerfreiheit vertraut, tappt direkt in die steuerfalle hofverkauf. Nur wenn Flächen nachweislich und unter Versteuerung der Entnahmegewinne ins Privatvermögen überführt wurden, kann diese Frist nach Ablauf von weiteren zehn Jahren relevant werden.
Was versteht man unter stillen Reserven bei einem Bauernhof?
Stille Reserven bezeichnen die Differenz zwischen dem aktuellen Marktwert und dem in der Bilanz geführten Buchwert. Da viele bayerische Höfe seit Generationen im Familienbesitz sind, stehen Äcker oft noch mit historischen Werten in den Büchern. Bei einem Verkauf zum aktuellen Verkehrswert werden diese Reserven aufgedeckt und unterliegen sofort der Einkommensteuer. Eine methodisch exakte Wertermittlung macht diese unsichtbaren Werte für Ihre finanzielle Planung überhaupt erst sichtbar.
Wie hoch ist die Steuerlast beim Verkauf eines landwirtschaftlichen Betriebs?
Die Steuerlast orientiert sich an Ihrem persönlichen Einkommensteuersatz, der in der Spitze bei 45 Prozent zuzüglich Kirchensteuer liegen kann. Durch die Aufdeckung hoher stiller Reserven rutschen Verkäufer fast immer in den Spitzensteuersatz. Wir weisen darauf hin, dass Begünstigungen wie die Fünftelregelung oder Freibeträge ab dem 55. Lebensjahr die Belastung spürbar senken können. Eine vorausschauende Strukturierung des Verkaufszeitpunkts ist hierbei der entscheidende Hebel für Ihren Netto-Erlös.
Gilt der Freibetrag für Landwirte auch bei Teilverkäufen von Flächen?
Nein, der allgemeine Freibetrag für die Betriebsaufgabe nach § 16 EStG setzt in der Regel die Veräußerung des ganzen Betriebs oder eines Teilbetriebs voraus. Der Verkauf einzelner Parzellen führt meist zu laufenden Gewinnen aus Land- und Forstwirtschaft, die voll zu versteuern sind. Es gibt jedoch spezielle Freibeträge nach § 14a EStG für die Abfindung weichender Erben. Deren Voraussetzungen müssen methodisch genau geprüft werden, um die steuerfalle hofverkauf bei Teilverkäufen zu vermeiden.
Was ist der Unterschied zwischen einer Betriebsaufgabe und einer Betriebsveräußerung?
Bei einer Betriebsveräußerung wird der gesamte Betrieb als wirtschaftliche Einheit an einen oder mehrere Käufer übertragen. Eine Betriebsaufgabe hingegen bedeutet das Ende der gewerblichen Tätigkeit, wobei die einzelnen Wirtschaftsgüter entweder verkauft oder ins Privatvermögen übernommen werden. Beide Vorgänge lösen die Besteuerung der stillen Reserven aus. Die Wahl der Form beeinflusst jedoch die Anwendung bestimmter Freibeträge und Tarifbegünstigungen maßgeblich, weshalb wir eine detaillierte Vorab-Analyse empfehlen.
Kann ich die Grunderwerbsteuer beim Hofverkauf legal minimieren?
Die Grunderwerbsteuer in Bayern ist mit 3,5 Prozent bereits bundesweit am niedrigsten, was wir als Standortvorteil ausdrücklich begrüßen. Eine Befreiung ist gesetzlich vorgesehen, wenn die Flächen an Ehepartner oder Verwandte in gerader Linie, also Kinder oder Enkel, übertragen werden. Bei Verkäufen an Dritte gibt es kaum legale Spielräume zur Minimierung. Wir empfehlen, die steuerliche Gestaltung primär auf die Einkommensteuer zu konzentrieren, da dort die Hebelwirkung deutlich größer ist.
Muss ich den Verkauf dem Finanzamt sofort nach dem Notartermin melden?
Der Notar ist gesetzlich verpflichtet, den Kaufvertrag an das Finanzamt zu melden, damit die Grunderwerbsteuer festgesetzt werden kann. Für Ihre Einkommensteuererklärung erfolgt die Meldung turnusgemäß durch Ihren Steuerberater. Wir raten jedoch dazu, das Finanzamt über die geplante Betriebsaufgabe frühzeitig zu informieren, um Vorauszahlungsanpassungen und Liquiditätsengpässe methodisch zu planen. Eine transparente Kommunikation beugt Missverständnissen bei einer späteren Betriebsprüfung vor.
Wie hilft eine professionelle Bewertung von AgrarKapital bei der Steuervermeidung?
Eine professionelle Immobilienbewertung liefert das methodische Fundament für Ihre gesamte Steuerstrategie. Sie verhindert, dass das Finanzamt einen fiktiven, höheren Wert ansetzt oder bei einem Verkauf unter Wert eine Schenkung vermutet. Mit den exakten Marktdaten von AgrarKapital kann Ihr Steuerberater die notwendigen Rücklagen nach § 6b EStG auf den Euro genau berechnen. Dies schafft Rechtssicherheit und schützt Ihren Netto-Erlös vor unnötigen Nachzahlungen durch falsche Wertansätze.
Haben Sie Fragen oder möchten Sie verkaufen?
Unsere Experten beraten Sie gerne kostenlos und unverbindlich.