Spekulationssteuer beim Waldverkauf 2026: Der Leitfaden für Waldbesitzer
Wussten Sie, dass das Finanzamt Ihren Wald plötzlich als Gewerbebetrieb einstufen kann, nur weil Sie die Bestände aktiv pflegen? Diese steuerliche Einordnung entscheidet oft über Zehntausende Euro, die nach dem Notartermin entweder auf Ihrem Konto landen oder direkt an den Fiskus fließen. Die Unsicherheit darüber, ob Ihr Forst als Privat- oder Betriebsvermögen gilt, macht die Planung eines Verkaufs zu einer erheblichen Belastungsprobe.
Es ist verständlich, wenn Sie sich im Dickicht aus Haltefristen und der schwierigen Trennung von Boden- und Holzwerten überfordert fühlen. Wir bitten um Entschuldigung für die technischen und bürokratischen Hürden, die das Steuerrecht hier vorgibt. In diesem Leitfaden erfahren Sie jedoch, wie Sie die Spekulationssteuer beim Waldverkauf im Jahr 2026 rechtssicher umgehen oder durch gezielte Freibeträge minimieren können. Wir bieten Ihnen eine methodische Analyse der aktuellen Rechtslage, erläutern die Relevanz professioneller Immobilienbewertung und zeigen Ihnen den Weg zu einer rechtssicheren Abwicklung auf, damit Sie Ihren Netto-Erlös bei den derzeitigen Spitzenpreisen für Holz maximieren.
Wichtigste Erkenntnisse
- Erfahren Sie, warum die exakte Einhaltung der zehnjährigen Spekulationsfrist bei Privatvermögen entscheidend für einen steuerfreien Verkaufserlös ist.
- Verstehen Sie die methodischen Unterschiede zwischen Privatvermögen und forstwirtschaftlichem Betrieb, um eine fehlerhafte steuerliche Einstufung durch das Finanzamt zu vermeiden.
- Lernen Sie die präzise Berechnungsformel für die Spekulationssteuer beim Waldverkauf kennen, bei der die getrennte Bewertung von Grund und Boden sowie dem Holzaufwuchs die zentrale Rolle spielt.
- Identifizieren Sie steueroptimierte Strategien wie die Nutzung der § 6b-Rücklage oder die geschickte Wahl des Verkaufszeitpunkts zur Minimierung Ihrer individuellen Steuerlast.
- Nutzen Sie eine fundierte Immobilienbewertung als notwendige Grundlage, um den Marktwert präzise zu bestimmen und Ihr Netto-Ergebnis rechtssicher zu maximieren.
Grundlagen der Spekulationssteuer: Die 10-Jahres-Frist bei Waldgrundstücken
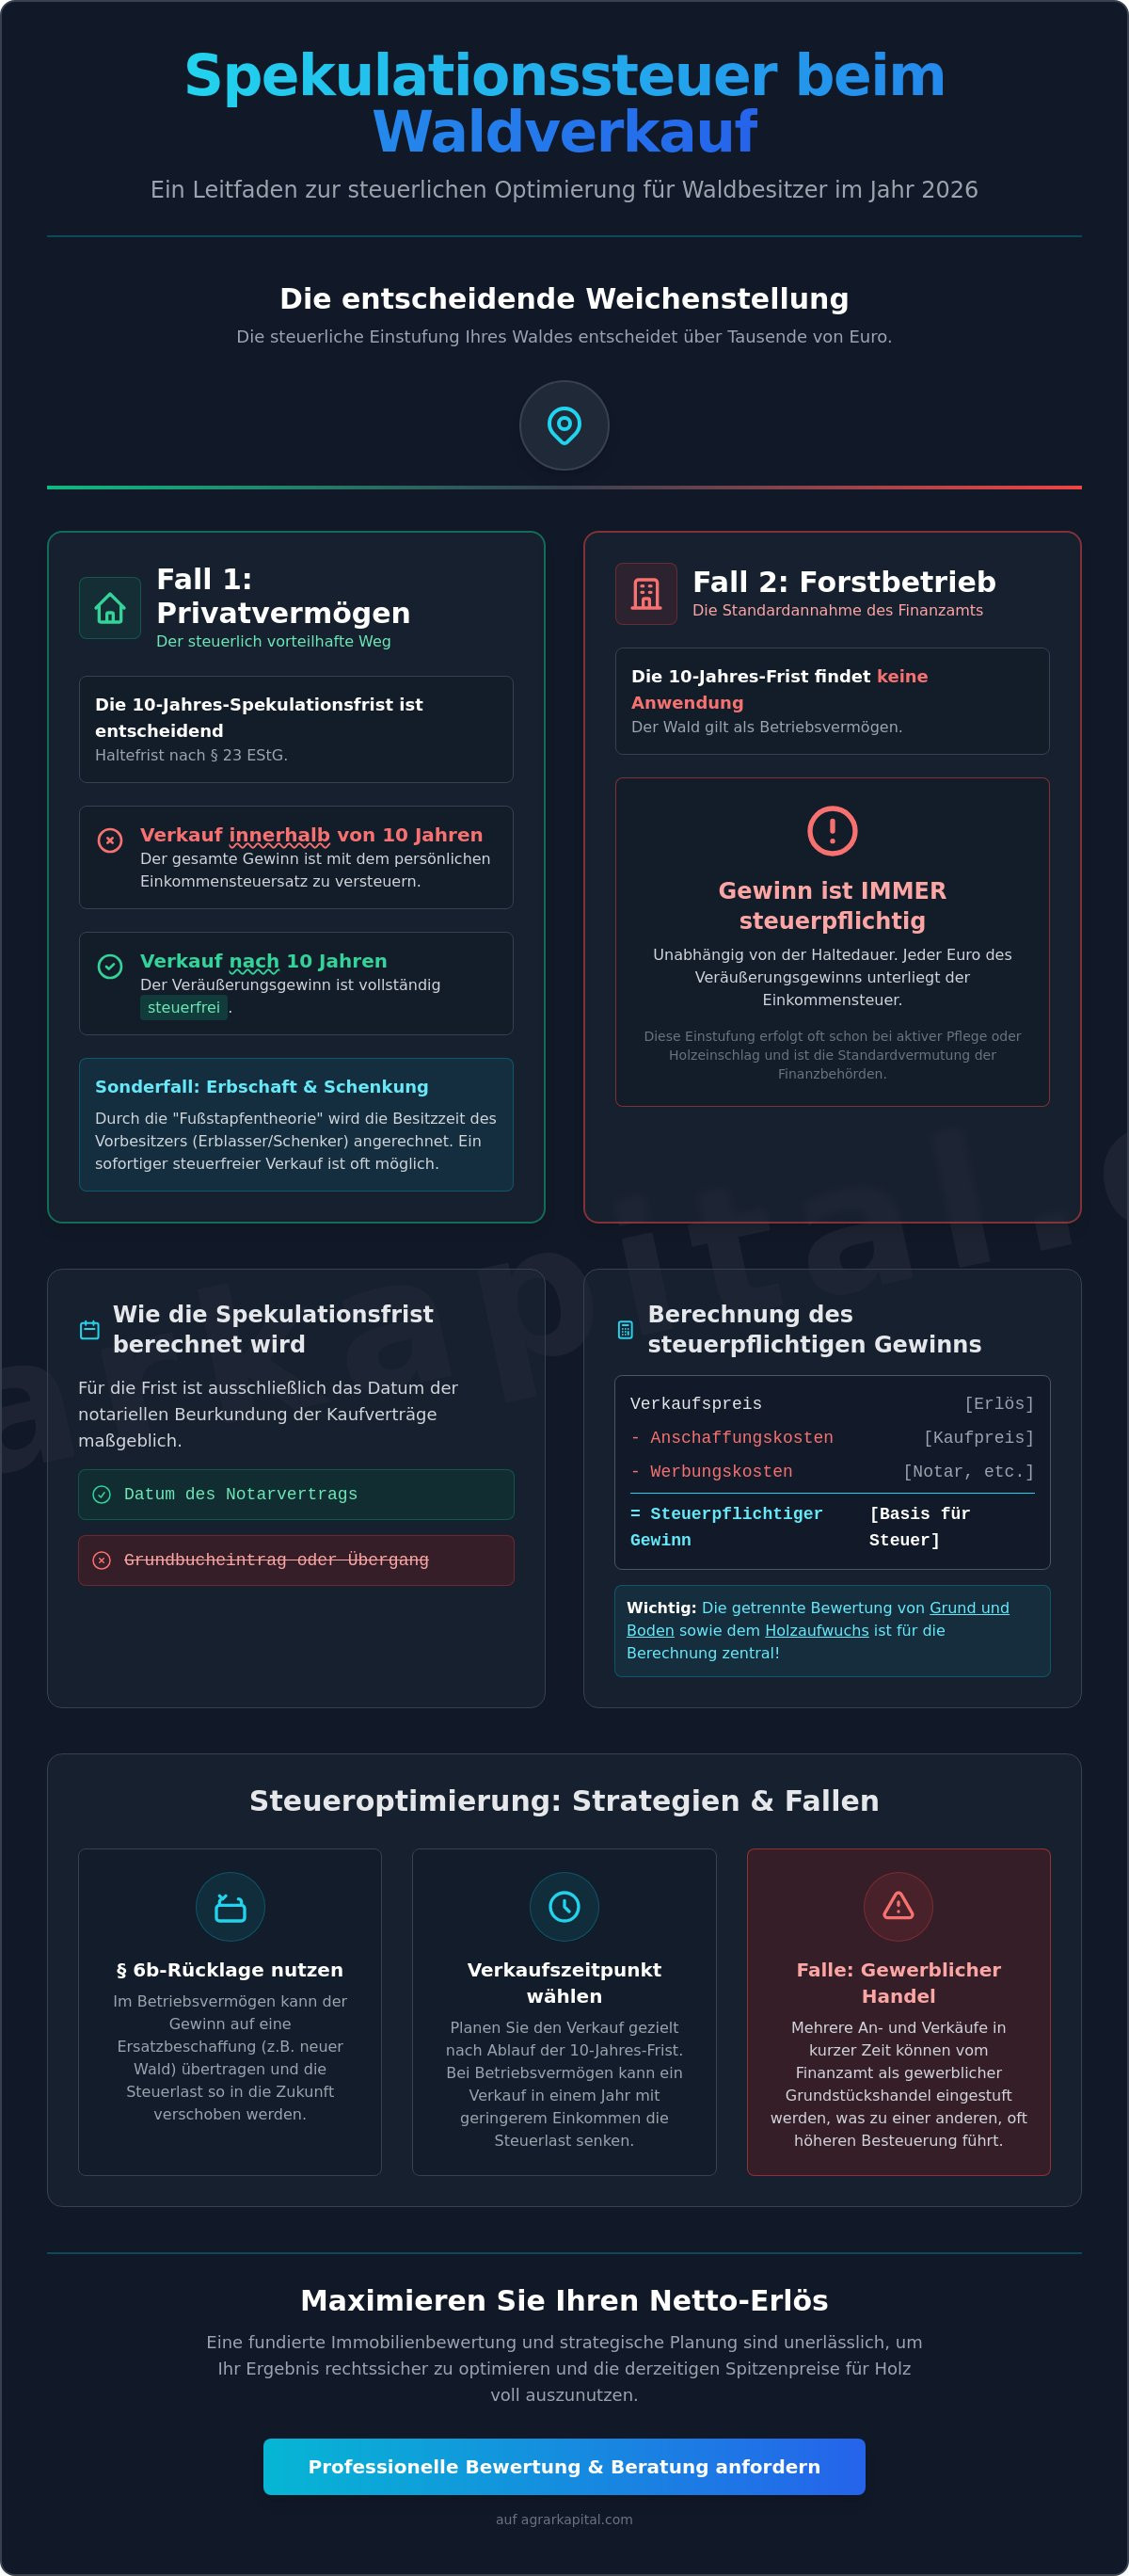
Wir müssen uns förmlich dafür entschuldigen, dass die gesetzlichen Regelungen im deutschen Steuerrecht oft wenig intuitiv und unnötig komplex wirken. Dennoch ist ein präzises Verständnis der rechtlichen Basis für jeden Waldbesitzer unerlässlich, um folgenschwere Fehlentscheidungen zu vermeiden. Die steuerliche Behandlung von Waldverkäufen folgt strengen Vorgaben des Einkommensteuergesetzes. Wenn Sie als Privatperson handeln, unterliegt der Veräußerungsgewinn unter Umständen der Einkommensteuer nach § 23 EStG. Die Grundlagen der Spekulationssteuer definieren hierbei eine Haltefrist von zehn Jahren für Immobilien und Grundstücke.
Innerhalb dieser Frist müssen Gewinne zum persönlichen Steuersatz versteuert werden. Eine wesentliche Besonderheit ergibt sich bei der Erbschaft durch die sogenannte Fußstapfentheorie. In diesem Fall wird die Besitzzeit des Erblassers vollständig auf den Erben übertragen. Sollten Sie also ein Waldstück erben, das sich bereits seit Jahrzehnten im Familienbesitz befindet, ist ein sofortiger steuerfreier Verkauf im privaten Bereich möglich, da Sie steuerlich gesehen in die Position des Verstorbenen rücken.
Wie die Spekulationsfrist berechnet wird
Für den exakten Fristenlauf ist ausschließlich das Datum der notariellen Beurkundung beider Kaufverträge maßgeblich. Der Zeitpunkt des wirtschaftlichen Übergangs oder der spätere Eintrag im Grundbuch spielt für das Finanzamt keine Rolle. Betrachten wir ein konkretes Beispiel: Haben Sie ein Waldstück im März 2017 notariell erworben und planen nun den Verkauf im Juni 2026, sind die zehn Jahre noch nicht vollständig verstrichen. In dieser Konstellation würde die Spekulationssteuer beim Waldverkauf anfallen, sofern die Fläche Ihrem Privatvermögen zugeordnet ist. Erst nach Ablauf der vollen zehn Jahre, also ab April 2027, wäre der Gewinn für Privatpersonen steuerfrei. Bei Schenkungen verhält es sich analog zum Erbe; hier wird die Haltedauer des Schenkers angerechnet, was die Planungssicherheit für Familien deutlich erhöht.
Ausnahmen von der 10-Jahres-Regel
Es existieren spezifische Rahmenbedingungen, in denen die Zehn-Jahres-Frist ihre Gültigkeit verliert. Eine theoretisch mögliche Befreiung durch Eigennutzung zu Wohnzwecken ist bei forstwirtschaftlichen Flächen faktisch ausgeschlossen, da Waldgrundstücke in der Regel nicht bewohnbar sind. Vorsicht ist geboten, wenn Sie innerhalb kurzer Zeitintervalle mehrere Flächen ankaufen und wieder veräußern. Hier unterstellt die Finanzverwaltung schnell einen gewerblichen Grundstückshandel, was eine gänzlich andere steuerliche Bewertung nach sich zieht.
Der eigentliche Wendepunkt in der steuerlichen Betrachtung ist jedoch der Status als Land- und Forstwirt. Sobald das Finanzamt Ihren Wald als Betriebsvermögen eines forstwirtschaftlichen Betriebs einstuft, verliert die Zehn-Jahres-Frist jede Relevanz. In diesem Fall ist jeder Veräußerungsgewinn unabhängig von der Dauer des Besitzes steuerpflichtig. Diese methodische Trennung zwischen Privatvermögen und Betrieb stellt oft die größte Hürde für Verkäufer dar, da die Grenzen fließend verlaufen können.
Privatvermögen oder Forstbetrieb? Die entscheidende Weichenstellung
Wir bedauern, dass die Abgrenzung zwischen privatem Besitz und betrieblichem Vermögen oft eine rechtliche Grauzone darstellt, die für Verkäufer schwer zu durchschauen ist. In der Praxis geht das Finanzamt zunächst fast immer davon aus, dass ein Wald Teil eines land- und forstwirtschaftlichen Betriebs (LuF) ist. Diese Vermutung hat weitreichende Konsequenzen. Während Gewinne aus dem Privatvermögen nach Ablauf der zehnjährigen Frist gemäß § 23 EStG steuerfrei bleiben können, hebelt der Status als Betriebsvermögen diese Regelung vollständig aus. Jeder Euro Gewinn ist dann steuerpflichtig, unabhängig davon, wie lange sich die Fläche bereits in Ihrem Besitz befindet.
Die Einordnung als Privatvermögen gelingt meist nur bei Kleinstflächen, die als reine "Liebhaberei" ohne Gewinnerzielungsabsicht geführt werden. Institutionen wie die Berufsgenossenschaft (SVLFG) oder die Landwirtschaftskammer spielen hier eine wesentliche Rolle, da deren Daten oft als Grundlage für die behördliche Einstufung dienen. Wer Beiträge an die Berufsgenossenschaft zahlt oder eine Steuernummer für landwirtschaftliche Einkünfte besitzt, hat seinen Status als Betriebsinhaber meist bereits zementiert. Um hier Klarheit zu schaffen, ist eine fundierte Immobilienbewertung oft der erste Schritt, um den tatsächlichen wirtschaftlichen Rahmen Ihres Besitzes zu erfassen.
Ab wann gilt ein Wald als forstwirtschaftlicher Betrieb?
Es gibt keine starre bundesweite Mindestgröße, ab der ein Wald automatisch zum Betrieb wird. In Bayern reicht oft schon eine Fläche von 0,5 Hektar aus, während in anderen Bundesländern die Grenze bei einem Hektar liegt. Entscheidender als die reine Hektarzahl ist jedoch die Bewirtschaftung. Ein Gerichtsurteil vom Juli 2025 hat klargestellt, dass die aktive Gewinnerzielungsabsicht das Hauptkriterium ist. Wer planmäßig Holz erntet und verkauft, handelt im steuerlichen Sinne gewerblich. Die Spekulationssteuer beim Waldverkauf wird in solchen Fällen durch die reguläre Einkommensteuer auf betriebliche Gewinne ersetzt.
Steuerliche Folgen der Betriebsveräußerung
Wird Ihr Wald als Betriebsvermögen eingestuft, unterliegt der gesamte Veräußerungsgewinn Ihrem persönlichen Einkommensteuersatz, der 2026 zwischen 14 % und 45 % liegen kann. Es gibt jedoch Entlastungsmöglichkeiten. Für Verkäufer, die das 55. Lebensjahr vollendet haben oder dauernd berufsunfähig sind, gewährt der Fiskus einmalig einen Freibetrag von 45.000 Euro. Beachten Sie dabei die Kürzungsgrenze: Übersteigt der Gewinn den Betrag von 136.000 Euro, reduziert sich dieser Freibetrag schrittweise. Zudem kann unter bestimmten Voraussetzungen eine Tarifermäßigung nach § 34 EStG (die sogenannte Fünftelregelung) angewandt werden, um die Progression der Steuerlast abzumildern.
Berechnung des steuerpflichtigen Gewinns: Boden, Aufwuchs und Freibeträge
Wir bitten um Nachsicht für die methodische Tiefe, die nun folgt, doch die exakte Gewinnermittlung ist das Fundament für Ihre finanzielle Sicherheit. Die grundlegende Formel lautet: Verkaufspreis abzüglich der Anschaffungskosten sowie der Veräußerungskosten ergibt den steuerpflichtigen Gewinn. Was simpel klingt, birgt im Forstrecht erhebliche Fallstricke. Während bei einer privaten Immobilie lediglich der Gesamtpreis zählt, verlangt das Finanzamt beim Wald eine strikte Aufteilung zwischen dem nackten Grund und Boden sowie dem darauf stehenden Holzvorrat, dem sogenannten Aufwuchs. Diese Differenzierung ist entscheidend, da die Spekulationssteuer beim Waldverkauf je nach Status unterschiedliche Steuersätze und Freibeträge triggert.
In der Praxis bedeutet dies, dass Sie nicht einfach einen Pauschalpreis ansetzen können. Für Veräußerungen bis zu einer Grenze von 250.000 Euro erlaubt die Finanzverwaltung oft ein vereinfachtes Verfahren, bei dem 35 % des Erlöses pauschal dem steuerpflichtigen Holzgewinn zugerechnet werden. Übersteigt der Verkaufspreis diese Schwelle, ist ein forstwirtschaftliches Wertgutachten zwingend erforderlich. Dieses Gutachten trennt den Bodenwert von den aktuellen Holzpreisen, die 2026 für Fichte bei etwa 128 bis 131 Euro pro Festmeter liegen. Steuerliche Besonderheiten beim Waldverkauf umfassen zudem die Berücksichtigung von Investitionen wie Aufforstungen oder den Ausbau von Waldwegen, die den Buchwert erhöhen und somit den zu versteuernden Gewinn mindern können.
Das "stehende Holz" als steuerlicher Sonderfall
Holzvorräte werden steuerlich wie ein Warenlager behandelt. Das bedeutet, dass der Zuwachs und der Bestand als laufende Einkünfte gewertet werden können, selbst wenn der Wald im Ganzen verkauft wird. Ohne eine professionelle Aufteilung riskieren Sie, dass das Finanzamt den gesamten Erlös zu Ihren Ungunsten schätzt. Besonders bei den derzeit hohen Erzeugerpreisen für Stammholz; der Preisindex lag im April 2026 um 13,9 % über dem Vorjahreswert; wirkt sich eine fehlerhafte Bewertung massiv auf Ihre Steuerlast aus.
Abzugsfähige Kosten beim Waldverkauf
Um Ihre Steuerlast zu minimieren, sollten Sie sämtliche im Zusammenhang mit dem Verkauf stehenden Ausgaben lückenlos dokumentieren. Hierzu zählen insbesondere:
- Maklerprovisionen für die Vermittlung der Agrarflächen.
- Notargebühren und Kosten für die Grundbuchumschreibung.
- Vermessungsgebühren bei Teilverkäufen.
- Kosten für die Immobilienbewertung und forstliche Gutachten.
- Nachgewiesene Instandhaltungskosten der letzten Jahre, sofern diese noch nicht steuerlich geltend gemacht wurden.
Für Inhaber eines forstwirtschaftlichen Betriebs ist zudem der Freibetrag von 45.000 Euro relevant, sofern sie das 55. Lebensjahr vollendet haben. Dieser Betrag schmilzt jedoch ab einem Gewinn von 136.000 Euro sukzessive dahin. Es ist daher ratsam, die Veräußerung so zu strukturieren, dass diese Grenzen optimal genutzt werden, um das bestmögliche Netto-Ergebnis zu erzielen.
Steuerfallen vermeiden: Strategien für den steueroptimierten Verkauf
Wir bitten um Entschuldigung für die technische Komplexität, die eine steuerliche Optimierung unweigerlich mit sich bringt. Wer jedoch die Mechanismen des deutschen Steuerrechts methodisch nutzt, kann die Belastung durch die Spekulationssteuer beim Waldverkauf signifikant reduzieren oder zeitlich verschieben. Ein zentrales Instrument für aktive Forstwirte ist die Bildung einer Rücklage nach § 6b EStG. Diese erlaubt es, die bei der Veräußerung aufgedeckten stillen Reserven steuerneutral auf ein Ersatzwirtschaftsgut zu übertragen. Wenn Sie den Erlös innerhalb von vier Jahren in neues Ackerland oder forstwirtschaftliche Flächen reinvestieren, bleibt der Gewinn zunächst unversteuert. Dies ist besonders vorteilhaft, um die Liquidität für den Ausbau Ihres Portfolios zu erhalten.
Ein oft unterschätzter Faktor ist der Zeitpunkt der Beurkundung. Da der Veräußerungsgewinn Ihrem persönlichen Einkommensteuersatz unterliegt, der 2026 ab einem Einkommen von 69.879 Euro bereits bei 42 % liegt, kann eine Verschiebung des Verkaufs in ein einkommensschwächeres Kalenderjahr sinnvoll sein. Auch Teilverkäufe über mehrere Jahre hinweg können die Progression brechen. Hierbei ist jedoch Vorsicht geboten: Werden zu viele Flächen in zu kurzer Zeit verkauft, droht die Einstufung als gewerblicher Grundstückshandel. Um solche Risiken frühzeitig zu erkennen, empfiehlt sich eine professionelle Maklerdienstleistung für Agrarflächen, die Marktkenntnis mit strategischer Weitsicht verbindet.
Reinvestition durch die § 6b-Rücklage
Die Übertragung stiller Reserven ist an strenge Voraussetzungen geknüpft. Das veräußerte Wirtschaftsgut muss mindestens sechs Jahre zum Anlagevermögen einer inländischen Betriebsstätte gehört haben. Die Reinvestitionsfrist beträgt im Regelfall vier Jahre, bei neu errichteten Gebäuden sogar sechs Jahre. Diese Strategie eignet sich hervorragend für Waldbesitzer, die sich räumlich verändern oder in produktivere Bodenqualitäten investieren möchten. Es findet keine endgültige Steuerbefreiung statt, sondern ein Steueraufschub, der Ihnen jedoch einen erheblichen Zins- und Liquiditätsvorteil verschafft.
Schenkung als vorbereitende Maßnahme
Sollten Sie planen, den Wald ohnehin an die nächste Generation zu übergeben, kann eine vorzeitige Schenkung steuerlich attraktiv sein. Im Rahmen der vorweggenommenen Erbfolge übernimmt der Beschenkte die Anschaffungskosten und den Anschaffungszeitpunkt des Schenkers. Die wichtige Nachricht: Die 10-Jahres-Frist für die Spekulationssteuer beim Waldverkauf beginnt bei einer unentgeltlichen Übertragung nicht neu zu laufen. Durch die Nutzung der persönlichen Freibeträge der Kinder (400.000 Euro alle zehn Jahre) und die Verteilung der späteren Verkaufserlöse auf mehrere Köpfe lässt sich die Steuerlast im Vergleich zu einem Direktverkauf durch die Eltern oft drastisch senken. In Kombination mit einem Nießbrauchvorbehalt sichern Sie sich zudem weiterhin die Erträge aus dem Holzverkauf bis zur endgültigen Veräußerung.
Wertermittlung und Verkauf: Ihr Weg zum bestmöglichen Netto-Ergebnis
Wir bitten um Entschuldigung für die methodische Strenge, die eine präzise Wertermittlung verlangt, doch ohne eine fundierte Datenbasis bleibt jede Strategie zur Minimierung der Steuerlast lückenhaft. Ein realistischer Marktwert ist weit mehr als eine bloße Preisvorstellung; er bildet das unerschütterliche Fundament für Ihre gesamte steuerliche Planung. Nur wer den exakten Wert von Grund und Boden sowie den des stehenden Holzes kennt, kann die Spekulationssteuer beim Waldverkauf rechtssicher kalkulieren und gegenüber den Finanzbehörden schlüssig argumentieren. Eine fehlerhafte Einschätzung führt unweigerlich zu langwierigen Rückfragen oder, im schlimmsten Fall, zu schmerzhaften steuerlichen Nachzahlungen.
AgrarKapital versteht sich in diesem Prozess als Ihre professionelle Schnittstelle. Wir bereiten die komplexen Daten so auf, dass Ihr Steuerberater eine belastbare Grundlage für die Steuererklärung erhält. Durch unsere spezialisierte Immobilienbewertung stellen wir sicher, dass keine stillen Reserven unvorbereitet aufgedeckt werden. Dieser prozessorientierte Ansatz minimiert Ihr Risiko und maximiert gleichzeitig den Netto-Verkaufserlös, indem wir den Verkauf methodisch vorbereiten und diskret zum Abschluss bringen.
Warum ein forstwirtschaftliches Gutachten unverzichtbar ist
Der Bodenrichtwert allein spiegelt selten den wahren Wert einer Forstfläche wider, da er den individuellen Holzbestand völlig außer Acht lässt. Ein professionelles Gutachten ist daher essenziell, um die Holzgüte und den exakten Festmeter-Vorrat zu bestimmen. Besonders in Zeiten volatiler Holzpreise, wie wir sie im ersten Halbjahr 2026 erleben, ist diese Momentaufnahme für die Argumentation gegenüber dem Finanzamt entscheidend. Es erlaubt eine saubere Trennung der Erlöskomponenten, was oft den Unterschied zwischen einer hohen Steuerlast und einem steueroptimierten Ergebnis ausmacht. Wir unterstützen Sie dabei, diese technischen Hürden durch methodische Gründlichkeit zu überwinden.
Professionelle Vermittlung durch AgrarKapital
Unsere Expertise ist tief in der Region verwurzelt. Mit einer klaren Spezialisierung auf den bayerischen Markt, von Freising bis Passau, verfügen wir über die notwendige lokale Marktkenntnis, um Ihren Wald zum Bestpreis zu platzieren. Wir legen höchsten Wert auf eine diskrete Abwicklung, um den sogenannten Verkaufstourismus in Ihrem Forst zu vermeiden. Statt öffentlicher Inserate setzen wir auf ein Netzwerk aus geprüften Investoren und aktiven Forstwirten. Sollten Sie mit dem Gedanken spielen, Ihre Flächen zu veräußern, bieten wir Ihnen eine unverbindliche erste Orientierung an. Lassen Sie Ihren Wald jetzt kostenlos von AgrarKapital bewerten und schaffen Sie damit die notwendige Sicherheit für Ihre steuerliche Situation.
Ihren Waldverkauf rechtssicher und profitabel gestalten
Wir bitten um Entschuldigung für die bürokratischen Hürden, die das deutsche Steuerrecht Ihnen auferlegt; doch mit der richtigen Vorbereitung lassen sich diese Hindernisse methodisch überwinden. Der Weg zu einem erfolgreichen Abschluss führt unweigerlich durch ein Labyrinth aus Fristen und komplexen Bewertungsverfahren. Wie dargelegt, entscheiden die präzise Trennung von Boden und Aufwuchs sowie die korrekte Einordnung Ihres Betriebsstatus darüber, wie viel von Ihrem Erlös tatsächlich bei Ihnen verbleibt. Eine fundierte Analyse ist daher die notwendige Voraussetzung, um die Spekulationssteuer beim Waldverkauf effektiv zu managen.
Als Spezialist für den bayerischen Agrarmarkt hat AgrarKapital allein im Jahr 2024 über 180 Hektar Fläche erfolgreich vermittelt. Wir bieten Ihnen die methodische Sicherheit und diskrete Abwicklung, die für solch sensible Transaktionen unerlässlich sind. Sollten Sie Unterstützung bei der Einwertung Ihrer Flächen benötigen, stehen wir Ihnen gerne als kompetenter Partner zur Seite, um Ihr Netto-Ergebnis zu maximieren.
Jetzt kostenlose Wald-Bewertung anfordern
Mit der richtigen Strategie verwandeln Sie steuerliche Unsicherheiten in kalkulierbare Faktoren für Ihren langfristigen wirtschaftlichen Erfolg.
Häufig gestellte Fragen zum Waldverkauf und Steuern
Wie hoch ist die Spekulationssteuer beim Waldverkauf?
Die Höhe der Steuer richtet sich nach Ihrem persönlichen Einkommensteuersatz, der im Jahr 2026 zwischen 14 % und 45 % liegt. Es gibt keinen pauschalen Steuersatz für private Veräußerungsgeschäfte; der Gewinn wird methodisch zu Ihrem übrigen Einkommen addiert und entsprechend der Progression versteuert. Wir bitten um Entschuldigung für diese oft hohe Belastung, die besonders bei Einkommen über 277.826 Euro den sogenannten Reichensteuersatz erreicht. Eine präzise Kalkulation vorab ist daher für Ihre Finanzplanung unerlässlich.
Gilt die 10-Jahres-Frist auch für geerbten Wald?
Ja, die zehnjährige Frist gilt auch für Erbgänge, wobei die Besitzzeit des Erblassers vollständig auf Sie angerechnet wird. Wenn der Verstorbene den Wald bereits länger als zehn Jahre besessen hat, können Sie als Erbe sofort steuerfrei verkaufen, sofern die Fläche zum Privatvermögen gehört. Diese methodische Übernahme des Anschaffungszeitpunkts schützt Erben vor einer unvorhergesehenen Steuerlast unmittelbar nach dem Erbfall. Wir bedauern die bürokratische Prüfung, die hierfür gegenüber dem Finanzamt oft notwendig ist.
Ab welcher Flächengröße gilt Wald als landwirtschaftliches Betriebsvermögen?
Es existiert keine bundeseinheitliche Mindestgröße, jedoch stufen Finanzbehörden in Bayern Waldflächen oft bereits ab 0,5 Hektar als Betriebsvermögen ein. Entscheidend ist nicht allein die Hektarzahl, sondern die methodische Prüfung der Gewinnerzielungsabsicht durch die Finanzverwaltung. Sobald eine planmäßige forstwirtschaftliche Nutzung vorliegt, entfällt die Einordnung als Privatvermögen. Eine professionelle Immobilienbewertung hilft Ihnen dabei, den steuerlichen Status Ihrer Fläche vorab präzise zu klären und böse Überraschungen zu vermeiden.
Kann ich die Spekulationssteuer durch eine Schenkung umgehen?
Eine Schenkung allein hebt die Steuerpflicht nicht auf, da der Beschenkte steuerlich exakt in die Position des Schenkers rückt. Die Spekulationssteuer beim Waldverkauf fällt weiterhin an, wenn der Beschenkte innerhalb der ursprünglichen Zehn-Jahres-Frist eine Veräußerung vornimmt. Strategisch sinnvoll ist die Schenkung jedoch, um persönliche Freibeträge der Kinder zu nutzen und die Steuerlast durch eine Verteilung des Gewinns auf mehrere Personen methodisch zu reduzieren.
Was passiert, wenn ich meinen Wald unter dem Marktwert verkaufe?
Ein Verkauf deutlich unter Marktwert kann vom Finanzamt als teilentgeltliche Übertragung oder gemischte Schenkung gewertet werden. In diesem Fall fällt für den unentgeltlichen Teil Schenkungsteuer an, während der entgeltliche Teil weiterhin der Einkommensteuer unterliegen kann. Wir bedauern die Komplexität dieser Regelung, die eine präzise Wertermittlung vor dem Notartermin unerlässlich macht. Nur so lassen sich langwierige Prüfungen durch die Finanzverwaltung und unvorhergesehene Nachzahlungen sicher vermeiden.
Sind Windkraftpachten auf Waldflächen steuerlich relevant beim Verkauf?
Laufende Pachteinnahmen aus Windkraftanlagen beeinflussen den Ertragswert der Fläche massiv und festigen oft den Status als Betriebsvermögen. Beim Verkauf wird der Barwert künftiger Pachtzahlungen im Kaufpreis abgebildet, was den zu versteuernden Gewinn deutlich erhöht. Da diese Einnahmen methodisch zu den Einkünften aus Vermietung und Verpachtung oder aus Gewerbebetrieb zählen, ist eine detaillierte steuerliche Abgrenzung beim Verkauf unumgänglich. Wir unterstützen Sie dabei, diese Daten für Ihren Steuerberater aufzubereiten.
Welche Kosten kann ich vom Verkaufsgewinn absetzen?
Sie können alle Kosten abziehen, die in unmittelbarem wirtschaftlichem Zusammenhang mit dem Erwerb und der Veräußerung der Fläche stehen. Hierzu zählen insbesondere Notar- und Grundbuchgebühren, die Grunderwerbsteuer beim Kauf sowie Maklerprovisionen und Gutachterkosten für die Spekulationssteuer beim Waldverkauf. Auch nachgewiesene Aufwendungen für die Waldpflege oder Aufforstungen können den Buchwert erhöhen und so den steuerpflichtigen Gewinn methodisch mindern. Eine lückenlose Dokumentation dieser Ausgaben ist für den Netto-Erlös entscheidend.
Muss ich den Waldverkauf dem Finanzamt proaktiv melden?
Sie müssen den Verkauf nicht gesondert melden, da der beurkundende Notar gesetzlich verpflichtet ist, eine Kopie des Kaufvertrags an das Finanzamt zu senden. Die Finanzbehörde prüft daraufhin eigenständig die Grunderwerbsteuer sowie die einkommensteuerliche Relevanz des Geschäfts. Wir bitten um Verständnis für diesen automatisierten Prozess, der es umso wichtiger macht, die notwendigen Daten zur Gewinnermittlung bereits vorab methodisch aufzubereiten, um auf Rückfragen der Behörden rechtssicher reagieren zu können.
Haben Sie Fragen oder möchten Sie verkaufen?
Unsere Experten beraten Sie gerne kostenlos und unverbindlich.