Hofstelle ohne Land verkaufen: Der Leitfaden für Eigentümer 2026
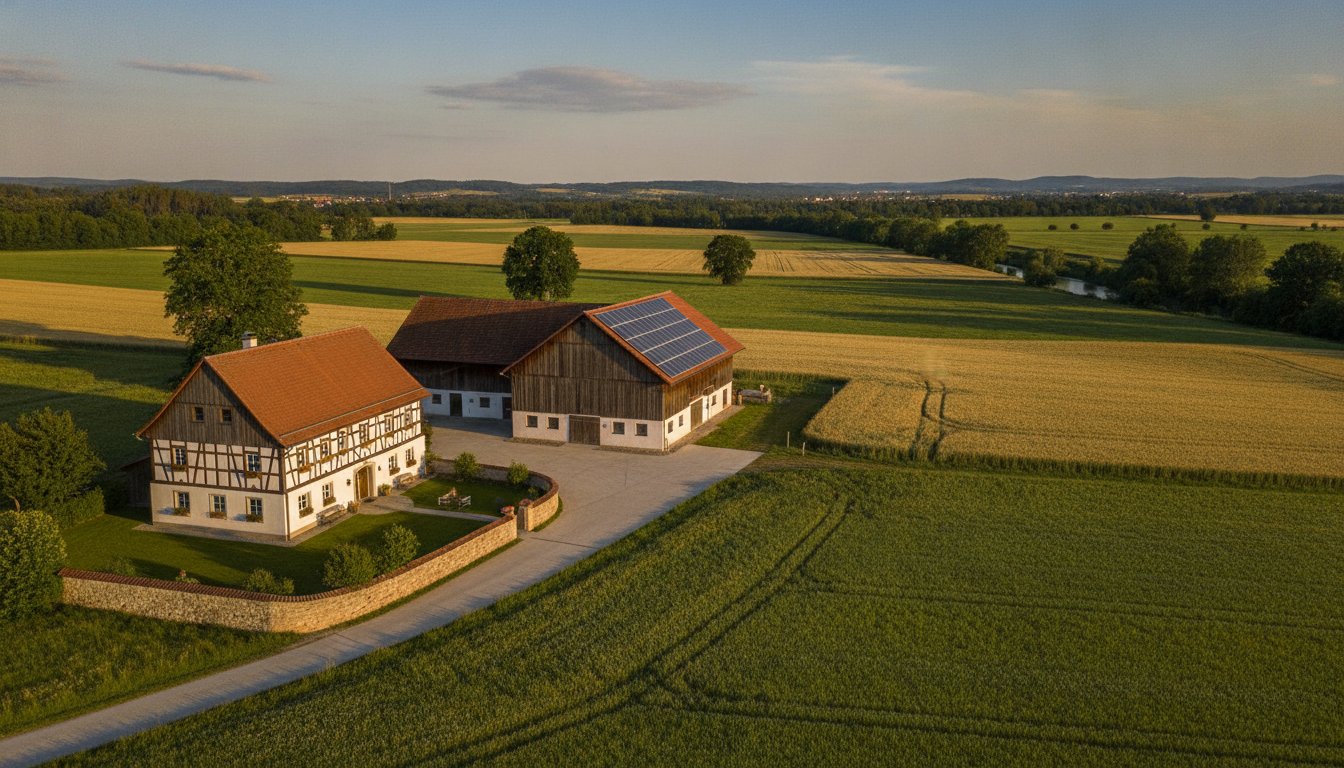
Was wäre, wenn Sie das gebundene Kapital Ihrer ungenutzten Wirtschaftsgebäude freisetzen könnten, ohne auch nur einen Quadratmeter Ihres wertvollen Ackerlandes aufzugeben? Wir bedauern, dass die bürokratischen Hürden in Deutschland oft abschreckend wirken, wenn Eigentümer eine hofstelle ohne land verkaufen möchten. Es ist vollkommen verständlich, dass die Sorge vor einer steuerlichen Zwangsbetriebsaufgabe und die Unsicherheit über den tatsächlichen Marktwert der Gebäude ohne Flächenbesitz zu einer lähmenden Ungewissheit führen. Die aktuelle Rechtsprechung, insbesondere der Beschluss des Bundesfinanzhofs vom 20. Januar 2026, bestätigt jedoch, dass eine strategische Trennung von Hofstelle und Fläche unter bestimmten Voraussetzungen rechtssicher möglich ist.
Sicherlich stimmen Sie zu, dass der Erhalt des Grundbesitzes als Inflationsschutz essenziell ist, während verfallende Bausubstanz lediglich die Rendite schmälert. In diesem Leitfaden erfahren Sie, wie Sie Ihre Gebäude gewinnbringend veräußern, während Ihr Ackerland sicher in Ihrem Eigentum verbleibt. Wir werfen einen methodischen Blick auf die baurechtliche Umnutzung, die fundierte Immobilienbewertung und die steuerlichen Rahmenbedingungen, damit Sie Ihr Vermögen für das Jahr 2026 optimal aufstellen können.
Wichtigste Erkenntnisse
- Erfahren Sie, wie Sie rechtssicher eine hofstelle ohne land verkaufen, indem Sie die aktuelle Rechtsprechung zur Fortführung des landwirtschaftlichen Betriebs gezielt anwenden.
- Identifizieren Sie potenzielle steuerliche Fallstricke wie die Zwangsbetriebsaufgabe und lernen Sie, wie Sie stille Reserven durch eine methodische Verkaufsplanung schützen.
- Bewerten Sie den Marktwert Ihrer Wirtschaftsgebäude präzise anhand von Kriterien wie Sanierungsstau, regionalen Lagevorteilen und dem Potenzial für eine baurechtliche Umnutzung.
- Strukturieren Sie den Veräußerungsprozess proaktiv, von der technischen Trennung der Versorgungsleitungen bis hin zur Erstellung eines aussagekräftigen Exposés für Investoren.
Hofstelle ohne Land verkaufen: Was bedeutet das rechtlich?
Der Entschluss, eine hofstelle ohne land verkaufen zu wollen, markiert oft eine Zäsur in der Familiengeschichte. Rein rechtlich betrachtet handelt es sich hierbei um die Veräußerung der bebauten Grundstücksteilflächen, während die landwirtschaftlichen Nutzflächen im Eigentum des Verkäufers verbleiben. In der Fachsprache wird in diesem Zusammenhang häufig von einer Resthofstelle gesprochen. Was ist eine Resthofstelle? Im Kern beschreibt dieser Begriff ehemalige landwirtschaftliche Betriebe, die ihre ökonomische Basis, das Ackerland, verloren haben oder deren Gebäude nun separat verwertet werden sollen.
Wir müssen jedoch darauf hinweisen, dass dieser Prozess eine präzise methodische Vorbereitung erfordert. Die rechtliche Einheit von Hof und Land ist tief im deutschen Agrarrecht verwurzelt. Es gilt, zwischen verschiedenen Immobilientypen zu differenzieren. Ein Aussiedlerhof im Außenbereich unterliegt anderen baurechtlichen Dynamiken als eine Hofstelle innerhalb einer geschlossenen Ortschaft. Während aktive Betriebe oft unter den Schutz des Agrarstrukturgesetzes fallen, bieten stillgelegte Resthöfe oft größere Spielräume für Investoren. Die Trennung wird 2026 immer beliebter, da Eigentümer das Ackerland als inflationsgeschützte Kapitalanlage behalten möchten, während die leerstehenden Gebäude lediglich Unterhaltskosten verursachen.
Die Realteilung des Grundstücks
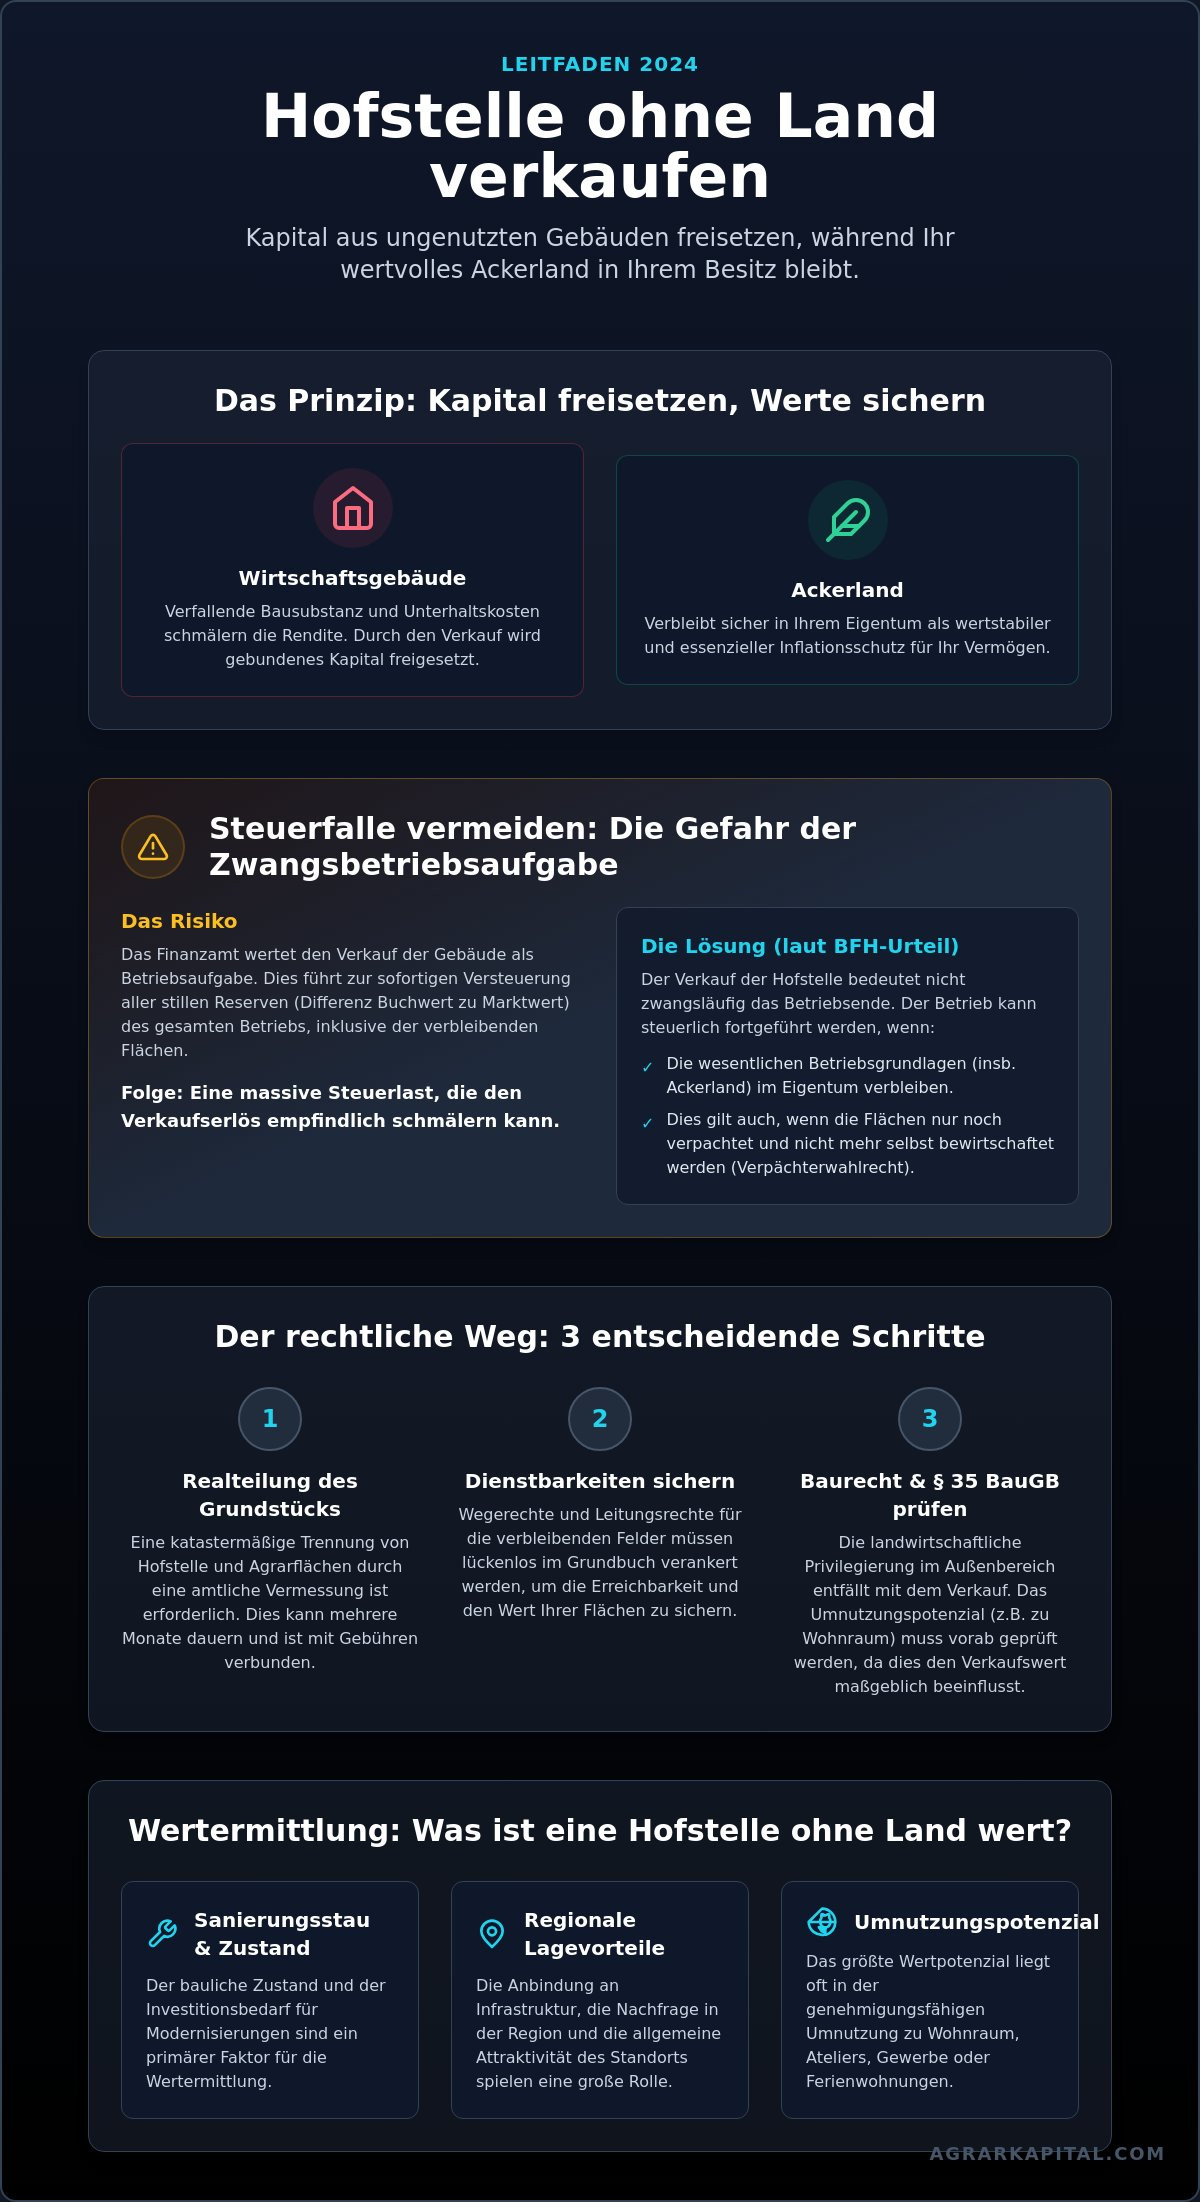
Um eine hofstelle ohne land verkaufen zu können, ist in der Regel eine katastermäßige Trennung erforderlich. Dieser Prozess der Realteilung beginnt mit einer amtlichen Vermessung. Wir bedauern, dass dieser Schritt oft mehrere Monate in Anspruch nehmen kann und mit Gebühren für das Vermessungsamt sowie das Grundbuchamt verbunden ist. Ein entscheidender Faktor im Kaufvertrag ist die Sicherung von Dienstbarkeiten. Falls die Zufahrt zu Ihren verbleibenden Feldern über den verkauften Hof führt, müssen Wegerechte und Leitungsrechte lückenlos im Grundbuch verankert werden. Ohne diese grundbuchliche Absicherung riskieren Sie den wertmindernden Verlust der Erreichbarkeit Ihrer Agrarflächen.
Baurechtliche Privilegierung im Außenbereich
Die größte technische Hürde stellt oft der § 35 des Baugesetzbuches (BauGB) dar. Landwirtschaftliche Gebäude genießen im Außenbereich eine sogenannte Privilegierung. Diese ist jedoch zweckgebunden. Fällt die landwirtschaftliche Nutzung durch den Verkauf weg, erlischt diese Privilegierung theoretisch. Ein Bestandsschutz sichert zwar den Erhalt der Substanz, garantiert aber keine automatische Genehmigung für eine Umnutzung zu Wohnzwecken oder gewerblichen Ateliers. Wir empfehlen eine sorgfältige Prüfung des Umnutzungspotenzials vor dem Verkaufsstart. Nur wenn eine Genehmigung für die neue Nutzung realistisch ist, lässt sich ein marktgerechter Preis erzielen, der über dem reinen Sachwert der Altgebäude liegt.
Steuerliche Fallstricke: Die Gefahr der Zwangsbetriebsaufgabe
Wir müssen einräumen, dass die steuerliche Behandlung beim Vorhaben, eine hofstelle ohne land verkaufen zu wollen, eine der komplexesten Aufgaben im Agrarrecht darstellt. Das Hauptrisiko besteht darin, dass das Finanzamt den Verkauf der Wirtschaftsgebäude als eine sogenannte Zwangsbetriebsaufgabe wertet. In einem solchen Fall werden sämtliche stillen Reserven des Betriebs auf einen Schlag aufgedeckt. Das bedeutet konkret: Die Differenz zwischen dem historischen Buchwert und dem tatsächlichen Marktwert der Immobilie sowie der verbleibenden Flächen muss versteuert werden. Dies kann zu einer Steuerlast führen, die den Verkaufserlös empfindlich schmälert.
Ein wegweisendes BFH-Urteil aus dem Jahr 2021 hat die Situation für Eigentümer jedoch stabilisiert. Die Richter stellten klar, dass der Verkauf der Gebäude nicht zwangsläufig das Ende des landwirtschaftlichen Betriebs bedeutet. Solange die wesentlichen Betriebsgrundlagen, zu denen auch das Ackerland zählt, im Eigentum verbleiben, kann der Betrieb steuerlich fortgeführt werden. Dies gilt selbst dann, wenn keine eigene Bewirtschaftung mehr erfolgt, sondern die Flächen verpachtet werden. Über die genauen Steuerfolgen beim Hofstellenverkauf und die aktuelle Rechtsprechung von 2026 sollten sich Eigentümer frühzeitig informieren, um das Verpächterwahlrecht optimal zu nutzen.
Stille Reserven und Steuerlast
Die Ermittlung der stillen Reserven erfolgt durch einen Vergleich des Veräußerungspreises mit dem steuerlichen Buchwert. Da landwirtschaftliche Gebäude oft über Jahrzehnte abgeschrieben wurden, ist dieser Buchwert meist sehr niedrig. Um die sofortige Versteuerung zu vermeiden, bietet sich die Rücklagenbildung nach § 6b EStG an. Hierbei kann der Gewinn aus dem Gebäudeverkauf auf andere Wirtschaftsgüter, wie etwa den Neubau einer moderneren Halle auf verbleibendem Grund, übertragen werden. In diesem komplexen Umfeld ist eine fundierte Immobilienbewertung durch Experten unerlässlich, um eine verlässliche Basis für die steuerliche Gestaltung zu schaffen.
Erhalt des landwirtschaftlichen Status
Damit das Finanzamt den Status als landwirtschaftliches Betriebsvermögen anerkennt, müssen bestimmte Mindestanforderungen erfüllt sein. In der Regel genügt eine Fläche von etwa 3.000 Quadratmetern, sofern diese eine nachhaltige Bewirtschaftung ermöglicht. Ein Verlust dieses Status hätte weitreichende Folgen. Er führt nicht nur zur Entnahme der Flächen ins Privatvermögen, sondern beeinflusst auch die Mitgliedschaft in der landwirtschaftlichen Krankenkasse und der Berufsgenossenschaft. Wir empfehlen, die Flächennutzung so zu dokumentieren, dass der funktionale Zusammenhang zum landwirtschaftlichen Zweck auch nach dem Verkauf der hofstelle ohne land verkaufen erhalten bleibt.
Wertermittlung: Was ist eine Hofstelle ohne Ackerland wert?
Wir bedauern, dass es für die Bewertung landwirtschaftlicher Gebäude ohne die dazugehörigen Flächen keine pauschale Formel gibt. Die Wertermittlung erfordert eine methodische Tiefe, die weit über den klassischen Bodenrichtwert hinausgeht. Wenn Sie eine hofstelle ohne land verkaufen, entkoppeln Sie die Gebäude von ihrer ursprünglichen ökonomischen Basis. Im aktuellen Marktumfeld von 2026 ist der Zustand der Bausubstanz das entscheidende Kriterium. Ein erheblicher Sanierungsstau wirkt sich heute aufgrund gestiegener energetischer Anforderungen und Baukosten deutlich stärker wertmindernd aus als noch vor wenigen Jahren. Dennoch können historische Ensembles durch den Denkmalschutz eine Wertsteigerung erfahren, sofern steuerliche Abschreibungsmöglichkeiten für den Käufer den höheren Instandhaltungsaufwand aufwiegen.
Die Lage spielt in Bayern eine überproportionale Rolle. In Regionen wie der Hallertau oder im Einzugsgebiet von Freising liegen die Marktpreise für Resthofstellen oft 20 bis 40 Prozent über den offiziellen Bodenrichtwerten. Eine absolute Alleinlage kann für Privatpersonen ein wertsteigerndes Luxusgut sein, während sie für Gewerbetreibende aufgrund langer Transportwege eher einen Nachteil darstellt. Wir beobachten, dass die Eignung für alternative Nutzungen, etwa als Loft-Wohnraum oder für die Pferdehaltung, den Preis massiv beeinflusst. Hierbei muss jedoch die im vorigen Abschnitt behandelte baurechtliche Privilegierung zwingend in die Bewertung einfließen. Ein Gebäude ohne gesicherte Umnutzungsgenehmigung ist am Markt deutlich schwerer zu platzieren.
Vergleichswertverfahren vs. Sachwertverfahren
In der landwirtschaftlichen Praxis stößt das Ertragswertverfahren oft an seine Grenzen, da die Gebäude ohne Land keine agrarischen Erträge mehr erwirtschaften. Wir setzen daher verstärkt auf das Sachwertverfahren zur Bestimmung der Substanzwerte, kombiniert mit dem Vergleichswertverfahren für das Grundstück. Für die Zielgruppe der Nicht-Landwirte ist die Nutzbarkeit von Nebengebäuden wie Scheunen oder Stallungen essenziell. Eine gut erhaltene Scheune wird heute nicht mehr nach ihrem Lagerwert für Getreide, sondern nach ihrem Potenzial als Atelier oder Fahrzeughalle bewertet. Eine professionelle Immobilienbewertung ist hier unumgänglich, um den optimalen Angebotspreis zu finden.
Marktcheck: Wer kauft Hofstellen ohne Land?
Der Käufermarkt hat sich 2026 diversifiziert. Wir identifizieren primär drei Gruppen: Erstens Pferdebesitzer, die Stallungen suchen und bereit sind, benötigtes Weideland von Ihnen oder Nachbarn zu pachten. Zweitens Handwerksbetriebe und Logistiker, die den enormen Raumbedarf einer Hofstelle für Lagerzwecke schätzen. Drittens Privatpersonen, die den Traum vom "Wohnen im Grünen" realisieren möchten. Jede dieser Gruppen stellt unterschiedliche Anforderungen an die Erschließung und die Bausubstanz, was wir bei der Vermarktungsstrategie präzise berücksichtigen müssen, wenn Sie Ihre hofstelle ohne land verkaufen.
Der Verkaufsprozess: Schritt für Schritt zum Erfolg
Wir bedauern, dass der Verkaufsprozess einer landwirtschaftlichen Liegenschaft oft als bürokratischer Hürdenlauf wahrgenommen wird. Dennoch ist eine strukturierte Vorgehensweise unerlässlich, wenn Sie erfolgreich Ihre hofstelle ohne land verkaufen möchten. Der erste Schritt besteht in der Erstellung eines Exposés, das die Sprache der neuen Zielgruppe spricht. Da Sie das Ackerland behalten, müssen Sie die Potenziale der Gebäude für wohnwirtschaftliche oder gewerbliche Zwecke in den Vordergrund rücken. Wir empfehlen, bereits im Vorfeld die technische Trennung der Erschließung zu prüfen. Oft hängen Wasseranschlüsse oder Stromkreise der Wirtschaftsgebäude an einem gemeinsamen Zähler mit dem Wohnhaus oder der Feldbewässerung. Eine klare physische und rechtliche Trennung dieser Leitungen verhindert spätere Streitigkeiten mit dem Käufer.
Bevor Sie Besichtigungstermine vereinbaren, ist eine methodische Qualifizierung der Interessenten ratsam. Fordern Sie eine Finanzierungsbestätigung und lassen Sie sich erste Umnutzungspläne skizzieren. Dies stellt sicher, dass der Käufer die baurechtlichen Hürden im Außenbereich verstanden hat. Im Kaufvertrag müssen zudem Ihre eigenen landwirtschaftlichen Belange geschützt werden. Es gilt, Immissionsschutzvorbehalte zu formulieren, damit der neue Nachbar sich später nicht über den Geruch oder Lärm Ihrer verbleibenden landwirtschaftlichen Tätigkeit beschwert. Für eine rechtssichere Begleitung dieses komplexen Prozesses bietet unsere Maklerdienstleistung für Agrarflächen die notwendige fachliche Expertise.
Vorbereitung der Unterlagen
Die Zusammenstellung der Dokumente erfordert Sorgfalt. Wir baten bereits in den vorangegangenen Abschnitten um Beachtung der Realteilung. Ergänzend benötigen Sie für eine zügige Abwicklung folgende Unterlagen:
- Einen aktuellen Auszug aus dem Liegenschaftskataster und dem Grundbuch zur Dokumentation der Eigentumsverhältnisse.
- Das Altlastenverzeichnis sowie das Baulastenverzeichnis der Gemeinde zur Absicherung des Käufers.
- Einen gültigen Energieausweis für das Wohngebäude, sofern keine gesetzliche Ausnahme für Baudenkmäler greift.
Verhandlungsführung und Notartermin
Wir müssen darauf hinweisen, dass der Verkauf einer Hofstelle in Bayern oft der Genehmigung nach dem Grundstücksverkehrsgesetz unterliegt. Selbst wenn Sie eine hofstelle ohne land verkaufen, prüft die Behörde, ob Vorkaufsrechte durch andere Landwirte ausgeübt werden. Im Notartermin sollten Sie zudem präzise Räumungsfristen für Maschinen oder Vorräte in den Scheunen festlegen. Die Sicherung der Bewirtschaftungswege für Ihr verbleibendes Ackerland muss als dauerhafte Reallast im Grundbuch verankert werden, um den Wert Ihres Grundbesitzes langfristig zu schützen. Ein gut vorbereiteter Kaufvertrag ist das Fundament für ein harmonisches Miteinander zwischen Landwirtschaft und neuer Nutzung.
AgrarKapital: Ihr Spezialist für den diskreten Hofverkauf in Bayern
Wir bedauern, dass der Immobilienmarkt für landwirtschaftliche Sonderobjekte oft unübersichtlich wirkt und Eigentümer mit ihren Fragen allein lässt. Bei AgrarKapital konzentrieren wir uns methodisch auf die Vermittlung komplexer Agrarimmobilien im gesamten bayerischen Raum. Wenn Sie eine hofstelle ohne land verkaufen möchten, benötigen Sie einen Partner, der die regionale Marktstruktur von der Hallertau bis zum Voralpenland präzise versteht. Unsere langjährige Erfahrung ermöglicht es uns, die spezifischen Anforderungen bayerischer Landwirte mit den Erwartungen moderner Investoren in Einklang zu bringen. Dabei legen wir höchsten Wert auf eine diskrete Abwicklung. Wir verstehen, dass Ihre Privatsphäre im Dorfgefüge ein hohes Gut ist. Jede Anfrage behandeln wir mit der gebotenen Vertraulichkeit, um Unruhe in der Nachbarschaft zu vermeiden.
Die bayerische Landwirtschaft ist mit über 100.000 Betrieben und einer durchschnittlichen Hofgröße von 30 Hektar sehr kleinteilig strukturiert. Diese Struktur erfordert bei einem Teilverkauf besonderes Fingerspitzengefühl. Unsere Maklerdienstleistung für Agrarflächen setzt genau hier an. Wir analysieren nicht nur die Bausubstanz, sondern bewerten auch die funktionalen Zusammenhänge Ihres Restbetriebs. Eine kostenlose Erstbewertung Ihrer Hofstelle und der verbleibenden Landflächen bildet dabei das Fundament für Ihre Entscheidung. So erhalten Sie Planungssicherheit, bevor Sie den ersten Schritt in Richtung Veräußerung gehen.
Warum AgrarKapital statt eines Standard-Maklers?
Klassische Immobilienmakler konzentrieren sich meist auf standardisierte Wohnobjekte und übersehen oft die agrarrechtlichen Besonderheiten. Wir hingegen verstehen den entscheidenden Unterschied zwischen einer Bruttogrundfläche im Wohnbau und dem Hektarpreis für Ackerland. Unser Team nutzt eine analytische Immobilienbewertung, die speziell auf Resthofstellen zugeschnitten ist. Durch unser Netzwerk zu spezialisierten Steuerberatern und Juristen für Landwirte stellen wir sicher, dass die in diesem Leitfaden thematisierten Risiken, wie die Zwangsbetriebsaufgabe, professionell moderiert werden. Wir fokussieren uns auf faire Preise für Verkäufer, indem wir Ihre Immobilie zielgerichtet an einen qualifizierten Käuferkreis vermitteln.
Unser Service für Sie in Freising und ganz Bayern
Ob in der Nähe von Freising oder in entlegeneren Regionen Bayerns, wir bieten Ihnen eine persönliche Beratung direkt vor Ort an. Wir begutachten Ihre Gebäude, um das tatsächliche Umnutzungspotenzial unter Berücksichtigung des Bayerischen Agrarstrukturgesetzes einzuschätzen. Dabei übernehmen wir die gesamte Kommunikation mit Behörden und Vermessungsämtern, was Sie spürbar entlastet. Wir begleiten Sie methodisch von der ersten Besichtigung bis zum rechtssicheren Notartermin, wenn Sie Ihre hofstelle ohne land verkaufen. Falls Sie eine fundierte Einschätzung Ihres Objekts benötigen, stehen wir Ihnen gerne zur Verfügung. Lassen Sie Ihre Hofstelle jetzt kostenlos von AgrarKapital bewerten. Gemeinsam entwickeln wir eine Lösung, die Ihren wirtschaftlichen Zielen und der Tradition Ihres Hofes gerecht wird.
Strategische Weichenstellung für Ihren Grundbesitz
Wir bedauern, dass die Komplexität der agrarrechtlichen Vorschriften viele Eigentümer zögern lässt. Doch die Chancen für das Jahr 2026 sind deutlich: Wer methodisch vorgeht, kann seine hofstelle ohne land verkaufen und gleichzeitig von der Wertstabilität des Ackerlandes profitieren. Die Kombination aus steuerlicher Weitsicht und einer klaren baurechtlichen Umnutzungsstrategie ermöglicht es Ihnen, ungenutzte Bausubstanz in liquides Kapital umzuwandeln, ohne die Identität Ihres Betriebes aufzugeben. Die aktuelle Rechtsprechung bietet hierfür stabilere Wege als je zuvor.
AgrarKapital blickt auf ein erfolgreiches Jahr 2024 zurück, in dem wir über 180 Hektar Fläche im bayerischen Agrarmarkt vermittelt haben. Diese Erfahrung nutzen wir, um Ihnen eine fundierte Entscheidungsgrundlage zu bieten. Unsere Spezialisierung auf regionale Besonderheiten garantiert Ihnen eine diskrete und fachgerechte Abwicklung Ihrer Immobilientransaktion. Wir bieten Ihnen eine kostenlose und unverbindliche Wertermittlung an, damit Sie die nächsten Schritte mit absoluter Klarheit planen können.
Jetzt kostenlose Bewertung für Ihre Hofstelle anfordern
Wir freuen uns darauf, Sie bei diesem wichtigen Vorhaben mit unserer Expertise zu unterstützen und gemeinsam eine Lösung zu finden, die Ihren langfristigen wirtschaftlichen Zielen entspricht.
Häufig gestellte Fragen zum Hofstellenverkauf
Kann ich die Hofstelle verkaufen und das Land behalten, ohne Steuern zu zahlen?
Ein völlig steuerfreier Verkauf ist in der Regel nicht möglich, da die Veräußerung der Gebäude die Aufdeckung stiller Reserven zur Folge hat. Sie können die Steuerlast jedoch durch Reinvestitionsrücklagen nach § 6b EStG mindern oder zeitlich verschieben. Es ist essenziell, dass der verbleibende Grundbesitz weiterhin als landwirtschaftliches Betriebsvermögen geführt wird, um eine sofortige Vollversteuerung des gesamten Inventars und der Flächen zu vermeiden.
Was passiert mit der landwirtschaftlichen Privilegierung, wenn ich die Gebäude verkaufe?
Die Privilegierung nach § 35 BauGB ist an den landwirtschaftlichen Zweck gebunden und erlischt für die Gebäude meist mit dem Verkauf an einen Nicht-Landwirt. Der Käufer muss eine Umnutzungsgenehmigung bei der Baubehörde beantragen. Bestehende Gebäude genießen zwar Bestandsschutz, doch jede funktionale Änderung erfordert eine neue rechtliche Prüfung durch das zuständige Landratsamt oder die Gemeinde, um die künftige Nutzung rechtssicher zu legitimieren.
Muss ich das Grundstück vor dem Verkauf vermessen lassen?
Ja, eine amtliche Vermessung ist zwingend erforderlich, wenn Sie lediglich die bebaute hofstelle ohne land verkaufen möchten. Durch diese Realteilung entstehen rechtlich eigenständige Flurstücke mit eigenen Grundbuchblättern. Wir bedauern, dass dieser Prozess mit Kosten für das Vermessungsamt verbunden ist, doch erst die katastermäßige Trennung schafft die notwendige Rechtssicherheit für den Kaufvertrag und die spätere Grundbuchumschreibung durch den Notar.
Hat die Gemeinde ein Vorkaufsrecht beim Verkauf einer Hofstelle ohne Land?
Gemeinden besitzen unter bestimmten Voraussetzungen ein gesetzliches Vorkaufsrecht nach dem Baugesetzbuch, insbesondere in förmlich festgelegten Sanierungsgebieten. Zudem unterliegt der Verkauf in Bayern der Genehmigungspflicht nach dem Grundstücksverkehrsgesetz. Die Landwirtschaftsbehörde prüft hierbei, ob ein kaufinteressierter Landwirt ein vorrangiges Erwerbsrecht geltend macht, um die Agrarstruktur zu erhalten. Dies gilt im Einzelfall auch für Hofstellen ohne nennenswerte landwirtschaftliche Nutzflächen.
Darf ein Nicht-Landwirt eine Hofstelle im Außenbereich zu Wohnzwecken nutzen?
Eine Wohnnutzung durch Nicht-Landwirte im Außenbereich ist nur unter engen Voraussetzungen zulässig. Das Baugesetzbuch ermöglicht die Umnutzung ehemals landwirtschaftlich genutzter Gebäude, sofern die äußere Gestalt im Wesentlichen erhalten bleibt und die Erschließung gesichert ist. Wir weisen darauf hin, dass die Genehmigung vorab durch eine Bauvoranfrage geklärt werden sollte, um dem Käufer die notwendige Investitionssicherheit für sein Vorhaben zu bieten.
Wie lange dauert der Prozess der Realteilung eines Hofgrundstücks?
Der Zeitraum für eine vollständige Realteilung liegt erfahrungsgemäß zwischen drei und sechs Monaten. Dieser Prozess umfasst die Beauftragung eines Vermessungsingenieurs, die Feldarbeit vor Ort, die Bearbeitung im staatlichen Vermessungsamt sowie die abschließende Eintragung durch das Grundbuchamt. Zeitliche Verzögerungen ergeben sich oft durch die notwendigen Abstimmungen mit der Genehmigungsbehörde für den Grundstücksverkehr, weshalb eine frühzeitige Einleitung der Schritte methodisch sinnvoll ist.
Welche Versicherungen muss ich nach dem Teilverkauf anpassen?
Nach dem Verkauf geht die Gebäudeversicherung kraft Gesetzes auf den Erwerber über. Sie sollten zudem Ihre landwirtschaftliche Betriebshaftpflichtversicherung anpassen, da die verkauften Gebäude und die damit verbundenen Risiken aus Ihrem Vertrag ausscheiden. Wir empfehlen eine genaue Dokumentation der neuen Grundstücksgrenzen gegenüber dem Versicherer, um Deckungslücken für die verbleibenden landwirtschaftlichen Flächen und die weiterhin genutzten Areale konsequent zu vermeiden.
Kann ich die Scheunen als Lagerfläche vermieten, statt sie zu verkaufen?
Eine Vermietung ist rechtlich möglich, stellt jedoch oft eine gewerbliche Nutzung dar. Falls Sie keine hofstelle ohne land verkaufen möchten, sondern die Hallen vermieten, müssen Sie die baurechtliche Zulässigkeit prüfen lassen. Steuerlich kann dies zur Entnahme der Gebäude aus dem landwirtschaftlichen Betriebsvermögen führen. Wir raten dazu, die langfristigen Unterhaltskosten der Gebäude gegen die potenziellen Mieteinnahmen abzuwägen, bevor Sie sich gegen einen Verkauf entscheiden.
Haben Sie Fragen oder möchten Sie verkaufen?
Unsere Experten beraten Sie gerne kostenlos und unverbindlich.