Steuern beim Verkauf landwirtschaftlicher Flächen: Der Leitfaden für 2026
Bitte entschuldigen Sie die bürokratischen Hürden, die das deutsche Steuerrecht Ihnen im Jahr 2026 beim geplanten Landverkauf in den Weg legt; die Komplexität der Materie ist zweifellos eine Herausforderung. Wussten Sie, dass in Top-Lagen wie Freising die real erzielbaren Marktpreise oft um mehr als 30 Prozent über den offiziellen Bodenrichtwerten liegen, was die Kalkulation der Steuern beim Verkauf landwirtschaftlicher Flächen erheblich verkompliziert? Es ist nur zu verständlich, dass die Unsicherheit über die 10-Jahres-Frist oder die plötzliche Einstufung als Betriebsvermögen bei Ihnen Besorgnis auslöst.
In diesem Leitfaden widmen wir uns mit methodischer Gründlichkeit der Aufgabe, Ihre Steuerlast für Ackerland, Wald und Wiesen rechtssicher zu minimieren. Wir versprechen Ihnen eine fundierte Analyse der entscheidenden Fristen und zeigen Ihnen Wege auf, wie Sie den Netto-Erlös Ihres Verkaufs maximieren. Wir untersuchen die Spekulationssteuer, die vorteilhafte bayerische Grunderwerbsteuer von 3,5 Prozent sowie die Möglichkeiten der Reinvestitionsrücklage nach Paragraph 6b EStG. Erfahren Sie, wie eine professionelle Wertermittlung als strategisches Werkzeug dient, um steuerliche Fallstricke sicher zu umgehen und eine reibungslose Abwicklung zu gewährleisten.
Wichtigste Erkenntnisse
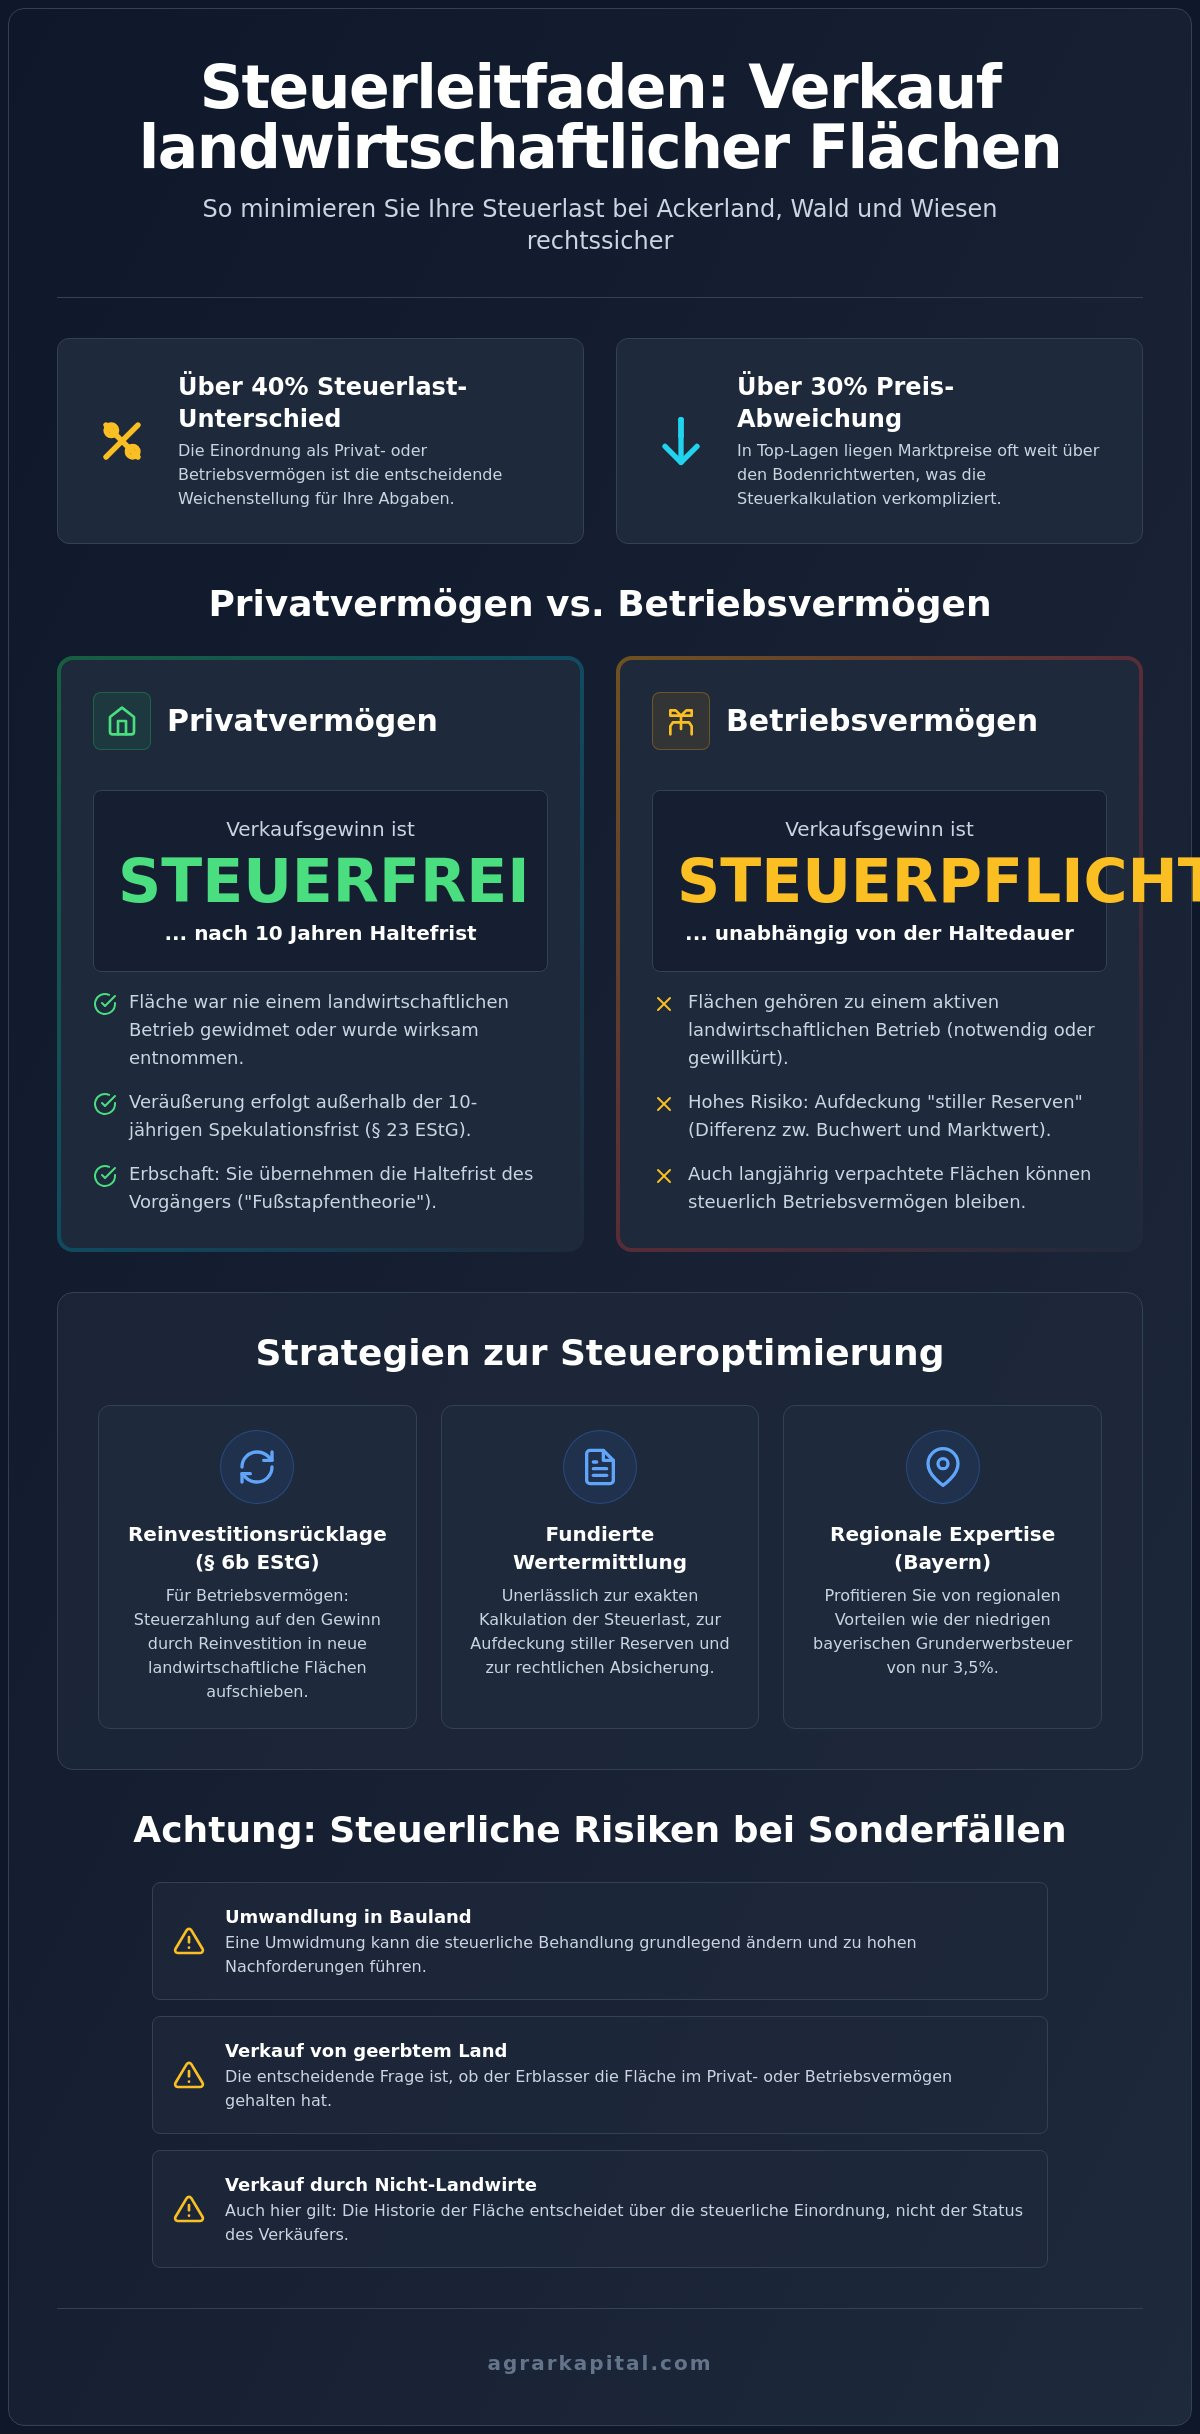
- Verstehen Sie den kritischen Unterschied zwischen Privat- und Betriebsvermögen, der Ihre Steuerlast um über 40 Prozent beeinflussen kann.
- Erfahren Sie, wie Sie die 10-jährige Spekulationsfrist präzise berechnen, um rechtssicher steuern verkauf landwirtschaftliche fläche zu vermeiden.
- Identifizieren Sie steuerliche Risiken bei Sonderfällen wie der Umwandlung in Bauland oder dem Verkauf von geerbtem Ackerland durch Nicht-Landwirte.
- Nutzen Sie strategische Instrumente wie die Reinvestitionsrücklage nach § 6b EStG und eine fundierte Immobilienbewertung zur Maximierung Ihres Netto-Erlöses.
- Profitieren Sie von regionaler Expertise in Bayern, um den Verkaufsverlauf diskret zu gestalten und rechtliche Fallstricke frühzeitig zu erkennen.
Privatvermögen oder Betriebsvermögen: Die entscheidende Weichenstellung
Die steuerliche Einordnung Ihrer Flächen ist kein bloßes Detail, sondern das Fundament Ihrer wirtschaftlichen Entscheidung. Es tut uns leid, dass die gesetzlichen Regelungen hier oft wenig intuitiv sind; die Unterscheidung zwischen Privat- und Betriebsvermögen entscheidet jedoch darüber, ob Sie am Ende fast die Hälfte Ihres Erlöses an das Finanzamt abführen müssen oder den Betrag nahezu vollständig behalten dürfen. Bei der Kalkulation der steuern verkauf landwirtschaftliche fläche macht diese Zuordnung oft einen Unterschied von über 40 Prozent aus. Während Gewinne aus dem Privatvermögen nach Ablauf der Haltefrist steuerfrei bleiben können, unterliegen Gewinne im Betriebsvermögen der Einkommensteuer und unter Umständen der Gewerbesteuer.
Die methodische Abgrenzung erfolgt nach klaren, wenn auch komplexen Kriterien:
- Notwendiges Betriebsvermögen: Flächen, die unmittelbar dem landwirtschaftlichen Betrieb dienen und zu mehr als 50 Prozent eigenbetrieblich genutzt werden.
- Gewillkürtes Betriebsvermögen: Flächen, die in einem gewissen objektiven Zusammenhang mit dem Betrieb stehen und von Ihnen explizit als Betriebsvermögen deklariert wurden.
- Pachtverträge: Ein bestehender Pachtvertrag führt nicht automatisch zur Einordnung als Privatvermögen. War die Fläche jemals Teil eines aktiven landwirtschaftlichen Betriebs, bleibt sie oft im steuerlichen Verhaftungszustand des Betriebsvermögens, selbst wenn sie seit Jahrzehnten verpachtet ist.
- Familienangehörige: Die unentgeltliche Überlassung an Angehörige schützt nicht zwangsläufig vor der Einstufung als Betriebsvermögen, falls die Fläche weiterhin als funktionale Einheit des Hofes angesehen wird.
Wann zählt Ackerland zum Privatvermögen?
Ackerland wird dann dem Privatvermögen zugeordnet, wenn es nie einem landwirtschaftlichen Betrieb gewidmet war oder wirksam entnommen wurde. In diesem Fall erzielen Sie Einkünfte aus Vermietung und Verpachtung. Eine steuerfreie Veräußerung ist nach Paragraph 23 EStG möglich, sofern zwischen Anschaffung und Verkauf mehr als zehn Jahre liegen. Wir müssen jedoch darauf hinweisen, dass die Beweislast für die private Zuordnung oft beim Verkäufer liegt, was eine lückenlose Dokumentation der Historie erfordert.
Steuerfalle Betriebsvermögen bei aktiven Landwirten
Für aktive Landwirte ist die Situation besonders anspruchsvoll. Flächen eines aktiven Hofes sind fast ausnahmslos Betriebsvermögen. Das größte Risiko stellt hier die Aufdeckung stiller Reserven dar. Da die Buchwerte in der Bilanz oft noch auf historischen Anschaffungskosten basieren, während die Marktpreise in Regionen wie Freising massiv gestiegen sind, entsteht beim Verkauf ein enormer steuerpflichtiger Gewinn. Besonders in Oberbayern, wo Marktwerte die Bodenrichtwerte der Gutachterausschüsse oft um 30 Prozent übersteigen, ist eine präzise Immobilienbewertung im Vorfeld unerlässlich, um die tatsächliche Belastung durch steuern verkauf landwirtschaftliche fläche exakt zu planen.
Die Spekulationsfrist: Wann ist der Verkauf steuerfrei?
Wir bedauern die bürokratische Komplexität, die mit der Fristberechnung einhergeht, doch für eine rechtssichere Abwicklung führt kein Weg an einer präzisen Analyse vorbei. Die zentrale gesetzliche Grundlage bildet der § 23 EStG, der die Besteuerung privater Veräußerungsgeschäfte regelt. Für landwirtschaftliche Flächen im Privatvermögen gilt: Liegen zwischen der Anschaffung und dem Verkauf mehr als zehn Jahre, bleibt der Gewinn in der Regel einkommensteuerfrei. Diese Frist ist ein entscheidendes Instrument, um die steuern verkauf landwirtschaftliche fläche effektiv auf Null zu senken.
Wichtig ist die Erkenntnis, dass diese Zehnjahresfrist ausschließlich für das Privatvermögen gilt. Befindet sich Ihr Ackerland im Betriebsvermögen, spielt die Haltedauer für die Einkommensteuer keine Rolle; der Gewinn ist grundsätzlich steuerpflichtig. Eine Ausnahme bildet der unentgeltliche Erwerb durch Erbschaft oder Schenkung. Hier greift die sogenannte Fußstapfentheorie: Sie übernehmen die Anschaffungsdaten und Kosten Ihres Rechtsvorgängers. Hat Ihr Vorbesitzer die Wiese bereits vor 30 Jahren erworben, können Sie diese nach der Erbschaft sofort steuerfrei verkaufen, sofern sie zweifelsfrei zum Privatvermögen zählt.
Schritt-für-Schritt: So prüfen Sie Ihre Haltefrist
Die Berechnung erfolgt nicht nach dem Übergang von Nutzen und Lasten, sondern streng nach den Daten der notariellen Kaufverträge. Gehen Sie methodisch vor:
- Prüfen Sie das Datum der notariellen Beurkundung Ihres Erwerbs.
- Stellen Sie sicher, dass das Datum des neuen Verkaufsvertrags mindestens zehn Jahre und einen Tag später liegt.
- Berücksichtigen Sie bei Teilverkäufen, dass für jedes Flurstück das jeweilige Erwerbsdatum einzeln geprüft werden muss.
Ausnahmen und Fallstricke bei der Fristberechnung
Eine häufige Steuerfalle ist die vorherige Entnahme einer Fläche aus dem landwirtschaftlichen Betriebsvermögen. In diesem Moment wird die Fläche steuerlich "neu angeschafft". Die zehnjährige Spekulationsfrist beginnt am Tag der Entnahme komplett von vorn zu laufen. Auch Flächentauschgeschäfte können tückisch sein, da der Tausch rechtlich als Verkauf und gleichzeitiger Neukauf gewertet wird. Schließlich sollten Sie die Drei-Objekt-Grenze im Blick behalten. Verkaufen Sie innerhalb von fünf Jahren mehr als drei Objekte, droht die Einstufung als gewerblicher Grundstückshandel, was die gesamte Steuerstrategie hinfällig macht. Um solche Risiken frühzeitig zu erkennen, empfiehlt sich eine professionelle Immobilienbewertung, die auch die steuerliche Historie Ihrer Flächen in Bayern berücksichtigt.
Sonderfälle: Bauland, Erbschaft und Nicht-Landwirte
Wir bedauern die bürokratische Komplexität, die gerade in lukrativen Sondersituationen auf Sie zukommt; die steuerlichen Hürden bei der Umwandlung von Flächen sind zweifellos eine Belastung. Wenn Ihr Ackerland durch eine Änderung des Flächennutzungsplans zu Bauerwartungsland oder gar Bauland wird, explodieren die Marktwerte. Gleichzeitig vervielfacht sich die Belastung durch steuern verkauf landwirtschaftliche fläche, da die stillen Reserven nun auf einem völlig neuen Preisniveau aufgedeckt werden. Besonders tückisch ist hier der Übergang vom landwirtschaftlichen Vermögen zum Grundvermögen, der oft eine sofortige Steuerpflicht auslöst, selbst wenn noch kein Bagger auf dem Grundstück steht.
Bei Waldverkäufen ist eine methodische Trennung zwischen dem Grund und Boden sowie dem stehenden Holz (dem Aufwuchs) zwingend erforderlich. Während der Bodenwert oft steuerlich wie Ackerland behandelt wird, unterliegt der Verkauf des Holzbestandes den Regeln für Einkünfte aus Forstwirtschaft. Ab dem 1. Juli 2026 greifen hier zudem neue Umsatzsteuerregelungen für pauschalierende Landwirte beim Verkauf von stehendem Holz, was die Kalkulation zusätzlich erschwert. Erbengemeinschaften stehen vor der weiteren Herausforderung, dass die steuerliche Identität jedes einzelnen Mitglieds (Landwirt vs. Nicht-Landwirt) die Gesamtstrategie beeinflussen kann.
Die Bauland-Falle: Wenn Ackerland plötzlich wertvoll wird
Die Umwandlung in Bauland ist ein zweischneidiges Schwert. Sobald Sie als Eigentümer selbst Erschließungsmaßnahmen einleiten, laufen Sie Gefahr, als gewerblicher Grundstückshändler eingestuft zu werden. Dies löst eine Gewerbesteuerpflicht aus, die Ihren Netto-Erlös massiv schmälert. In bayerischen Kommunen variieren die Hebesätze hierfür erheblich. Eine bewährte Strategie zur Risikominimierung ist oft der Verkauf der Fläche als Rohbauland an einen professionellen Erschließungsträger, bevor die teuren Maßnahmen beginnen.
Verkauf durch Nicht-Landwirte in Bayern
Erben, die selbst keinen landwirtschaftlichen Betrieb führen, finden sich oft in einer paradoxen Situation wieder. Obwohl sie keine aktiven Landwirte sind, kann das geerbte Land steuerlich weiterhin als "verhaftetes" Betriebsvermögen des Rechtsvorgängers gelten. Wir müssen zudem auf das bayerische Grundstückverkehrsgesetz hinweisen: Verkäufe ab einer bestimmten Größe bedürfen der Genehmigung durch die Kreisverwaltungsbehörde. Hier haben aktive Landwirte oft ein Vorkaufsrecht, falls der Verkaufspreis die landwirtschaftliche Ertragskraft massiv übersteigt. Eine fundierte Immobilienbewertung durch einen spezialisierten Makler ist hier die einzige Basis, um gegenüber dem Finanzamt und der Genehmigungsbehörde mit belastbaren Marktdaten zu argumentieren.
Steueroptimierung: Strategien zur Minimierung der Abgaben
Wir bedauern den erheblichen bürokratischen Aufwand, den eine fundierte Steuerplanung im Jahr 2026 erfordert; die methodische Genauigkeit bei der Vorbereitung ist jedoch die einzige Möglichkeit, Ihren Netto-Erlös gegen unnötige Abzüge zu schützen. Die Belastung durch steuern verkauf landwirtschaftliche fläche ist kein unveränderliches Schicksal, sondern das Ergebnis Ihrer strategischen Weichenstellung lange vor dem Notartermin. Neben der Einhaltung der Spekulationsfristen bieten das Einkommensteuergesetz sowie spezifische bayerische Regelungen effektive Hebel, um die Steuerlast signifikant zu senken oder zeitlich zu verschieben.
Eine oft unterschätzte Alternative zum klassischen Verkauf ist die vorweggenommene Erbfolge durch Schenkung. Hierbei können Freibeträge genutzt werden, die alle zehn Jahre neu aufleben. Falls Sie Ihren Betrieb vollständig aufgeben, steht Ihnen unter bestimmten Voraussetzungen ein steuerlicher Freibetrag von bis zu 45.000 Euro zu. Zudem ermöglicht die sogenannte Tarifglättung eine rechnerische Verteilung des Veräußerungsgewinns über drei Jahre, was die Progression der Einkommensteuer abmildert und den Zugriff des Finanzamts spürbar begrenzt.
Die § 6b Rücklage: Steuern in die Zukunft verschieben
Die Reinvestitionsrücklage nach Paragraph 6b EStG ist das wohl mächtigste Werkzeug für aktive Landwirte. Sie erlaubt es Ihnen, den Gewinn aus dem Verkauf einer Fläche steuerfrei in eine Rücklage einzustellen, sofern Sie innerhalb eines bestimmten Zeitraums (in der Regel vier Jahre, bei Gebäuden bis zu sechs Jahre) in neue Ersatzwirtschaftsgüter investieren. Das können neue Ackerflächen, aber auch Wirtschaftsgebäude sein. In Bayern nutzen viele Landwirte dieses Instrument, um ihren Betrieb zu modernisieren oder Flächen in weniger entwicklungsintensiven Lagen zu erwerben, ohne den Veräußerungsgewinn sofort mit dem persönlichen Steuersatz von bis zu 45 Prozent versteuern zu müssen.
Warum der Marktwert die Basis Ihrer Steuerplanung ist
Wir müssen betonen, dass das Finanzamt bei der Berechnung der steuern verkauf landwirtschaftliche fläche oft von Werten ausgeht, die nicht die volle Realität widerspiegeln. In Regionen wie Freising oder Pfaffenhofen liegen die tatsächlich erzielbaren Marktpreise im Jahr 2026 oft mehr als 30 Prozent über den offiziellen Bodenrichtwerten der Gutachterausschüsse. Eine präzise Wertermittlung ist daher nicht nur für die Preisverhandlung essenziell, sondern dient als belastbare Dokumentation gegenüber den Finanzbehörden. Nur wer den exakten Marktwert kennt, kann die anfallende Steuerlast präzise kalkulieren und Rücklagen für die Einkommensteuer oder etwaige Gewerbesteuerzahlungen korrekt bilden. Lassen Sie Ihre Fläche jetzt kostenlos von AgrarKapital bewerten, um eine verlässliche Datengrundlage für Ihre steuerliche Optimierung zu erhalten und von unserem regionalen Netzwerk in Bayern zu profitieren.
Sicherer Verkauf in Bayern mit AgrarKapital
Wir bedauern die bürokratischen Hindernisse, die Ihnen durch die aktuelle Gesetzgebung im Jahr 2026 entstehen; dennoch ist eine strukturierte Herangehensweise der einzige Weg zur rechtssicheren Abwicklung. Die Komplexität der steuern verkauf landwirtschaftliche fläche erfordert mehr als nur einen Käufer; sie verlangt nach einer methodischen Vorbereitung, die alle steuerlichen Fallstricke bereits im Vorfeld identifiziert. Als spezialisierter Makler für Agrarflächen fungiert AgrarKapital als Ihr professionelles Bindeglied zwischen landwirtschaftlicher Realität und den Anforderungen der Finanzbehörden.
Unser Fokus liegt auf der diskreten Vermittlung von Ackerland, Wald und Grünland. Wir schützen Ihre Interessen, indem wir eine fundierte Immobilienbewertung erstellen, die als belastbare Basis für Ihre Steuerplanung dient. Ein unbedachter Verkauf ohne vorherige Marktwertanalyse kann dazu führen, dass das Finanzamt von fiktiven Werten ausgeht, was Ihre Steuerlast unnötig in die Höhe treibt. Durch unser exklusives Netzwerk an seriösen Käufern gewährleisten wir eine Abwicklung, die nicht nur den maximalen Erlös erzielt, sondern auch rechtlich auf solidem Fundament steht.
Ihr Partner für Agrarflächen in Bayern
Mit unserem Sitz in Freising verfügen wir über eine tiefgreifende regionale Marktkenntnis, die weit über allgemeine Statistiken hinausgeht. Wir kennen die spezifischen Bodenrichtwerte und die Nachfragesituation in den bayerischen Kommunen genau. Unsere Erfolgsbilanz spricht für sich: Allein im Jahr 2024 haben wir über 180 Hektar Fläche erfolgreich und diskret vermittelt. Wir bieten Ihnen eine persönliche Beratung durch Experten, die die Sprache der Landwirtschaft verstehen und gleichzeitig die analytische Tiefe besitzen, um komplexe Transaktionen sicher zum Abschluss zu bringen. Wir unterstützen Sie dabei, die steuern verkauf landwirtschaftliche fläche durch eine präzise Wertermittlung und strategische Käuferauswahl zu optimieren.
In 3 Schritten zum erfolgreichen Verkauf
Die methodische Gründlichkeit unseres Prozesses minimiert Ihr Risiko und maximiert Ihre Sicherheit. Wir begleiten Sie funktionsorientiert durch jede Phase des Verkaufs:
- Schritt 1: Wertermittlung. Sie fordern eine kostenlose Erstbewertung Ihrer Fläche an, die den tatsächlichen Marktwert unter Berücksichtigung der aktuellen Bodenrichtwerte in Bayern ermittelt.
- Schritt 2: Vermarktungskonzept. Wir erstellen ein diskretes Konzept, das Ihre Fläche gezielt an vorab geprüfte, seriöse Interessenten heranträgt, ohne öffentliche Aufmerksamkeit zu erregen.
- Schritt 3: Rechtssichere Abwicklung. Wir koordinieren den gesamten Prozess bis zum notariellen Kaufvertrag und stellen sicher, dass alle Unterlagen für eine reibungslose steuerliche Anerkennung vorbereitet sind.
Wir sind uns der Verantwortung bewusst, die mit der Veräußerung Ihres Grundbesitzes einhergeht. Falls Sie Unterstützung bei der Bewertung oder Vermittlung Ihrer Flächen benötigen, stehen wir Ihnen mit unserer Expertise zur Seite. Kontaktieren Sie AgrarKapital für eine unverbindliche Beratung und lassen Sie uns gemeinsam die optimale Strategie für Ihren Verkauf in Bayern entwickeln.
Strategische Weichenstellung für Ihren Verkaufserfolg
Wir bedauern die bürokratische Tiefe, die das deutsche Steuerrecht Ihnen im Jahr 2026 abverlangt; doch die methodische Analyse der Vermögenszuordnung und der Haltefristen ist für Ihren wirtschaftlichen Erfolg unverzichtbar. Wie wir dargelegt haben, entscheiden die korrekte Einstufung Ihrer Flächen sowie die Nutzung strategischer Instrumente wie der Reinvestitionsrücklage maßgeblich über Ihren Netto-Erlös. Da die Marktpreise in Bayern oft signifikant von den offiziellen Richtwerten abweichen, bildet eine fundierte Wertermittlung das unverzichtbare Fundament jeder Kalkulation der steuern verkauf landwirtschaftliche fläche.
AgrarKapital unterstützt Sie mit spezialisierter Marktkenntnis im Raum Freising und ganz Bayern, um diese Komplexität sicher zu bewältigen. Mit einer Erfolgsbilanz von über 180 Hektar vermittelter Fläche im Jahr 2024 bieten wir Ihnen die notwendige Sicherheit für Ihr Vorhaben. Jetzt kostenlose Bewertung für Ihre Agrarfläche anfordern und von unserer unverbindlichen Wertermittlung profitieren. Wir sind zuversichtlich, dass Sie mit der richtigen Vorbereitung und professioneller Unterstützung das bestmögliche Ergebnis für Ihren Grundbesitz erzielen werden.
Häufig gestellte Fragen zum Agrarverkauf
Muss ich den Gewinn aus dem Verkauf von Ackerland immer versteuern?
Nein, eine Besteuerung entfällt, wenn die Fläche zweifelsfrei dem Privatvermögen zugeordnet ist und die zehnjährige Haltefrist überschritten wurde. Befindet sich das Land jedoch im Betriebsvermögen, ist der Veräußerungsgewinn unabhängig von der Haltedauer grundsätzlich einkommensteuerpflichtig. Wir bedauern die Komplexität dieser Unterscheidung; sie ist jedoch für die Ermittlung Ihrer tatsächlichen Abgabenlast zwingend erforderlich.
Wie hoch ist die Spekulationssteuer bei landwirtschaftlichen Flächen?
Es gibt keinen pauschalen Steuersatz; der Gewinn wird mit Ihrem persönlichen Einkommensteuersatz verrechnet, der im Jahr 2026 bis zu 45 Prozent betragen kann. Eine methodische Planung der steuern verkauf landwirtschaftliche fläche ist daher entscheidend, um durch Instrumente wie die Tarifglättung eine übermäßige Progression zu vermeiden. Die Steuer berechnet sich aus der Differenz zwischen dem Veräußerungspreis und den ursprünglichen Anschaffungskosten abzüglich der Veräußerungskosten.
Was ist der Unterschied zwischen Buchwert und Marktwert beim Verkauf?
Der Buchwert ist der in der Bilanz erfasste historische Wert, während der Marktwert den aktuell am Markt erzielbaren Preis darstellt. Besonders in bayerischen Wachstumsregionen wie Freising liegen die Marktwerte oft 30 Prozent über den Bodenrichtwerten und weit über den alten Buchwerten. Die Differenz zwischen diesen Werten stellt die stillen Reserven dar, die im Moment des Verkaufs aufgedeckt und versteuert werden müssen.
Gilt die 10-Jahres-Frist auch für geerbte Waldflächen?
Ja, die Spekulationsfrist gilt auch für Wald im Privatvermögen, wobei die sogenannte Fußstapfentheorie greift. Sie übernehmen als Erbe die Anschaffungsdaten des Erblassers; war der Wald bereits über zehn Jahre in dessen Besitz, können Sie ihn sofort steuerfrei verkaufen. Wir müssen jedoch darauf hinweisen, dass bei forstwirtschaftlichen Flächen die Trennung zwischen Grund und Boden sowie dem stehenden Holzbestand steuerlich separat bewertet werden muss.
Kann ich Steuern sparen, wenn ich die Fläche gegen eine andere tausche?
Ein Tausch wird rechtlich wie ein Verkauf und ein gleichzeitiger Neukauf behandelt, was zunächst die Besteuerung der stillen Reserven auslöst. Allerdings bietet der Paragraph 6b EStG die Möglichkeit, diese Gewinne auf das neue Grundstück zu übertragen, wodurch die Steuerzahlung effektiv in die Zukunft verschoben wird. Dieser Prozess erfordert eine lückenlose Dokumentation und die Einhaltung strenger Reinvestitionsfristen durch Ihren Steuerberater.
Welche Rolle spielt das Grundstückverkehrsgesetz beim Verkauf?
Dieses Gesetz dient primär dem Schutz der Agrarstruktur und sieht eine Genehmigungspflicht für Verkäufe landwirtschaftlicher Flächen vor. In Bayern haben aktive Landwirte unter bestimmten Voraussetzungen ein Vorkaufsrecht, falls ein Nicht-Landwirt als Käufer auftritt. Dies kann den Verkaufsprozess verzögern; eine frühzeitige Abstimmung mit der Kreisverwaltungsbehörde ist daher für eine reibungslose Abwicklung unerlässlich.
Wann fällt beim Verkauf von Agrarland Gewerbesteuer an?
Gewerbesteuer fällt an, wenn die Fläche einem gewerblichen Betrieb zugeordnet ist oder Sie durch die Anzahl der Transaktionen als gewerblicher Grundstückshändler eingestuft werden. Die Drei-Objekt-Grenze ist hierbei ein kritischer Fixpunkt. Wir empfehlen eine genaue Prüfung der lokalen Hebesätze in Ihrer bayerischen Kommune, da diese die Rentabilität Ihres Verkaufs erheblich beeinflussen können.
Wie wirkt sich die Grunderwerbsteuer auf meinen Erlös aus?
In Bayern beträgt der Steuersatz für die Grunderwerbsteuer 2026 lediglich 3,5 Prozent, was im bundesweiten Vergleich die geringste Belastung darstellt. Da diese Steuer im Regelfall vom Käufer getragen wird, belastet sie Ihren Erlös nicht direkt. Dennoch beeinflusst sie indirekt die Kaufpreisverhandlungen, da sie Teil der Erwerbsnebenkosten des Käufers ist und somit dessen Gesamtbudget für die steuern verkauf landwirtschaftliche fläche mitbestimmt.
Haben Sie Fragen oder möchten Sie verkaufen?
Unsere Experten beraten Sie gerne kostenlos und unverbindlich.