Erbschaftssteuer auf Ackerland in Bayern: Der Leitfaden für Erben 2026
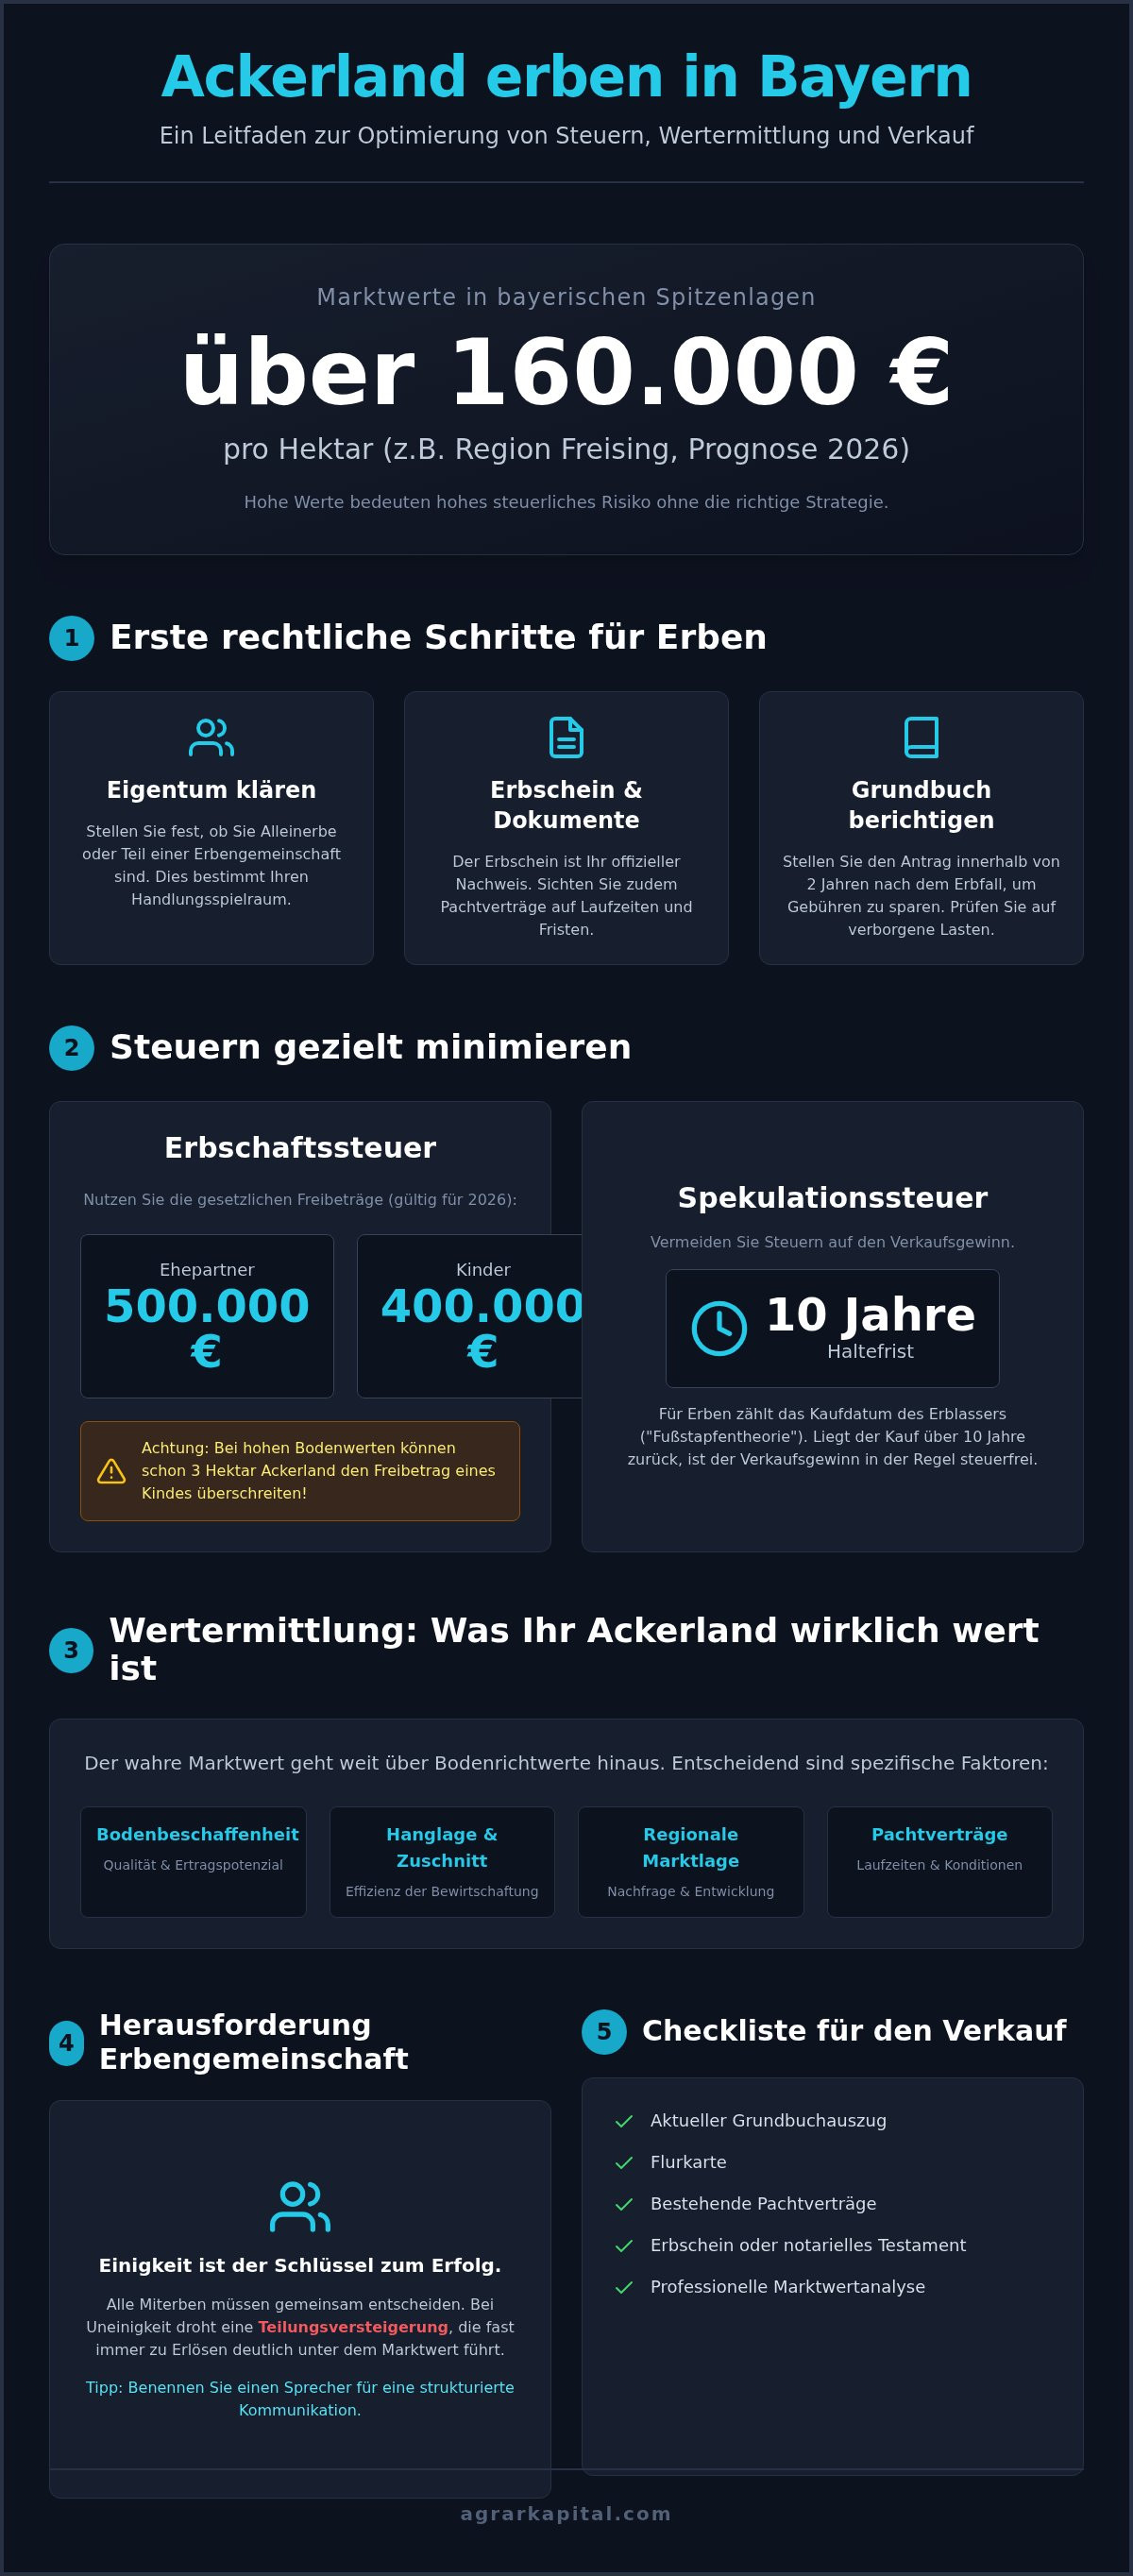
Bitte entschuldigen Sie die bürokratischen Hürden, die eine Erbschaft in Bayern oft mit sich bringt. Wussten Sie, dass die Preise für landwirtschaftliche Flächen in Regionen wie Freising im Jahr 2026 Spitzenwerte von über 160.000 Euro pro Hektar erreichen? Bei solchen Marktwerten kann die Erbschaftssteuer auf Ackerland in Bayern ohne die richtige Strategie schnell zu einer existenziellen finanziellen Belastung werden. Es ist völlig verständlich, wenn Sie sich angesichts der neuen Bodenrichtwerte und drohender Spekulationsfristen verunsichert fühlen.
Wir teilen Ihren Wunsch nach einer methodisch fundierten und rechtssicheren Lösung für Ihren Grundbesitz. In diesem Leitfaden erfahren Sie, wie Sie die Erbschaftssteuer für bayerisches Ackerland gezielt minimieren, die 10-Jahres-Frist optimal nutzen und den wahren Marktwert Ihrer Fläche präzise ermitteln. Wir analysieren die aktuellen Freibeträge für das Jahr 2026, erläutern die strukturellen Unterschiede bei der Wertermittlung und zeigen Ihnen Wege auf, wie Sie selbst innerhalb einer Erbengemeinschaft eine diskrete Abwicklung ohne kostspielige Nachzahlungen realisieren.
Wichtigste Erkenntnisse
- Erfahren Sie, wie Sie Eigentumsverhältnisse klären und durch einen aktuellen Grundbuchauszug verborgene Belastungen oder Rechte Dritter rechtzeitig identifizieren.
- Nutzen Sie die gesetzlichen Freibeträge von bis zu 500.000 € sowie die 10-Jahres-Frist, um die Erbschaftssteuer auf Ackerland in Bayern und die Spekulationssteuer rechtssicher zu minimieren.
- Verstehen Sie die methodische Wertermittlung über Bodenrichtwerte hinaus, indem Sie spezifische Faktoren wie Bodenbeschaffenheit, Hanglage und regionale Marktentwicklungen einbeziehen.
- Bereiten Sie den Verkauf strukturiert vor, indem Sie alle relevanten Unterlagen wie Flurkarten und Pachtverträge für eine professionelle Marktwertanalyse bündeln.
- Entdecken Sie, wie eine diskrete Vermittlung und fundierte lokale Expertise dabei helfen, potenzielle Konflikte innerhalb einer Erbengemeinschaft konstruktiv zu lösen.
Ackerland geerbt in Bayern: Die ersten rechtlichen Schritte für Erben
Bitte entschuldigen Sie die bürokratische Komplexität, die eine Erbschaft von landwirtschaftlichen Flächen in Bayern unweigerlich mit sich bringt. Der Übergang von Agrarbesitz ist ein methodischer Prozess, der weit über die bloße Testamentseröffnung hinausgeht. Zuerst müssen Sie Ihre formale Position klären. Sind Sie Alleinerbe oder Teil einer Erbengemeinschaft? Diese Einordnung entscheidet über Ihren gesamten Handlungsspielraum. Während ein Alleinerbe autonom über Pachtverträge oder Verkaufsabsichten entscheiden kann, erfordert die Erbengemeinschaft bei allen wesentlichen Verwaltungsakten Einstimmigkeit. Die rechtliche Basis für die steuerliche Bewertung bildet dabei das Erbschaftsteuer- und Schenkungsteuergesetz (ErbStG), dessen Anwendung bei der erbschaftssteuer ackerland bayern fundierte Sachkenntnis verlangt.
Ein unverzichtbares Dokument für jeden weiteren Schritt ist der Erbschein. Er dient als Ihr offizieller Ausweis gegenüber dem Grundbuchamt und potenziellen Vertragspartnern. Ohne diesen Nachweis oder ein notarielles Testament inklusive Eröffnungsprotokoll bleibt jede Verkaufsverhandlung rechtlich in der Schwebe. Parallel zur Dokumentenprüfung sollten Sie umgehend den Kontakt zum aktuellen Pächter suchen. In Bayern gehen bestehende Pachtverträge kraft Gesetzes auf den Erben über. Sichten Sie diese Verträge gründlich auf Laufzeiten, Kündigungsfristen und vereinbarte Pachtzinsen. Ein verpachtetes Grundstück wird steuerlich oft anders bewertet als eine selbst bewirtschaftete Fläche, was direkten Einfluss auf die spätere erbschaftssteuer ackerland bayern hat.
Herausforderung Erbengemeinschaft: Gemeinsam zum Verkauf
In einer Erbengemeinschaft gehört das Ackerland allen Miterben gemeinschaftlich zur gesamten Hand. Das bedeutet, dass kein Erbe allein über einen Teil des Ackers verfügen kann. Einigkeit ist hier die wichtigste Voraussetzung für einen erfolgreichen Verkauf. Wir empfehlen die Benennung eines Sprechers, der die Kommunikation mit dem Landwirtschaftsamt und Maklern strukturiert. Gelingt keine Einigung, droht die Teilungsversteigerung. Dieser Weg führt fast immer zu Erlösen, die deutlich unter dem tatsächlichen Marktwert liegen, und sollte durch professionelle Moderation unbedingt vermieden werden.
Grundbuchberichtigung nach dem Erbfall
Nach dem Erbfall ist die Berichtigung des Grundbuchs eine Ihrer ersten Pflichten. Das bayerische Grundbuchamt erlässt Ihnen die Gebühren für diese Eintragung, wenn Sie den Antrag innerhalb von zwei Jahren nach dem Todestag stellen. Ein aktueller Grundbuchauszug ist zudem die einzige Quelle, um verborgene Lasten rechtssicher zu prüfen. Stehen dort noch alte Wegerechte, Leitungsrechte oder Vorkaufsrechte Dritter? Solche Einträge in Abteilung II des Grundbuchs sind für die Wertermittlung Ihrer bayerischen Agrarflächen von zentraler Bedeutung und müssen vor einem Verkauf transparent geklärt werden.
Erbschaftssteuer und Spekulationssteuer bei Agrarflächen vermeiden
Bitte entschuldigen Sie die steuerliche Komplexität, die mit dem Erhalt bayerischer Agrarflächen einhergeht. Die Belastung durch die erbschaftssteuer ackerland bayern hängt maßgeblich von den persönlichen Freibeträgen ab, die im Jahr 2026 weiterhin stabil bleiben. Ehepartner profitieren von einem Freibetrag in Höhe von 500.000 €, während Kindern jeweils 400.000 € zustehen. Angesichts der Bodenrichtwerte in Top-Lagen Oberbayerns, die teilweise über 160.000 € pro Hektar liegen, ist dieser Spielraum jedoch schneller erschöpft, als viele Erben vermuten. Bereits eine Fläche von drei Hektar kann die Freibeträge für Kinder überschreiten, sofern keine weiteren Verschonungsregeln für landwirtschaftliches Vermögen greifen.
Neben der Erbschaftssteuer stellt die Spekulationssteuer eine oft unterschätzte Hürde dar. Grundsätzlich unterliegen Gewinne aus dem Verkauf von Grundstücken der Einkommensteuer, wenn zwischen Anschaffung und Veräußerung weniger als zehn Jahre liegen. Für Sie als Erbe ist hierbei die methodische Prüfung des ursprünglichen Kaufdatums durch den Erblasser entscheidend. Um böse Überraschungen beim Finanzamt zu vermeiden, empfiehlt sich eine frühzeitige professionelle Immobilienbewertung, um den steuerlichen Status Ihrer Fläche präzise zu bestimmen.
Die Fußstapfentheorie: Steuerfrei verkaufen trotz Erbe
Ein wesentlicher Vorteil für Erben in Bayern ist die sogenannte Fußstapfentheorie. Rechtlich betrachtet treten Sie in die zeitlichen Fußstapfen des Verstorbenen. Hat der Erblasser den Acker bereits vor acht Jahren erworben, müssen Sie lediglich zwei weitere Jahre warten, um den Zehnjahreszeitraum zu vervollständigen. Ein Verkauf nach Ablauf dieser Frist ist für Privatvermögen einkommensteuerfrei. Diese Regelung gilt jedoch nicht, wenn die Fläche innerhalb der letzten zehn Jahre von einem landwirtschaftlichen Betrieb in das Privatvermögen überführt wurde. In solchen Fällen beginnt die Frist mit der Entnahme neu zu laufen.
Gefahr: Ackerland als Teil eines landwirtschaftlichen Betriebs
Besondere Vorsicht ist geboten, wenn das geerbte Land zum Betriebsvermögen eines aktiven oder ruhenden landwirtschaftlichen Betriebs gehört. Hier droht die Entnahmebesteuerung. Wenn Sie den Betrieb aufgeben oder die Flächen einzeln verkaufen, müssen die im Grund und Boden verborgenen stillen Reserven versteuert werden. Dies betrifft die Differenz zwischen dem historischen Buchwert und dem aktuellen Verkehrswert. Da die Buchwerte oft noch auf historischen Einheitswerten basieren, während die Marktpreise in Bayern massiv gestiegen sind, entstehen hier erhebliche Steuerlasten. Eine fundierte steuerliche Fachberatung ist vor jedem Notartermin unerlässlich, um eine ungewollte Betriebsaufgabe zu vermeiden.
Wertermittlung: Was ist mein Ackerland in Bayern wert?
Bitte entschuldigen Sie die methodischen Hürden, die bei der Wertermittlung bayerischer Agrarflächen auftreten können. Eine präzise Bewertung ist jedoch die Grundvoraussetzung, um die Belastung durch die erbschaftssteuer ackerland bayern exakt zu kalkulieren. Als erste Orientierung dienen die Bodenrichtwerte des Portals BORIS Bayern. Zum Stichtag 1. Januar 2026 wurden diese Werte von den 96 lokalen Gutachterausschüssen neu festgelegt. Dennoch bilden sie lediglich einen Durchschnittswert vergangener Transaktionen ab und berücksichtigen selten die tagesaktuelle Marktdynamik.
Der tatsächliche Wert Ihrer geerbten Fläche wird von einem komplexen Geflecht aus Faktoren bestimmt. Während in Oberbayern, insbesondere im Raum Freising, Spitzenpreise von über 160.000 € pro Hektar keine Seltenheit sind, liegen die Werte in strukturschwächeren Regionen Unterfrankens oft deutlich darunter. Neben der Lage entscheiden folgende Kriterien über den Marktwert:
- Erschließungsgrad und Zuwegung: Ist die Fläche problemlos mit schwerem Gerät erreichbar?
- Hanglage und Zuschnitt: Ebene, rechteckige Flächen erzielen systematisch höhere Preise als Splitterflächen oder steile Lagen.
- Pachtverhältnisse: Ein langfristiger Pachtvertrag mit geringem Zins kann den Verkaufswert für Investoren mindern, bietet aber steuerliche Stabilität.
Bodenqualität und Ackerzahl in Bayern verstehen
Die Ertragsfähigkeit des Bodens wird in Bayern durch die Ackerzahl ausgedrückt. Diese Kennzahl auf einer Skala von 0 bis 100 beschreibt die natürliche Ertragsfähigkeit. Ein Boden mit einer Ackerzahl von 70 oder höher gilt als besonders wertvoll und rechtfertigt Preise, die weit über dem regionalen Durchschnitt liegen. Informationen zur Bodenbeschaffenheit finden Sie im BayernAtlas oder in den Katasterunterlagen des zuständigen Landwirtschaftsamtes. Je höher die Punktzahl, desto intensiver ist der Wettbewerb unter lokalen Landwirten, was den Preis pro Quadratmeter direkt nach oben treibt.
Marktpreis vs. Bodenrichtwert
In dynamischen Märkten wie Niederbayern oder Oberbayern liegt der tatsächliche Marktpreis oft 20 bis 30 % über dem offiziellen Bodenrichtwert. Das Finanzamt orientiert sich bei der Festsetzung der Erbschaftssteuer primär an den Richtwerten, was für Erben zunächst vorteilhaft sein kann. Planen Sie jedoch einen Verkauf, wäre es unklug, sich nur auf diese statischen Zahlen zu verlassen. Der lokale Flächendruck durch wachsende Betriebe und externe Investoren erzeugt oft Bieterverfahren, die den Preis beflügeln. Wir empfehlen Ihnen, eine kostenlose und unverbindliche Immobilienbewertung durch spezialisierte Experten anzufordern, um den realen Marktwert Ihrer Fläche im Jahr 2026 diskret zu ermitteln.
Checkliste: Geerbtes Ackerland rechtssicher verkaufen
Bitte entschuldigen Sie die prozedurale Strenge, die der bayerische Gesetzgeber beim Verkauf von Agrarflächen vorgibt. Ein rechtssicherer Verkaufsprozess ist jedoch der einzige Weg, um spätere Korrekturen bei der erbschaftssteuer ackerland bayern oder rechtliche Anfechtungen zu vermeiden. Nachdem Sie die Eigentumsverhältnisse geklärt und eine erste Wertermittlung durchgeführt haben, folgt die methodische Umsetzung des Verkaufs. Dieser Prozess erfordert eine lückenlose Dokumentation und eine klare Strategie, um den bestmöglichen Preis bei maximaler Diskretion zu erzielen.
Folgen Sie dieser strukturierten Checkliste für eine reibungslose Abwicklung:
- Schritt 1: Unterlagen bündeln. Sie benötigen eine aktuelle Flurkarte, den Grundbuchauszug und vor allem den bestehenden Pachtvertrag. Diese Dokumente bilden die analytische Basis für jeden Käufer.
- Schritt 2: Marktwertanalyse. Nutzen Sie die Erkenntnisse aus der vorherigen Wertermittlung. Ein fundiertes Gutachten schützt Sie vor Preisverhandlungen unter Wert.
- Schritt 3: Vermarktungsstrategie. Entscheiden Sie sich zwischen einer öffentlichen Ausschreibung oder einer diskreten Direktvermittlung an vorgemerkte Interessenten. Letzteres verhindert Unruhe in der lokalen Landwirtschaft.
- Schritt 4: Vorkaufsrechtsprüfung. In Bayern muss jeder Verkauf landwirtschaftlicher Flächen ab einer bestimmten Größe dem Landwirtschaftsamt vorgelegt werden.
- Schritt 5: Notarielle Beurkundung. Der Kaufvertrag muss alle agrarrechtlichen Besonderheiten enthalten, um die Genehmigungsfähigkeit sicherzustellen.
Um diese Hürden professionell zu nehmen, unterstützen wir Sie gerne mit unserer spezialisierten Maklerdienstleistung für Agrarflächen, die speziell auf die bayerischen Marktbedingungen zugeschnitten ist.
Das Vorkaufsrecht der Landwirte (GrdstVG)
Das Grundstücksverkehrsgesetz (GrdstVG) ist in Bayern ein entscheidender Faktor. Es soll verhindern, dass Agrarflächen zweckentfremdet werden oder eine ungesunde Verteilung von Grund und Boden entsteht. Wenn Sie an einen Nicht-Landwirt verkaufen, prüft die Genehmigungsbehörde, ob ein aufstockungsbedürftiger Landwirt bereit ist, das Grundstück zu den gleichen Bedingungen zu erwerben. Wir koordinieren die Kommunikation mit dem Landwirtschaftsamt frühzeitig, damit Ihr Verkaufsprozess nicht durch langwierige Prüfverfahren blockiert wird.
Vorbereitung des Notartermins
Der Notar benötigt für den Vertragsentwurf präzise Angaben zu den Beteiligten und dem Objekt. Wichtig ist die klare Regelung der Übergabe von Nutzen und Lasten. Da die Kaufpreiszahlung oft von der Genehmigung nach dem GrdstVG abhängt, nutzen wir bewährte Vertragsklauseln, die beide Seiten absichern. Die Sicherstellung der Zahlung erfolgt methodisch über die Überwachung der Fälligkeitsvoraussetzungen durch den Notar. So stellen wir sicher, dass die finanziellen Mittel genau dann fließen, wenn alle rechtlichen Hindernisse beseitigt sind, was auch die finale Abrechnung der erbschaftssteuer ackerland bayern erleichtert.
Warum AgrarKapital der richtige Partner für Ihren Landverkauf ist
Bitte entschuldigen Sie die emotionalen und organisatorischen Belastungen, die eine Erbschaft oft mit sich bringt. Die Entscheidung, landwirtschaftliche Flächen zu veräußern, ist selten rein finanzieller Natur, sondern erfordert ein hohes Maß an Fingerspitzengefühl und Diskretion. Gerade wenn die erbschaftssteuer ackerland bayern eine zeitnahe Liquidität erfordert, ist ein methodisch arbeitender Partner unverzichtbar. Mit Sitz in Freising konzentriert sich AgrarKapital exklusiv auf den bayerischen Agrarmarkt und bietet Ihnen die notwendige Tiefe in der Marktanalyse, die allgemeine Immobilienmakler oft vermissen lassen.
Unsere Expertise basiert auf realen Zahlen und erfolgreichen Abschlüssen. Im Jahr 2024 konnten wir über 180 Hektar Fläche erfolgreich vermitteln, was unsere Position als spezialisierter Makler in der Region unterstreicht. Wir verstehen, dass Sie Massentourismus auf Ihrem Grundstück vermeiden möchten. Daher setzen wir auf eine diskrete Vermittlung. Wir sprechen gezielt bonitätsgeprüfte Interessenten und lokale Landwirte aus unserem gewachsenen Netzwerk an, anstatt Ihr Erbe öffentlich auf Massenportalen zu präsentieren. Unser Rundum-Sorglos-Service entlastet Sie zudem bei der Kommunikation mit dem Landwirtschaftsamt. Wir sorgen dafür, dass alle Genehmigungsverfahren nach dem Grundstücksverkehrsgesetz professionell begleitet werden, damit die rechtlichen Hürden nicht zu Stolpersteinen für Ihre Finanzplanung werden.
Kostenlose Bewertung als Basis für Ihre Entscheidung
Die exakte Ermittlung der erbschaftssteuer ackerland bayern setzt eine valide Datenbasis voraus. Wir bieten Ihnen eine unverbindliche und kostenlose Immobilienbewertung an, die weit über eine einfache Bodenrichtwertabfrage hinausgeht. Unsere Experten analysieren alle wertbildenden Faktoren Ihrer Fläche, von der Bodenbeschaffenheit bis hin zur strategischen Lage für zukünftige Nutzungen oder ökologische Ausgleichsmaßnahmen. Diese Transparenz gibt Ihnen die Sicherheit, die Sie für fundierte Entscheidungen innerhalb einer Erbengemeinschaft benötigen. Schreiben Sie uns gerne für eine erste diskrete Einschätzung, damit wir gemeinsam die optimale Strategie für Ihren Grundbesitz im Jahr 2026 entwickeln können.
Unser Netzwerk in Bayern: Vom Allgäu bis in den Frankenwald
Die bayerische Agrarlandschaft ist vielfältig und regional stark differenziert. Ob im fruchtbaren Gäuboden oder in den forstwirtschaftlich geprägten Regionen Nordbayerns; wir verfügen über die lokalen Kontakte, um zeitnah den passenden Käufer zu finden. Besonders bei komplexen Erbengemeinschaften oder schwierig gestalteten Pachtverhältnissen fungieren wir als neutrale Instanz, die den Verkaufsprozess sachlich und zielorientiert moderiert. Unser Ziel ist eine rechtssichere Abwicklung, die Ihre persönlichen und finanziellen Interessen schützt. Jetzt kostenlose Bewertung für Ihr Ackerland in Bayern anfordern und von unserer lokalen Expertise im bayerischen Raum profitieren.
Ihre nächsten Schritte für eine steueroptimierte Abwicklung
Bitte entschuldigen Sie die bürokratischen Lasten, die mit dem Erhalt bayerischer Agrarflächen verbunden sind. Die methodische Aufarbeitung der rechtlichen und steuerlichen Rahmenbedingungen ist jedoch die einzige Grundlage für eine fundierte Entscheidung. Ob Sie die Freibeträge optimal nutzen oder durch die Fußstapfentheorie die Spekulationssteuer vermeiden; jeder Schritt erfordert Präzision. Eine exakte Analyse der Marktsituation im Jahr 2026 zeigt, dass bloße Richtwerte oft nicht ausreichen, um die tatsächliche Belastung durch die erbschaftssteuer ackerland bayern rechtssicher zu kalkulieren.
Wir begleiten Sie als spezialisierter Makler mit Sitz in Freising durch diesen gesamten Prozess. Mit einer Erfolgsbilanz von über 180 Hektar vermittelter Fläche im Jahr 2024 verfügen wir über die notwendige Expertise für den bayerischen Markt. Nutzen Sie unsere Erfahrung für eine diskrete Abwicklung ohne unnötige Komplikationen. Lassen Sie Ihr geerbtes Ackerland jetzt kostenlos von bayerischen Experten bewerten, um volle Klarheit über den wahren Marktwert Ihres Besitzes zu gewinnen. Wir freuen uns darauf, Sie bei der rechtssicheren Gestaltung Ihrer Zukunft konstruktiv zu unterstützen.
Häufig gestellte Fragen zur Erbschaft bayerischer Agrarflächen
Muss ich Spekulationssteuer zahlen, wenn ich geerbtes Ackerland verkaufe?
Nein, in der Regel fällt keine Spekulationssteuer an, sofern der Erblasser die Fläche bereits vor mehr als zehn Jahren erworben hat. Da Sie rechtlich in die Fußstapfen des Verstorbenen treten, wird dessen gesamte Besitzzeit voll auf Ihre Haltefrist angerechnet. Bitte beachten Sie jedoch methodische Ausnahmen: Sollte das Land erst vor kurzem aus einem Betriebsvermögen in das Privatvermögen entnommen worden sein, beginnt die Zehnjahresfrist zum Zeitpunkt dieser Entnahme neu zu laufen.
Wie hoch ist die Erbschaftssteuer für Ackerland in Bayern im Jahr 2026?
Die Höhe der erbschaftssteuer ackerland bayern richtet sich nach dem ermittelten Verkehrswert und Ihrem Verwandtschaftsgrad zum Erblasser. Im Jahr 2026 profitieren Ehepartner von einem Freibetrag in Höhe von 500.000 € und Kinder von 400.000 €. Übersteigt der Wert der Agrarfläche diese Grenzen, greifen Steuersätze zwischen 7 % und 30 % in der Steuerklasse I. Bei Fortführung eines landwirtschaftlichen Betriebs können Verschonungsabschläge von bis zu 100 % die tatsächliche Steuerlast erheblich reduzieren.
Kann ich Ackerland verkaufen, wenn es langfristig verpachtet ist?
Ja, ein Verkauf ist trotz laufender Pachtverträge jederzeit möglich, da der Rechtsgrundsatz „Kauf bricht Pacht nicht“ gilt. Der Erwerber übernimmt alle Rechte und Pflichten aus dem bestehenden Vertrag bis zum Ende der Laufzeit. In Bayern beeinflussen Pachtbindungen oft den Marktwert, da sie die Eigenbewirtschaftung durch den Käufer verzögern. Dennoch existiert ein liquider Markt für verpachtete Flächen, die von Investoren gezielt als wertstabile Kapitalanlage gesucht werden.
Was passiert, wenn sich die Erbengemeinschaft beim Verkauf uneinig ist?
Bitte entschuldigen Sie die rechtliche Hürde, dass eine Erbengemeinschaft den Verkauf nur einstimmig beschließen kann. Wenn ein Miterbe den Verkauf blockiert, bleibt als letzte methodische Konsequenz oft nur die Teilungsversteigerung, die jedoch meist zu Erlösen unter dem Marktwert führt. Wir empfehlen in solchen Fällen eine frühzeitige, sachliche Moderation oder die Auszahlung der uneinigen Erben, um den Wert des Grundbesitzes für alle Beteiligten diskret zu sichern.
Wer hat ein Vorkaufsrecht beim Verkauf von landwirtschaftlichen Flächen?
Das gesetzliche Vorkaufsrecht steht in Bayern primär aufstockungsbedürftigen Landwirten zu, um eine gesunde Agrarstruktur zu erhalten. Wenn Sie an einen Nicht-Landwirt verkaufen möchten, prüft die Genehmigungsbehörde im Rahmen des Grundstücksverkehrsgesetzes, ob ein lokaler Landwirt bereit ist, das Land zu den identischen Konditionen zu erwerben. Diese Prüfung erfolgt systematisch nach der notariellen Beurkundung und ist eine zwingende Voraussetzung für den Eigentumsübergang im Grundbuch.
Welche Dokumente brauche ich zwingend für den Verkauf von Ackerland?
Für eine professionelle Abwicklung benötigen Sie einen aktuellen Grundbuchauszug, die Flurkarte sowie sämtliche schriftlichen Pachtverträge inklusive aller Nachträge. Zudem ist der Nachweis Ihrer Erbberechtigung durch einen Erbschein oder ein notarielles Testament mit Eröffnungsprotokoll unerlässlich. Diese Unterlagen bilden die analytische Basis für die Wertermittlung und sind Voraussetzung für den Notar, um einen rechtssicheren Kaufvertragsentwurf für Ihre bayerischen Flächen zu erstellen.
Wie lange dauert der Verkaufsprozess von der Bewertung bis zur Auszahlung?
Rechnen Sie methodisch mit einem Zeitraum von drei bis sechs Monaten für den gesamten Prozess. Während die Wertermittlung und Käuferansprache oft innerhalb weniger Wochen erfolgen, beansprucht die gesetzliche Genehmigungsfrist durch das Landwirtschaftsamt meist ein bis zwei Monate. Erst wenn die Genehmigung nach dem Grundstücksverkehrsgesetz vorliegt und der Notar die Fälligkeit bestätigt hat, erfolgt die tatsächliche Auszahlung des Kaufpreises auf Ihr Konto.
Muss ich den Verkauf dem Landwirtschaftsamt in Bayern melden?
Ja, jeder Verkauf landwirtschaftlicher Flächen ab einer bestimmten Größe unterliegt in Bayern der Genehmigungspflicht durch die zuständige Behörde am Landratsamt. In der Praxis müssen Sie sich darum nicht persönlich kümmern; der beurkundende Notar reicht den Kaufvertrag automatisch zur Prüfung ein. Ohne diese behördliche Genehmigung kann der Verkauf rechtlich nicht vollzogen werden, da sie sicherstellt, dass die Flächen weiterhin einer geordneten landwirtschaftlichen Nutzung zugeführt werden.
Haben Sie Fragen oder möchten Sie verkaufen?
Unsere Experten beraten Sie gerne kostenlos und unverbindlich.