Spekulationssteuer bei Ackerland: Der ultimative Ratgeber für Landbesitzer 2026
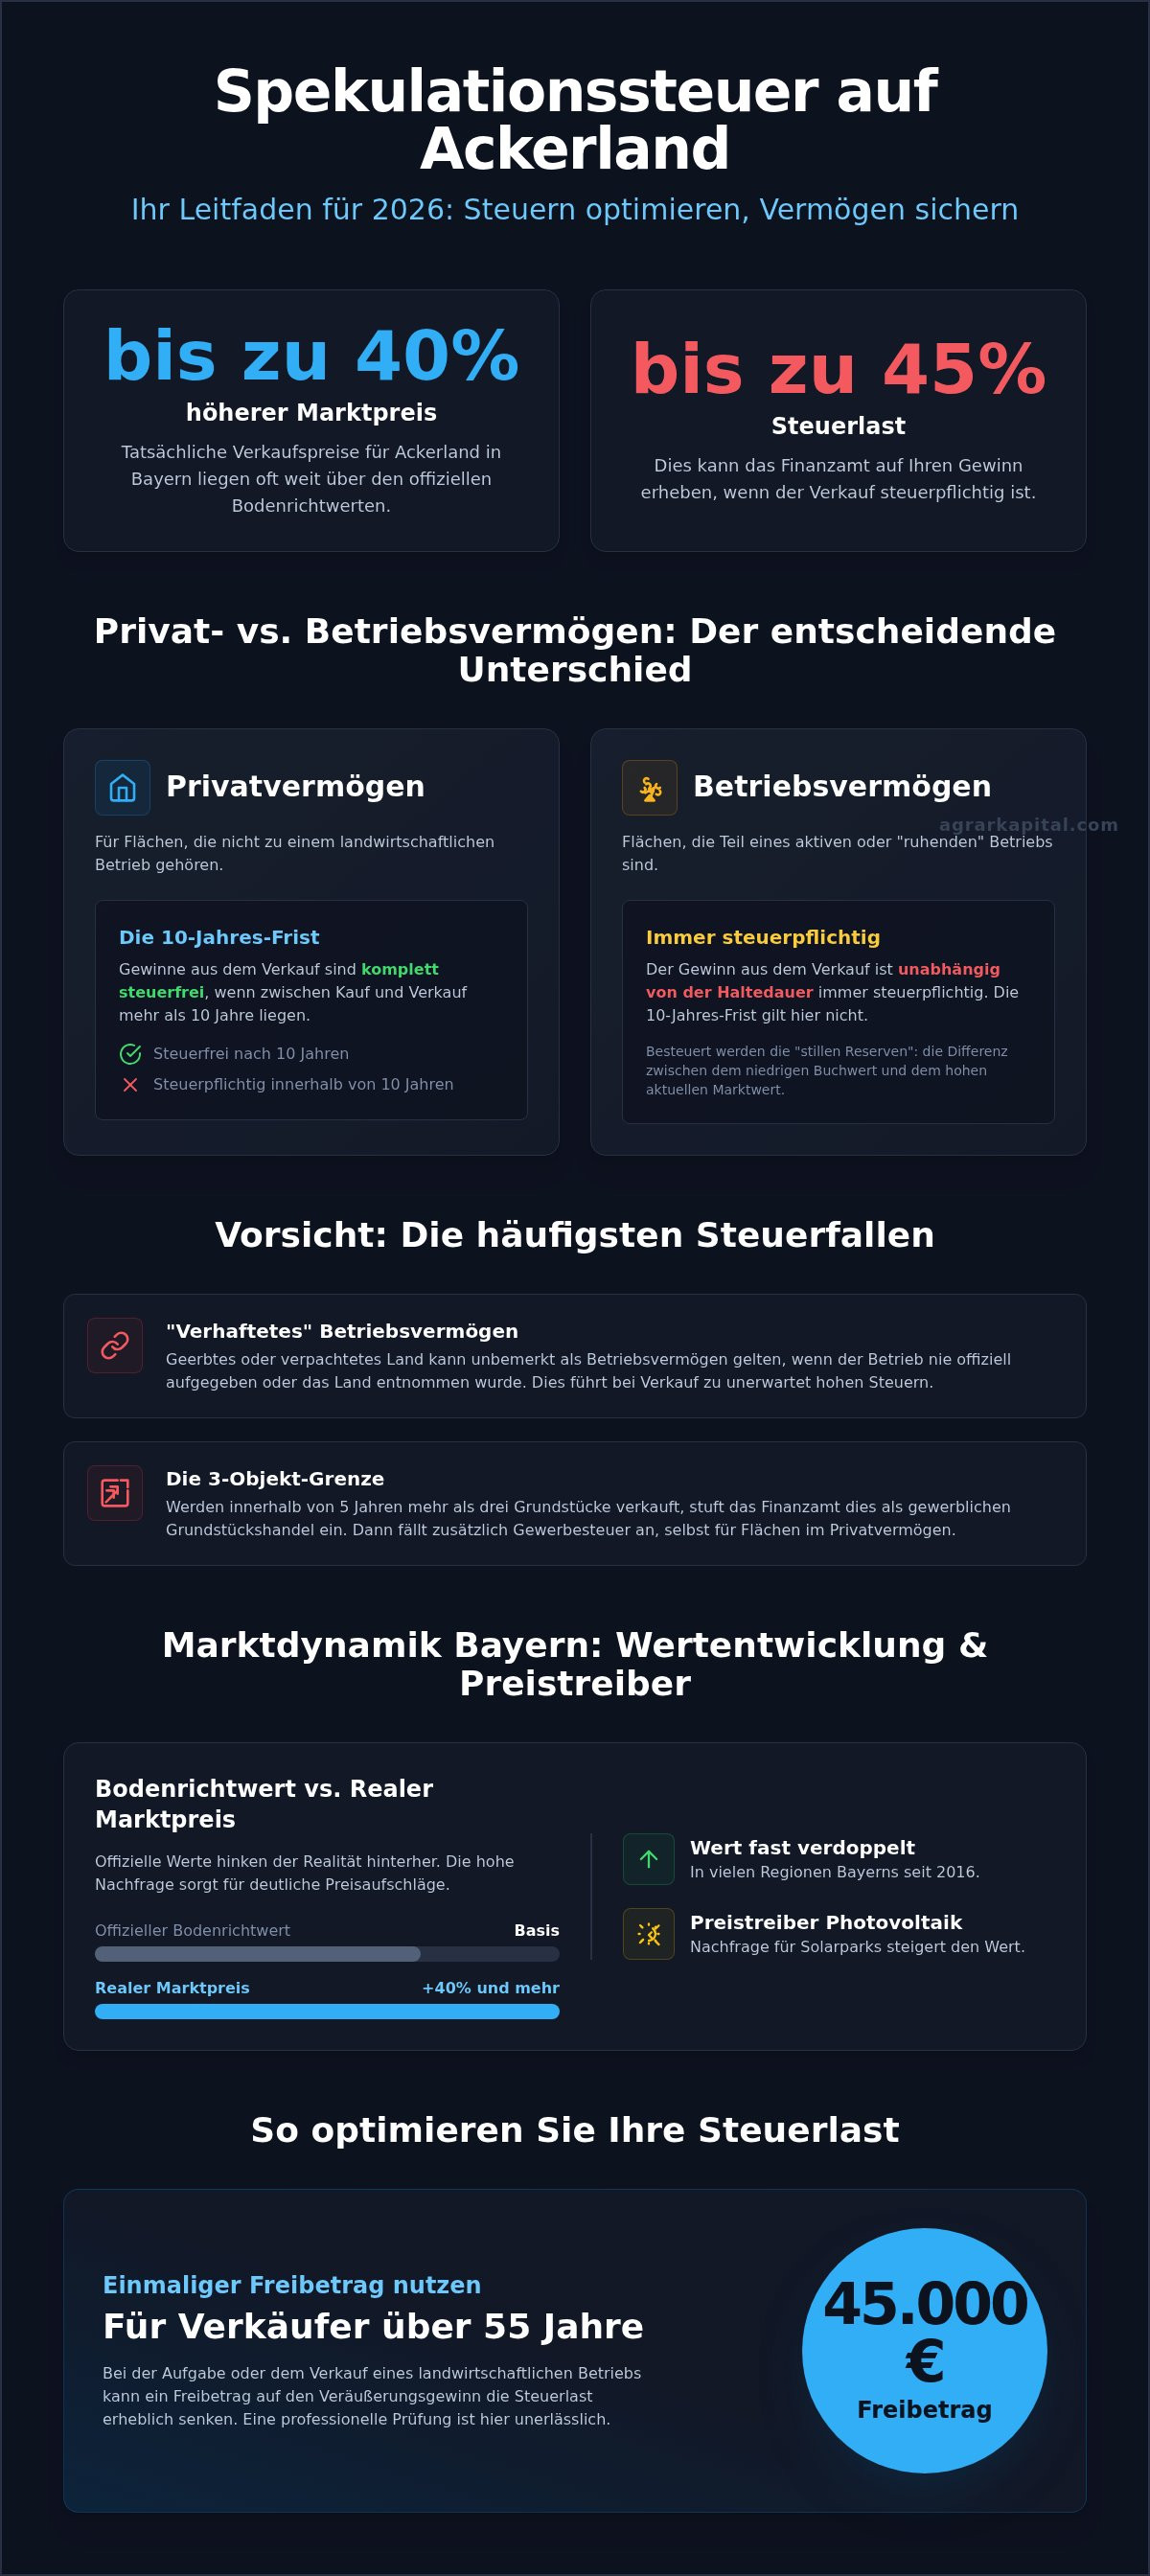
Wussten Sie, dass die tatsächlichen Marktpreise für Ackerland in Bayern oft bis zu 40 % über den offiziellen Bodenrichtwerten liegen, während das Finanzamt bei einem unüberlegten Verkauf bis zu 45 % Ihres Gewinns einfordert? Es ist bedauerlich, dass die steuerliche Komplexität und die oft unklare Abgrenzung zwischen Privat- und Betriebsvermögen viele Landbesitzer daran hindern, den wahren Wert ihres Eigentums zu realisieren. Wir müssen anerkennen, dass die rechtlichen Hürden im Jahr 2026 erheblich sind und eine rein oberflächliche Betrachtung der Spekulationssteuer bei Ackerland oft in teuren Fehlern mündet.
Sie haben jedoch den berechtigten Wunsch, Ihr Lebenswerk oder Erbe ohne unnötige Abzüge zu sichern. Dieser Ratgeber verspricht Ihnen absolute Klarheit darüber, wie Sie die Haltefristen optimal nutzen und Ihre Agrarflächen zum Bestpreis veräußern können. Wir analysieren methodisch die aktuellen Freibeträge für Verkäufer über 55 Jahre, bewerten die Relevanz der Bodenrichtwerte für 2026 und zeigen Ihnen einen diskreten Weg auf, wie Sie Ihre Nachfolgeplanung rechtssicher und ohne öffentliches Aufsehen gestalten. Falls Sie unsicher über den Status Ihrer Flächen sind, bietet Ihnen die folgende strukturierte Analyse die notwendige Entscheidungsgrundlage.
Wichtigste Erkenntnisse
- Erfahren Sie, wie Sie die 10-Jahres-Frist im Privatvermögen methodisch nutzen, um die spekulationssteuer ackerland bei einem Verkauf im Jahr 2026 rechtssicher zu vermeiden.
- Identifizieren Sie die steuerlichen Risiken bei der Überführung von Flächen aus dem Betriebsvermögen, um eine fiktive Besteuerung durch das Finanzamt bei Betriebsaufgaben zu verhindern.
- Profitieren Sie von der Analyse bayerischer Bodenrichtwerte und verstehen Sie, warum reale Marktpreise die offiziellen Werte oft um bis zu 40 % übertreffen.
- Nutzen Sie den einmaligen Freibetrag von 45.000 € für Landbesitzer über 55 Jahre, um die Steuerlast beim Verkauf von landwirtschaftlichem Betriebsvermögen effektiv zu senken.
- Erhalten Sie eine fundierte Entscheidungsgrundlage durch eine professionelle Wertermittlung, die als Basis für eine diskrete und wertstabile Veräußerung Ihrer Agrarflächen dient.
Spekulationssteuer bei Ackerland: Die 10-Jahres-Frist verstehen
Wir müssen uns aufrichtig dafür entschuldigen, dass die steuerliche Einordnung von Agrarflächen oft so unnötig kompliziert erscheint. Die gesetzlichen Rahmenbedingungen für die spekulationssteuer ackerland im Jahr 2026 verlangen von Ihnen eine präzise Differenzierung, um keine unnötigen Verluste zu erleiden. Grundsätzlich ist der Gewinn aus dem Verkauf von Ackerland steuerfrei, wenn zwischen dem Kauf und dem Verkauf mehr als zehn Jahre liegen. Diese Regelung basiert auf § 23 des Einkommensteuergesetzes. Die Spekulationssteuer in Deutschland greift immer dann, wenn diese Haltefrist unterschritten wird. In diesem Fall wird der Gewinn mit Ihrem persönlichen Einkommensteuersatz belegt, der in der Spitze bis zu 45 % betragen kann.
Die Berechnung des steuerpflichtigen Gewinns ist methodisch klar definiert. Sie ziehen vom Verkaufspreis die ursprünglichen Anschaffungskosten sowie die Nebenkosten des Verkaufs ab. Das klingt einfach. Doch das Finanzamt beobachtet Ihre Aktivitäten genau. Werden innerhalb eines Zeitraums von fünf Jahren mehr als drei Objekte veräußert, droht die Einstufung als gewerblicher Grundstückshandel. Die sogenannte 3-Objekt-Grenze führt dazu, dass selbst Flächen, die eigentlich die 10-Jahres-Frist erfüllt haben, plötzlich der Gewerbesteuer unterliegen. Eine sorgfältige Dokumentation Ihrer Verkaufsabsichten ist daher unerlässlich.
Privatvermögen vs. Betriebsvermögen: Der entscheidende Unterschied
Es ist ein weit verbreiteter Irrtum, dass verpachtetes Land automatisch zum Privatvermögen zählt. Wenn die Flächen ursprünglich Teil eines aktiven landwirtschaftlichen Betriebs waren und bei dessen Aufgabe nicht explizit in das Privatvermögen überführt wurden, bleiben sie steuerlich "verhaftetes" Betriebsvermögen. Eine Entnahme aus dem Betriebsvermögen gilt als fiktiver Verkauf. Das Finanzamt besteuert hierbei die stillen Reserven, also die Differenz zwischen dem Buchwert und dem aktuellen Verkehrswert. Diese technische Hürde macht eine professionelle Analyse der Historie Ihrer Flächen unumgänglich, bevor Sie den Verkaufsentschluss fassen.
Marktdynamik 2026: Preisentwicklung für Ackerland in Bayern
Die Bodenpreise in Bayern zeigen sich im August 2026 trotz der allgemeinen Zinswende äußerst wertstabil. In begehrten Lagen Oberbayerns werden mittlerweile Preise aufgerufen, die das Vierfache des bundesweiten Durchschnitts erreichen. Seit dem Jahr 2016 haben sich die Werte für bayerische Agrarflächen in vielen Regionen nahezu verdoppelt. Ein wesentlicher Treiber dieser Entwicklung ist die Flächennachfrage für Photovoltaik-Freiflächenanlagen. Wird Ihr Ackerland für die Energiegewinnung attraktiv, steigt der Marktwert sprunghaft an. Dies ist erfreulich für Ihr Vermögen, erhöht jedoch bei einem Verkauf innerhalb der Spekulationsfrist die steuerliche Belastung massiv. Wir unterstützen Sie dabei, diese Dynamik für eine wertoptimierte und diskrete Veräußerung zu nutzen.
Steuerfalle Betriebsvermögen: Warum Erben besonders aufpassen müssen
Wir bedauern aufrichtig, dass die Freude über ein Erbe oft durch massive steuerliche Hürden getrübt wird. Wenn Sie Ackerland in Bayern erben, übernehmen Sie nicht nur das Eigentum, sondern auch die gesamte steuerliche Historie des Erblassers. Das Finanzamt betrachtet das Erbe als eine Art Zeitkapsel. Haben die Vorfahren die Flächen als Betriebsvermögen geführt, bleiben diese auch in Ihrer Hand steuerlich verhaftet. Die herkömmliche 10-Jahres-Frist für die spekulationssteuer ackerland greift hier nicht in der gewohnten Form, da Gewinne aus Betriebsvermögen unabhängig von der Haltedauer steuerpflichtig sind.
Besonders kritisch wird es bei einer Betriebsaufgabe. Verpachten Sie die geerbten Flächen einzeln weiter, ohne die Betriebsaufgabe explizit zu erklären, bleibt der Status als Betriebsvermögen oft unbemerkt bestehen. Erfolgt später ein Verkauf, besteuert das Finanzamt die sogenannten stillen Reserven. Dies ist die Differenz zwischen dem historischen Buchwert und dem heutigen Marktwert. Da bayerische Bodenpreise in den letzten Jahrzehnten massiv gestiegen sind, entstehen hier oft fiktive Gewinne, die rein auf dem Papier existieren, aber dennoch mit bis zu 45 % versteuert werden müssen. Die allgemeine Spekulationssteuer bei Immobilien vermeiden ist für Privatpersonen oft einfacher als für Inhaber landwirtschaftlicher Betriebe.
Reinvestition nach § 6b EStG: Steuern stunden statt zahlen
Es gibt jedoch methodische Wege, diese Belastung zu mildern. Durch eine Reinvestition nach § 6b EStG können Sie den Veräußerungsgewinn auf neue Wirtschaftsgüter übertragen. Wenn Sie innerhalb von vier Jahren in andere landwirtschaftliche Grundstücke oder innerhalb von sechs Jahren in Gebäude investieren, bleibt der Gewinn zunächst unbesteuert. Dies ist ein wertvolles Instrument zur Steuerstundung. Wir empfehlen Ihnen, diese Fristen genau zu prüfen, da eine verspätete Reinvestition zur nachträglichen Verzinsung der Steuerschuld führt. Eine fundierte Immobilienbewertung hilft Ihnen dabei, das notwendige Reinvestitionsvolumen exakt zu kalkulieren.
Die Erbengemeinschaft: Konflikte steuerlich lösen
In Erbengemeinschaften führen unterschiedliche Verkaufsabsichten oft zu Spannungen. Hier ist die Realteilung eine prüfenswerte Alternative zum Verkauf. Dabei werden die Flächen physisch unter den Erben aufgeteilt. Geschieht dies ohne Ausgleichszahlungen, bleibt der Vorgang steuerneutral. Sobald jedoch ein Erbe den anderen auszahlt, kann dies als steuerpflichtiger Teilverkauf gewertet werden. Eine neutrale Wertermittlung ist in diesen Fällen unumgänglich, um eine faire Basis zu schaffen und die spekulationssteuer ackerland nicht durch Formfehler auszulösen. Eine professionelle Moderation durch Experten für schwierige Erbfälle schützt Sie vor langwierigen Rechtsstreitigkeiten und sichert den Familienfrieden.
Bevor Sie voreilige Entscheidungen treffen, sollten Sie den aktuellen Marktwert Ihrer Flächen kennen. Gerne unterstützen wir Sie mit einer diskreten Einschätzung Ihrer Situation.
Sonderfälle: Bauland, Tausch und Vorkaufsrechte
Wir bitten um Nachsicht für die nun folgende Detailtiefe, doch die Komplexität dieser Sonderfälle lässt keine oberflächliche Betrachtung zu. Wer Ackerland in Bayern besitzt, sieht sich oft mit Situationen konfrontiert, die weit über einen einfachen Kaufvertrag hinausgehen. Ob es um die Umwidmung zu Bauland oder das bayerische Vorkaufsrecht geht; jede Nuance beeinflusst Ihre Steuerlast. Die gesetzliche Basis bildet hierbei der § 23 EStG (Private Veräußerungsgeschäfte), der die steuerliche Behandlung privater Verkäufe regelt.
Ein oft unterschätzter Faktor in Bayern ist das Vorkaufsrecht der Bayerischen Landessiedlung (BLS). Dieses greift häufig, um landwirtschaftliche Flächen in der Nutzung durch aktive Landwirte zu halten. Für Sie als Verkäufer bedeutet dies, dass Ihr sorgsam ausgewählter Käufer im letzten Moment durch die BLS ersetzt werden kann. Das ändert zwar meist nichts am Preis, kann aber die Abwicklung verzögern und emotionale Konflikte innerhalb der Dorfgemeinschaft auslösen, wenn das Land nicht wie geplant an einen bestimmten Nachbarn geht. Wir müssen hier methodisch vorgehen, um solche Risiken frühzeitig abzufangen.
Vom Acker zum Bauland: Ein finanzieller Segen mit Steuerlast
Die Transformation von Agrarfläche zu Bauerwartungsland ist finanziell lukrativ, aber steuerlich riskant. Sobald eine Gemeinde Flächen im Flächennutzungsplan neu ausweist, steigen die Werte sprunghaft an. Liegt dieser Zeitpunkt innerhalb Ihrer Haltefrist, wird die spekulationssteuer ackerland auf den vollen Gewinn fällig. Wir beobachten oft, dass Eigentümer den emotionalen Wert ihres Familienerbes bewahren wollen, aber durch die immense Steuerlast bei Bauland-Entwicklungen förmlich zum Verkauf gedrängt werden. Hier ist eine analytische Wertermittlung unumgänglich, um nicht unter Wert zu verkaufen und die steuerlichen Folgen präzise zu kalkulieren.
Verkauf trotz Pachtvertrag: Rechtliche und steuerliche Hürden
Ein bestehender Pachtvertrag ist beim Verkauf eine feste Größe. Der Rechtsgrundsatz "Kauf bricht Miete nicht" gilt analog für die Pacht. Langfristige Verträge, die oft über 10 oder 15 Jahre laufen, schränken den Kreis potenzieller Käufer massiv ein. Investoren oder Landwirte, die die Fläche selbst bewirtschaften wollen, fordern in solchen Fällen oft Preisabschläge. Diese Wertminderung reduziert zwar Ihre Steuerbasis für die spekulationssteuer ackerland, schmälert aber eben auch Ihren Nettoerlös. Wir empfehlen, Pachtverträge vor einem geplanten Verkauf analytisch auf Sonderkündigungsrechte zu prüfen, um die Verkaufsfähigkeit Ihrer Flächen zu erhöhen und den bestmöglichen Marktwert zu erzielen.
Entscheidungshilfe: Ackerland verpachten oder verkaufen?
Wir müssen offen einräumen, dass die Entscheidung zwischen einer langfristigen Verpachtung und einem endgültigen Verkauf oft von tief sitzenden emotionalen Bindungen überlagert wird. Es ist bedauerlich, dass viele Landbesitzer die laufenden Kosten und den administrativen Aufwand einer Verpachtung unterschätzen. Eine methodische Analyse der Rendite zeigt im August 2026 ein klares Bild. Während die Pachtpreise in Bayern zwar stabil bleiben, hinkt die Pachtrendite im Vergleich zu den massiv gestiegenen Bodenwerten oft hinterher. Wenn Sie die Haltefrist für die spekulationssteuer ackerland bereits überschritten haben, kann die Umschichtung des Kapitals in liquidere oder renditestärkere Anlagen wirtschaftlich deutlich sinnvoller sein.
Die Verwaltung von Agrarflächen ist im Jahr 2026 komplexer geworden. Die Grundsteuerreform und die steigenden Anforderungen an die Dokumentation landwirtschaftlicher Nutzung fordern ihren Tribut. Wer verpachtet, bleibt in der Verantwortung für die Instandhaltung von Wegen und Gräben und trägt das Risiko rechtlicher Auseinandersetzungen mit Pächtern. Ein Verkauf hingegen schafft sofortige Liquidität und beendet die administrative Belastung. Wir unterstützen Sie dabei, diese Abwägung auf Basis valider Daten zu treffen, statt sich auf vage Schätzungen zu verlassen.
Bayern-Spezial: Regionale Preisunterschiede
In Oberbayern beobachten wir 2026 Preise, die mit über 100.000 € pro Hektar in Spitzenlagen weit über dem Bundesdurchschnitt liegen. Hier ist die Diskrepanz zwischen Kaufpreis und Pachterlös am größten; die Bruttorendite sinkt oft unter die 1 % Marke. In Niederbayern und der Oberpfalz ist die Dynamik etwas moderater, wobei hier die Bodenqualität, ausgedrückt in Bodenpunkten, den Preis noch stärker diktiert als im Speckgürtel Münchens. Wir müssen darauf hinweisen, dass die offiziellen Bodenrichtwerte für Bayern 2026 die realen Marktpreise oft um 20 % bis 40 % unterschreiten, was bei der Kalkulation der spekulationssteuer ackerland unbedingt berücksichtigt werden muss.
Die emotionale Entscheidung: Das Familienerbe bewahren?
Wir bitten um Verständnis für die schwierige Lage, in der sich viele Erben befinden. Das Land der Vorfahren zu veräußern, fühlt sich oft wie ein Bruch mit der Familientradition an. Doch in Erbengemeinschaften ist ein Verkauf oft die einzige Möglichkeit, eine gerechte Aufteilung des Vermögens zu gewährleisten und den Familienfrieden zu wahren. Ein Teilverkauf kann hier ein gangbarer Kompromiss sein, um notwendige Liquidität für Erbauszahlungen zu gewinnen und dennoch einen Teil der Flächen als Sachwert im Familienbesitz zu halten. Eine professionelle Begleitung hilft Ihnen dabei, diese Weichenstellungen diskret und ohne öffentlichen Druck vorzunehmen.
Bevor Sie sich festlegen, sollten Sie den tatsächlichen Marktwert Ihrer Flächen kennen. Nutzen Sie unsere fundierte Immobilienbewertung, um eine belastbare Entscheidungsgrundlage für Ihre Zukunft zu erhalten.
AgrarKapital: Ihr Partner für diskrete Vermittlung in Bayern
Wir müssen uns aufrichtig dafür entschuldigen, dass der Markt für Agrarflächen oft von indiskreten Versteigerungen und öffentlichem Druck geprägt ist. Es ist bedauerlich, dass viele Landbesitzer davor zurückscheuen, ihre Flächen zu veräußern, weil sie soziale Spannungen oder den Neid in der Nachbarschaft fürchten. Wir verstehen diese Bedenken. Deshalb haben wir uns bei AgrarKapital auf eine methodische und absolut diskrete Vermittlung spezialisiert. Unser Fokus liegt darauf, den tatsächlichen Marktwert Ihrer Flächen zu realisieren, ohne dass Ihr Verkaufsvorhaben zum Gegenstand von Stammtischgesprächen wird. Besonders bei der spekulationssteuer ackerland ist eine präzise Vorbereitung entscheidend, um keine unnötigen finanziellen Einbußen zu erleiden.
Unsere Arbeitsweise unterscheidet sich grundlegend von öffentlichen Auktionen oder anonymen Online-Portalen. Wir greifen auf ein tief verwurzeltes Netzwerk in der bayerischen Landwirtschaft zurück und bringen Sie direkt mit solventen Käufern zusammen, die den Wert bayerischer Schollen zu schätzen wissen. Dabei begleiten wir Sie analytisch von der ersten Wertermittlung bis zum finalen Notartermin in Freising oder an Ihrem jeweiligen Standort in Bayern. Wir stellen sicher, dass alle Unterlagen so aufbereitet sind, dass die steuerliche Einordnung zwischen Privat- und Betriebsvermögen für Ihr Finanzamt transparent, aber für Sie vorteilhaft bleibt.
Erfolgsbilanz: 180 Hektar Vertrauen
Im Jahr 2024 konnten wir bereits 180 Hektar Agrarfläche in Bayern erfolgreich und diskret vermitteln. Diese Zahl ist für uns mehr als eine Statistik; sie ist ein Beleg für das Vertrauen, das uns Landwirte und Erbengemeinschaften entgegenbringen. Wir wissen, dass lokale Expertise den entscheidenden Unterschied beim Verkaufspreis ausmacht. Ein Makler aus der Stadt kennt oft nicht die feinen Nuancen bayerischer Pachtverhältnisse oder die Bedeutung von Bodenpunkten in spezifischen Regionen Niederbayerns. Wir setzen auf persönliche Beratung vor Ort statt auf automatisierte Algorithmen. Wir nehmen uns die Zeit, die Geschichte Ihrer Flächen zu verstehen, um sie bestmöglich am Markt zu positionieren.
Ihr nächster Schritt zur steueroptimierten Lösung
Wir sind uns bewusst, dass die steuerlichen Fallstricke bei der spekulationssteuer ackerland abschreckend wirken können. Deshalb bieten wir Ihnen eine kostenlose und unverbindliche Immobilienbewertung an, die weit über die einfachen Bodenrichtwerte von 2026 hinausgeht. Wir analysieren das Entwicklungspotenzial Ihrer Flächen und ziehen bei Bedarf spezialisierte Steuerberater hinzu, um Ihre individuelle Situation methodisch zu prüfen. Wir möchten Ihnen dabei helfen, eine fundierte Entscheidung zu treffen, die Ihre finanzielle Zukunft sichert. Falls Sie bereit sind, den tatsächlichen Wert Ihres Landes zu erfahren, laden wir Sie ein, den ersten Schritt zu gehen.
Jetzt kostenlose Bewertung für Ihr Ackerland anfordern
Sichern Sie den Wert Ihres Landes für die nächste Generation
Wir müssen anerkennen, dass die steuerlichen Hürden rund um die spekulationssteuer ackerland im Jahr 2026 komplexer sind als je zuvor. Die methodische Unterscheidung zwischen Privat- und Betriebsvermögen sowie die präzise Einhaltung der 10-Jahres-Frist entscheiden maßgeblich darüber, ob Ihr Verkaufserlös geschmälert wird oder Ihnen in vollem Umfang erhalten bleibt. Es ist bedauerlich, dass viele Eigentümer aufgrund mangelnder Marktkenntnis in Bayern unter Wert verkaufen oder vermeidbare Steuerlasten riskieren. Eine fundierte Wertermittlung auf Basis der aktuellen Marktdaten ist daher unumgänglich, um Ihre finanzielle Zukunft abzusichern.
Als Spezialist für den bayerischen Agrarmarkt haben wir im Jahr 2024 über 180 Hektar Fläche erfolgreich und ohne öffentliche Inserate vermittelt. Wir bieten Ihnen den Schutz einer absolut diskreten Abwicklung, um Neid und sozialen Druck in Ihrer Region zu vermeiden. Falls Sie eine rechtssichere und wertstabile Lösung für Ihre Flächen suchen, unterstützen wir Sie gerne mit unserer tiefgreifenden Expertise. Fordern Sie jetzt Ihre kostenlose und diskrete Bewertung an. Wir sind zuversichtlich, dass wir gemeinsam den optimalen Weg für Ihre Nachfolgeplanung finden und Ihr Lebenswerk schützen.
Häufig gestellte Fragen zur Spekulationssteuer und zum Landverkauf
Was ist mein Ackerland 2026 aktuell wert?
Der Wert Ihres Ackerlands in Bayern hängt massiv von der Lage und der Bodenqualität ab. Während die Preise in Oberbayern Spitzenwerte von über 100.000 € pro Hektar erreichen, liegen sie in anderen Regionen deutlich niedriger. Wir müssen darauf hinweisen, dass die offiziellen Bodenrichtwerte für 2026 oft 20 % bis 40 % unter den tatsächlichen Marktpreisen liegen. Eine analytische Einzelbewertung ist daher unumgänglich, um den realen Marktwert sicher zu bestimmen.
Wie hoch ist die Spekulationssteuer beim Verkauf von Ackerland?
Die Höhe der spekulationssteuer ackerland richtet sich nach Ihrem persönlichen Einkommensteuersatz, der in der Spitze bis zu 45 % betragen kann. Besteuert wird dabei nicht der gesamte Verkaufserlös, sondern lediglich der erzielte Gewinn. Dieser berechnet sich methodisch aus der Differenz zwischen dem Verkaufspreis und den ursprünglichen Anschaffungskosten abzüglich der Veräußerungskosten. Es ist ratsam, diese Rechnung vor dem Notartermin präzise durchzuführen.
Gilt die 10-Jahres-Frist auch für geerbtes Ackerland?
Ja, beim Erbe findet die sogenannte Fußstapfentheorie Anwendung. Sie übernehmen die Haltefrist des Erblassers vollständig. Wenn der Verstorbene die Fläche bereits länger als zehn Jahre im Privatvermögen hielt, können Sie das Land unmittelbar steuerfrei veräußern. Wir müssen jedoch anmerken, dass dies nicht für Flächen gilt, die steuerlich zum landwirtschaftlichen Betriebsvermögen zählen; hier gelten andere gesetzliche Regelungen.
Kann ich Ackerland steuerfrei verkaufen, wenn es verpachtet ist?
Ein steuerfreier Verkauf ist auch bei verpachteten Flächen möglich, sofern diese dem Privatvermögen zugeordnet sind und die 10-Jahres-Frist abgelaufen ist. Wir bedauern jedoch, dass langfristige Pachtverträge den Käuferkreis in der Praxis oft einschränken. Dies führt häufig zu Abschlägen beim Marktwert, da Selbstbewirtschafter die Flächen nicht sofort nutzen können. Eine analytische Prüfung der Pachtverträge ist daher Teil unserer Wertermittlung.
Was ist der Unterschied zwischen Privat- und Betriebsvermögen bei Agrarflächen?
Der wesentliche Unterschied liegt in der Besteuerung des Veräußerungsgewinns. Gewinne aus dem Privatvermögen sind nach Ablauf der 10-Jahres-Frist steuerfrei. Im Gegensatz dazu unterliegen Gewinne aus dem Betriebsvermögen immer der Einkommensteuer, unabhängig davon, wie lange sich die Fläche im Besitz befindet. Wir müssen betonen, dass eine methodische Prüfung des steuerlichen Status durch einen Experten unumgänglich ist, um teure Fehlentscheidungen zu vermeiden.
Muss ich den Verkauf dem Landwirtschaftsamt melden?
Ja, Verkäufe von landwirtschaftlichen Flächen müssen in Deutschland nach dem Grundstückverkehrsgesetz genehmigt werden. Das zuständige Landwirtschaftsamt prüft dabei, ob der Verkauf an einen Nicht-Landwirt eine ungesunde Verteilung des Bodens zur Folge hätte. Diese bürokratische Hürde ist ein fester Bestandteil des Verkaufsprozesses und wird in der Regel über den beurkundenden Notar abgewickelt. Wir unterstützen Sie dabei, alle notwendigen Unterlagen strukturiert vorzubereiten.
Wie wirkt sich das Vorkaufsrecht auf meinen Verkaufspreis aus?
Das Vorkaufsrecht, etwa durch die Bayerische Landessiedlung, beeinflusst den Verkaufspreis in der Regel nicht direkt. Der Vorkaufsberechtigte tritt zu den im Kaufvertrag vereinbarten Konditionen in den Vertrag ein. Wir müssen jedoch berücksichtigen, dass die bloße Existenz solcher Rechte potenzielle Investoren abschrecken kann. Dies kann den Wettbewerb mindern, weshalb eine diskrete Ansprache solventer Käufer aus unserem Netzwerk oft zu besseren Ergebnissen führt.
Welche Kosten fallen bei einer Vermittlung durch AgrarKapital an?
Die Kosten für unsere Maklerdienstleistung hängen vom individuellen Umfang der Vermittlung ab. Wir bieten Ihnen jedoch eine kostenlose und unverbindliche Wertermittlung als erste Entscheidungsgrundlage an. Da wir großen Wert auf Transparenz und eine professionelle Arbeitsweise legen, besprechen wir alle weiteren Schritte und die damit verbundenen Konditionen in einem persönlichen Erstgespräch, bevor wir mit der diskreten Vermarktung Ihrer Flächen beginnen.
Haben Sie Fragen oder möchten Sie verkaufen?
Unsere Experten beraten Sie gerne kostenlos und unverbindlich.