Spekulationssteuer für landwirtschaftliche Flächen: Der komplette Leitfaden
Der Verkauf von Ackerland, Wald oder Grünland kann ein lukratives Geschäft sein. Doch die Freude über den Erlös wird schnell getrübt, wenn das Finanzamt unerwartet mit einer hohen Forderung anklopft. Der Grund dafür ist oft die Spekulationssteuer für landwirtschaftliche Flächen, ein komplexes Thema, das bei vielen Eigentümern für Unsicherheit und Sorge sorgt. Wann genau greift die berühmte 10-Jahres-Frist? Und wie hoch fällt die Steuerlast am Ende wirklich aus?
Fragen über Fragen, die Sie sich vielleicht auch schon gestellt haben: Was gilt bei einer Erbschaft oder Schenkung? Wie wird der steuerpflichtige Gewinn korrekt berechnet? Und vor allem: Gibt es legale Wege, diese Steuer zu umgehen? Die Angst vor einer teuren Fehleinschätzung ist groß und kann den gesamten Verkaufserfolg zunichtemachen.
In diesem umfassenden Leitfaden erhalten Sie die Klarheit, die Sie benötigen. Wir führen Sie verständlich durch alle relevanten Regelungen, zeigen Ihnen anhand von Beispielen, wie Sie Ihre potenzielle Steuerlast berechnen und decken die wichtigsten Strategien zur legalen Steuervermeidung auf. Sichern Sie sich Ihr Wissen und schützen Sie Ihr Vermögen vor bösen Überraschungen.
Das Wichtigste in Kürze
- Beim Thema Spekulationssteuer landwirtschaftliche Flächen ist die Zehnjahresfrist entscheidend: Die Steuer fällt nur an, wenn zwischen Kauf und Verkauf weniger als zehn Jahre liegen.
- Der steuerpflichtige Gewinn ist die Basis für die Spekulationssteuer landwirtschaftliche Flächen; nicht der Verkaufspreis, sondern nur die Wertsteigerung wird besteuert.
- Eine vorausschauende Planung hilft, die Spekulationssteuer landwirtschaftliche Flächen legal zu reduzieren oder vollständig zu umgehen.
- Auch bei Erbschaft oder Schenkung kann die Spekulationssteuer landwirtschaftliche Flächen anfallen - hier entscheidet das ursprüngliche Anschaffungsdatum des Vorbesitzers.
Was ist die Spekulationssteuer und wann fällt sie für Landwirte an?
Die sogenannte Spekulationssteuer ist im Kern eine Einkommensteuer, die auf den Gewinn aus dem Verkauf von privaten Vermögensgegenständen erhoben wird. Obwohl der Begriff „Spekulationssteuer“ weit verbreitet ist, lautet die korrekte Bezeichnung im deutschen Steuerrecht „Einkünfte aus privaten Veräußerungsgeschäften“. Geregelt ist dies in § 23 des Einkommensteuergesetzes (EStG). Doch was ist ein privates Veräußerungsgeschäft genau? Es handelt sich um einen Verkauf, der innerhalb einer bestimmten Frist nach dem Kauf stattfindet. Für Landwirte ist dies besonders relevant, denn die Spekulationssteuer für landwirtschaftliche Flächen kann bei Veräußerung von Ackerland, Grünland, Wald oder forstwirtschaftlichen Flächen anfallen.
Der Grundgedanke des Gesetzes ist, kurzfristige Gewinne aus Wertsteigerungen zu besteuern. Wer also eine Fläche kauft und sie nach kurzer Zeit mit hohem Gewinn wieder verkauft, muss diesen Gewinn mit seinem persönlichen Einkommensteuersatz versteuern.
Die 10-Jahres-Frist: Die wichtigste Regel einfach erklärt
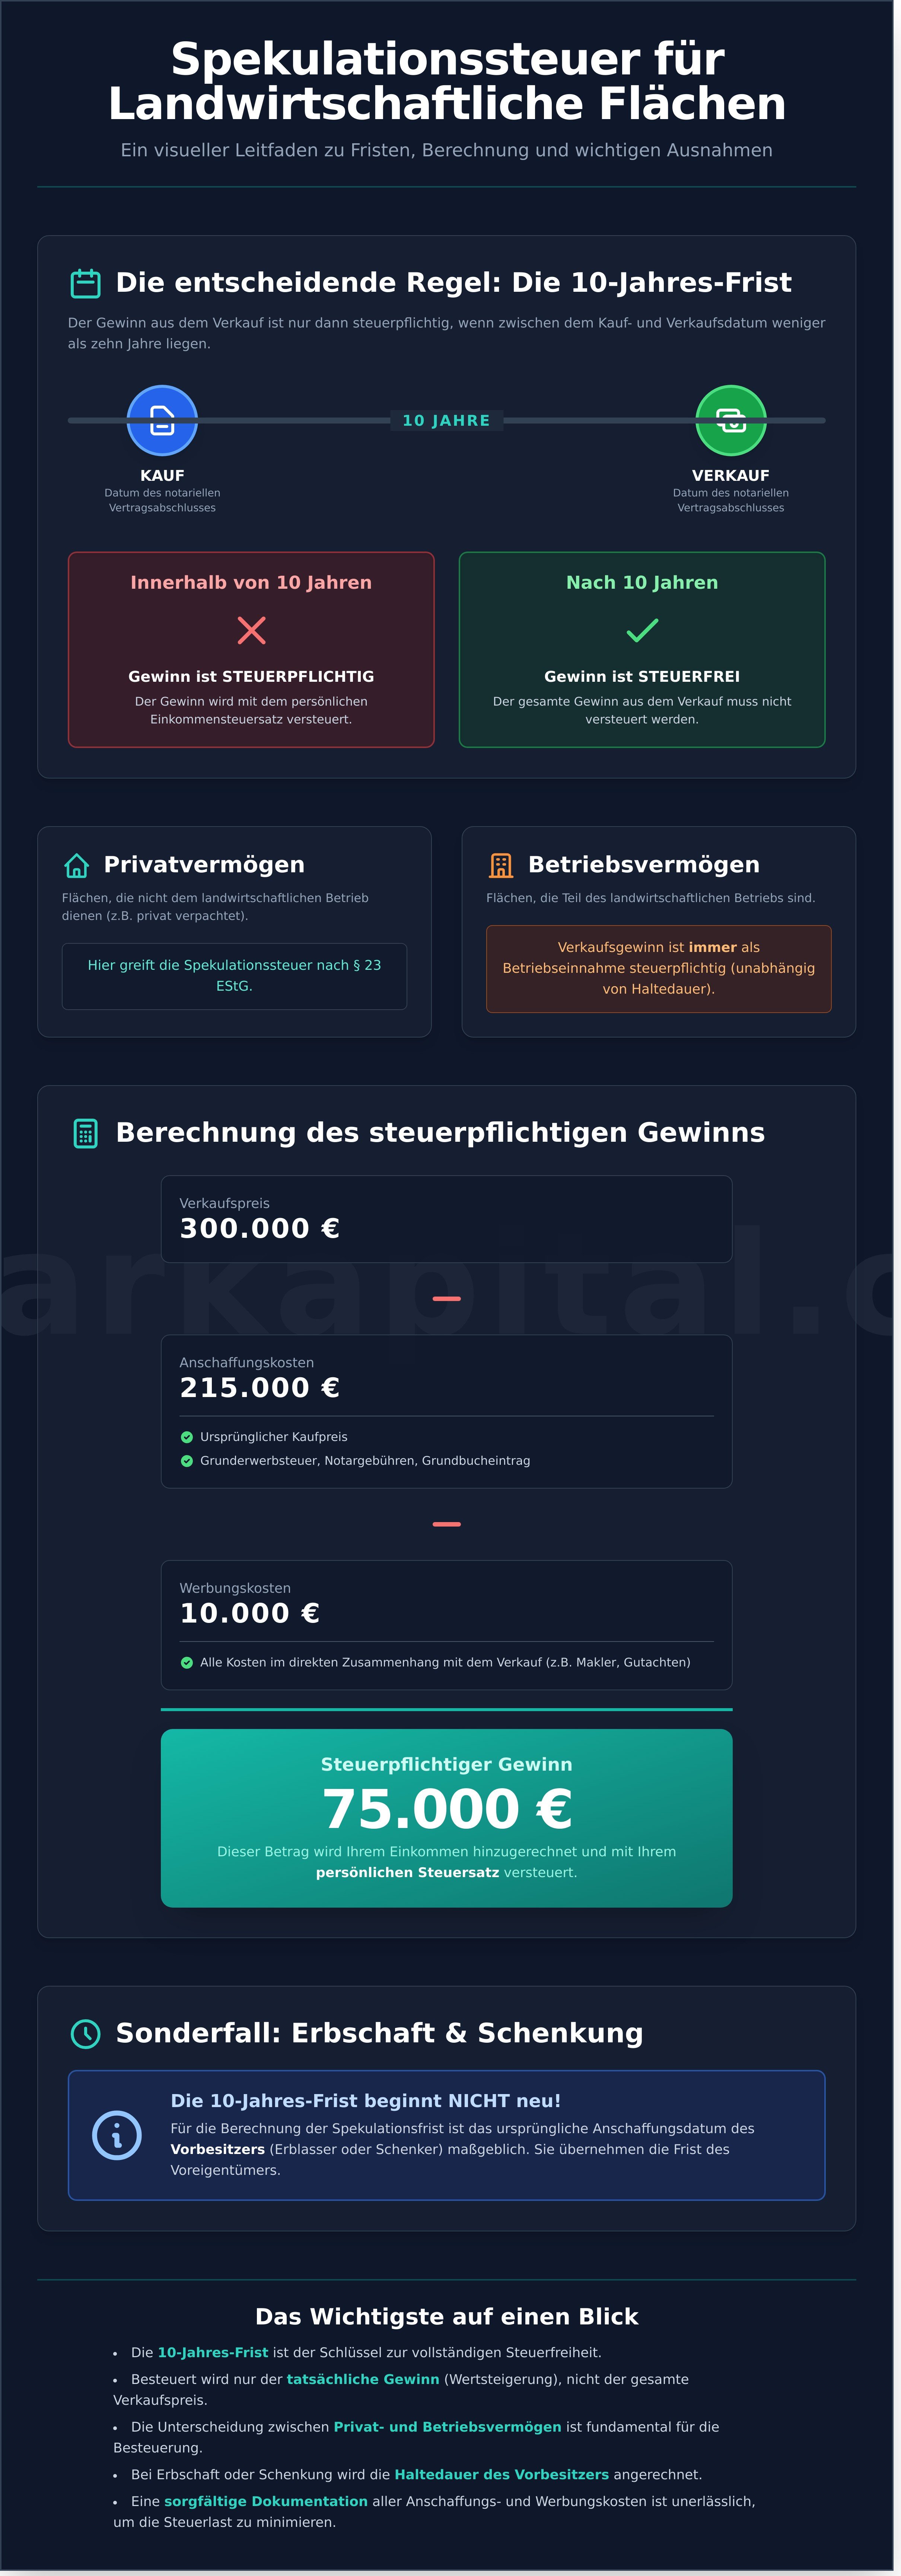
Die entscheidende Regel bei Grundstücken ist die Zehnjahresfrist, auch Spekulationsfrist genannt. Verkaufen Sie eine landwirtschaftliche Fläche innerhalb von zehn Jahren nach dem Kauf, ist der erzielte Gewinn steuerpflichtig. Verkaufen Sie erst nach Ablauf dieser Frist, ist der Gewinn komplett steuerfrei.
Für die exakte Berechnung der Frist sind ausschließlich die Daten der notariell beurkundeten Kaufverträge entscheidend. Es gilt das Datum des Vertragsabschlusses beim Kauf bis zum Datum des Vertragsabschlusses beim Verkauf. Selbst ein einziger Tag kann hier den Unterschied zwischen einer Steuerlast von mehreren Tausend Euro und einer vollständigen Steuerfreiheit ausmachen.
Privatvermögen vs. Betriebsvermögen: Ein entscheidender Unterschied
Ein zentraler Punkt, der oft übersehen wird: Die Spekulationssteuer betrifft ausschließlich Grundstücke, die im Privatvermögen gehalten werden. Befindet sich das Ackerland oder der Wald hingegen im Betriebsvermögen Ihres landwirtschaftlichen Betriebs, gelten andere steuerliche Regeln. Ein Verkauf aus dem Betriebsvermögen führt zur Aufdeckung sogenannter stiller Reserven und der Gewinn unterliegt der normalen Einkommensteuer, unabhängig von Haltedauern.
Eine Fläche zählt in der Regel dann zum Privatvermögen, wenn sie nicht dem landwirtschaftlichen Betrieb dient - zum Beispiel, wenn sie verpachtet ist und nie betrieblich genutzt wurde. Die Abgrenzung ist jedoch komplex. Auf die steuerlichen Fallstricke bei der Entnahme einer Fläche aus dem Betriebsvermögen gehen wir in einem späteren Abschnitt detailliert ein.
Berechnung der Spekulationssteuer: Wie viel müssen Sie wirklich zahlen?
Viele Landwirte und Grundbesitzer befürchten hohe Abgaben, doch die gute Nachricht ist: Die Steuer wird nicht auf den vollen Verkaufspreis Ihrer Agrarfläche fällig, sondern ausschließlich auf den erzielten Gewinn. Dieser sogenannte Veräußerungsgewinn wird nach einer klaren Formel ermittelt: Verkaufspreis minus Anschaffungskosten minus Werbungskosten. Der daraus resultierende Betrag wird Ihrem persönlichen Einkommen im Verkaufsjahr hinzugerechnet und mit Ihrem individuellen Steuersatz versteuert. Die Höhe der Spekulationssteuer für landwirtschaftliche Flächen hängt also direkt von Ihrem Gesamteinkommen ab.
Ermittlung des Veräußerungsgewinns: Eine Schritt-für-Schritt-Anleitung
Um den steuerpflichtigen Gewinn korrekt zu berechnen, gehen Sie am besten systematisch vor. Halten Sie alle relevanten Dokumente bereit und folgen Sie diesen vier Schritten:
- Verkaufspreis feststellen: Der Ausgangspunkt ist immer der notariell beurkundete Verkaufspreis aus dem Kaufvertrag.
- Anschaffungskosten ermitteln: Suchen Sie den ursprünglichen Kaufvertrag heraus, um den damaligen Kaufpreis sowie die Nebenkosten zu belegen.
- Werbungskosten zusammenstellen: Sammeln Sie alle Rechnungen und Belege, die im direkten Zusammenhang mit dem Verkauf stehen.
- Gewinn berechnen: Ziehen Sie die Summe der Anschaffungs- und Werbungskosten vom Verkaufspreis ab. Das Ergebnis ist Ihr steuerpflichtiger Gewinn.
Was zählt zu den Anschaffungs- und Werbungskosten?
Die genaue Auflistung aller abzugsfähigen Posten ist entscheidend, um die Steuerlast zu minimieren. Die gesetzliche Grundlage im Einkommensteuergesetz (§ 23 EStG) regelt diese privaten Veräußerungsgeschäfte. Bewahren Sie unbedingt alle Belege sorgfältig auf. Zu den wichtigsten abzugsfähigen Kosten gehören:
- Anschaffungskosten: Neben dem reinen Kaufpreis zählen hierzu auch die Grunderwerbsteuer, Notargebühren und die Kosten für den Grundbucheintrag.
- Werbungskosten: Das sind alle Kosten, die zur Durchführung des Verkaufs notwendig waren, wie z. B. Maklerprovisionen, Kosten für Wertgutachten, Inseratsgebühren oder Anwaltskosten.
- Weitere Kosten: Unter bestimmten Umständen können auch nachträgliche Kosten für Erschließung oder Vermessung angesetzt werden, sofern sie den Wert der Fläche erhöht haben.
Rechenbeispiel: Ein praktischer Fall aus der Landwirtschaft
Um die Berechnung zu verdeutlichen, betrachten wir ein konkretes Beispiel. Angenommen, Sie haben im Jahr 2018 ein Stück Ackerland für 50.000 € erworben und verkaufen es 2024 - also innerhalb der Zehnjahresfrist - für 80.000 €.
- Ursprüngliche Anschaffungskosten (inkl. Notar, Grunderwerbsteuer): 50.000 € + 3.000 € = 53.000 €
- Werbungskosten beim Verkauf (Makler, Gutachten): 4.000 €
Die Berechnung des steuerpflichtigen Gewinns sieht wie folgt aus:
80.000 € (Verkaufspreis) - 53.000 € (Anschaffungskosten) - 4.000 € (Werbungskosten) = 23.000 € steuerpflichtiger Gewinn.
Dieser Betrag von 23.000 € wird nun zu Ihrem übrigen Einkommen im Jahr 2024 addiert und unterliegt Ihrem persönlichen Einkommensteuersatz.
Sonderfälle: Geerbt, geschenkt oder aus dem Betrieb entnommen?
Die Berechnung der Spekulationssteuer für landwirtschaftliche Flächen folgt nicht immer dem einfachen Schema „Kaufdatum plus zehn Jahre“. Besondere Lebensereignisse wie eine Erbschaft, eine Schenkung oder betriebliche Umstrukturierungen können die Regeln erheblich verändern. Diese Fälle weichen von der Standardberechnung ab und bergen finanzielle Risiken. Die korrekte Bestimmung des Anschaffungsdatums ist hier der Dreh- und Angelpunkt, denn falsche Annahmen können zu hohen und unerwarteten Steuerforderungen führen.
Verkauf von geerbten oder geschenkten Flächen
Wenn Sie eine landwirtschaftliche Fläche erben oder geschenkt bekommen, findet steuerrechtlich ein sogenannter unentgeltlicher Erwerb statt. Der Grundsatz lautet hier: Sie treten in die Fußstapfen des Vorbesitzers (Erblasser oder Schenker). Das bedeutet, Sie übernehmen dessen ursprüngliches Anschaffungsdatum und die Anschaffungskosten.
- Fall 1: Die Frist ist abgelaufen. Hat der Erblasser die Fläche vor mehr als zehn Jahren erworben, ist die Spekulationsfrist bereits abgelaufen. Sie können das Grundstück sofort steuerfrei verkaufen.
- Fall 2: Die Frist läuft noch. Lief die Zehnjahresfrist zum Zeitpunkt der Übergabe noch, müssen Sie die verbleibende Restlaufzeit abwarten, um steuerfrei zu verkaufen.
Beispiel: Ihr Vater kaufte ein Feld im Mai 2020. Sie erben es im Juni 2024. Die Spekulationsfrist läuft für Sie weiter und endet erst im Mai 2030. Ein Verkauf vor diesem Datum wäre steuerpflichtig.
Die Steuerfalle: Entnahme aus dem Betriebsvermögen
Besondere Vorsicht ist geboten, wenn eine Fläche aus dem landwirtschaftlichen Betriebsvermögen in das Privatvermögen überführt wird. Dies ist eine der häufigsten und teuersten Fallen für Landwirte bei der Spekulationssteuer für landwirtschaftliche Flächen. Durch die Entnahmehandlung beginnt eine völlig neue Zehnjahresfrist zu laufen.
- Fiktives Anschaffungsdatum: Als Kaufzeitpunkt gilt das Datum der Entnahme aus dem Betriebsvermögen.
- Fiktive Anschaffungskosten: Als Kaufpreis wird der sogenannte Teilwert (Verkehrswert) zum Zeitpunkt der Entnahme angesetzt.
Diese Regelung führt oft zu bösen Überraschungen, da der ursprüngliche Kaufzeitpunkt irrelevant wird. Die genaue Definition des Entnahmezeitpunkts ist entscheidend und wird immer wieder in der Rechtsprechung präzisiert, wie aktuelle Urteile zur Spekulationssteuer bei Grundstücken zeigen. Ein Verkauf innerhalb von zehn Jahren nach der Entnahme ist somit fast immer steuerpflichtig.
Teilverkauf von Grundstücken (Parzellierung)
Wenn Sie ein großes Grundstück nicht im Ganzen, sondern in einzelnen Parzellen verkaufen, gelten die Regeln der Spekulationssteuer für jeden Teilverkauf separat. Die Herausforderung liegt hier in der korrekten Zuordnung der Anschaffungskosten. Diese müssen anteilig auf die verkaufte Fläche umgelegt werden, was in der Regel auf Basis der Quadratmeter geschieht. Eine saubere Dokumentation ist hier unerlässlich, um dem Finanzamt die Berechnungsgrundlage nachweisen zu können. Bei komplexen Fällen, etwa bei ungleicher Bodenqualität oder unterschiedlicher Erschließung, ist eine professionelle Bewertung zur Aufteilung der Kosten unerlässlich. Wir helfen Ihnen dabei.
Legale Strategien zur Vermeidung oder Reduzierung der Spekulationssteuer
Eine vorausschauende Planung ist der Schlüssel, um beim Verkauf von Ackerland oder Wald erhebliche Steuern zu sparen. Die Spekulationssteuer für landwirtschaftliche Flächen ist kein unabwendbares Schicksal. Es gibt mehrere legale Wege, die Steuerlast zu minimieren oder sogar vollständig zu vermeiden. Die einfachste Methode erfordert oft Geduld, doch es existieren auch aktive Gestaltungsoptionen. Prüfen Sie alle Möglichkeiten sorgfältig, bevor Sie den Notarvertrag unterzeichnen, denn nachträgliche Änderungen sind meist nicht mehr möglich.
Die 10-Jahres-Frist abwarten
Die sicherste und unkomplizierteste Methode, die Spekulationssteuer komplett zu umgehen, ist das Einhalten der Spekulationsfrist. Verkaufen Sie Ihre landwirtschaftliche Fläche erst, nachdem zehn Jahre seit dem Erwerb vergangen sind. Maßgeblich sind hierbei die Daten der notariellen Beurkundungen von Kauf- und Verkaufsvertrag. Planen Sie den Verkaufstermin also bewusst so, dass der Notartermin sicher nach Ablauf dieser Frist liegt. Selbst wenige Tage können den Unterschied zwischen einem vollständig steuerfreien und einem hoch besteuerten Gewinn ausmachen.
Verluste verrechnen und Freigrenzen nutzen
Falls ein Verkauf innerhalb der 10-Jahres-Frist unumgänglich ist, können Sie die Steuerlast aktiv senken. Der Gewinn aus dem Landverkauf kann mit Verlusten aus anderen privaten Veräußerungsgeschäften desselben Kalenderjahres verrechnet werden. Dazu zählen beispielsweise:
- Verluste aus dem Verkauf anderer Immobilien innerhalb der Spekulationsfrist.
- Verluste aus dem Handel mit Kryptowährungen (bei Haltedauer unter einem Jahr).
- Verluste aus dem Verkauf von wertvollen Kunstgegenständen oder Edelmetallen.
Zusätzlich gibt es eine Freigrenze von 600 € pro Jahr für den Gesamtgewinn aus allen privaten Veräußerungsgeschäften. Achtung: Dies ist eine Freigrenze, kein Freibetrag. Liegt Ihr Gesamtgewinn bei 599 € bleibt er steuerfrei. Beträgt er jedoch 600 € oder mehr, muss der gesamte Betrag versteuert werden.
Professionelle Verkaufsplanung und -abwicklung
Um alle Potenziale zur Steueroptimierung auszuschöpfen und keine kostspieligen Fehler zu machen, ist eine professionelle Begleitung des Verkaufsprozesses ratsam. Ein Experte kann mit Ihnen den optimalen Verkaufszeitpunkt bestimmen und sicherstellen, dass alle abzugsfähigen Kosten, wie Maklergebühren, Notarkosten oder Kosten für Wertgutachten, korrekt ermittelt und dokumentiert werden. Eine fundierte Wertermittlung ist die Basis für eine saubere steuerliche Abwicklung und schützt Sie vor späteren Nachfragen des Finanzamts. So stellen Sie sicher, dass die anfallende Spekulationssteuer für Ihre landwirtschaftlichen Flächen so gering wie möglich ausfällt.
Planen Sie Ihren Verkauf mit uns, um rechtliche und steuerliche Fallstricke von Anfang an zu vermeiden. Fordern Sie eine kostenlose Ersteinschätzung an.
Vorausschauend planen und die Spekulationssteuer meistern
Wie dieser Leitfaden gezeigt hat, ist die Spekulationssteuer für landwirtschaftliche Flächen eine Hürde, die mit dem richtigen Wissen und strategischer Planung überwunden werden kann. Die Einhaltung der zehnjährigen Spekulationsfrist ist der Schlüssel zur Vermeidung der Steuer, doch auch bei einem früheren Verkauf oder in Sonderfällen wie Erbschaft und Betriebsaufgabe gibt es legale Wege, die finanzielle Belastung zu reduzieren. Eine frühzeitige Auseinandersetzung mit dem Thema ist daher unerlässlich, um teure Fehler zu vermeiden.
Der erste Schritt zu einem erfolgreichen Verkauf ist immer eine realistische Einschätzung des Wertes Ihrer Immobilie. Als Spezialisten für land- und forstwirtschaftliche Flächen in Bayern bieten wir Ihnen eine professionelle und diskrete Abwicklung. Mit der Erfahrung aus über 180 vermittelten Hektar allein im Jahr 2024 kennen wir den Markt und unterstützen Sie dabei, das volle Potenzial Ihres Grundbesitzes auszuschöpfen.
Legen Sie noch heute den Grundstein für eine sichere und profitable Zukunft Ihres landwirtschaftlichen Eigentums.
Häufig gestellte Fragen zur Spekulationssteuer für Agrarflächen
Fällt Spekulationssteuer auch an, wenn ich nur einen Teil meines Ackers verkaufe?
Ja, die Spekulationssteuer fällt auch bei einem Teilverkauf an. Der Gewinn wird anteilig für die verkaufte Fläche berechnet. Dafür werden die ursprünglichen Anschaffungskosten auf den verkauften Teil umgelegt und vom Verkaufserlös abgezogen. Die Spekulationsfrist von zehn Jahren beginnt mit dem ursprünglichen Kaufdatum des gesamten Grundstücks. Der Gewinn aus dem Verkauf des Teilstücks unterliegt dann Ihrer persönlichen Einkommensteuer, sofern die Frist nicht abgelaufen ist.
Ich habe meine landwirtschaftliche Fläche geerbt. Muss ich beim Verkauf Spekulationssteuer zahlen?
Bei einer Erbschaft ist für die Spekulationssteuer auf landwirtschaftliche Flächen der Anschaffungszeitpunkt des Erblassers (des Verstorbenen) entscheidend. Hatte der Erblasser die Fläche bereits länger als zehn Jahre in seinem Besitz, ist der Verkauf für Sie steuerfrei. Übernehmen Sie die Fläche innerhalb dieser Frist, läuft diese für Sie weiter. Als Anschaffungskosten wird der ursprüngliche Kaufpreis angesetzt, den der Erblasser gezahlt hat, da eine Erbschaft als unentgeltlicher Erwerb gilt.
Wie wird der ursprüngliche Kaufpreis ermittelt, wenn die Fläche Teil eines Hofkaufs war?
War die Agrarfläche Teil eines gesamten Hofkaufs, muss der Gesamtkaufpreis auf die einzelnen Wirtschaftsgüter (Gebäude, Grund und Boden, Inventar) aufgeteilt werden. Dieser Vorgang wird als Kaufpreisaufteilung bezeichnet. Der Wertanteil der verkauften Fläche am Gesamtwert zum Zeitpunkt des Kaufs dient als Bemessungsgrundlage. Da dies komplex ist, wird dringend empfohlen, für eine korrekte Aufteilung einen Steuerberater oder Gutachter hinzuzuziehen, um Probleme mit dem Finanzamt zu vermeiden.
Kann ich die Spekulationssteuer von der Steuer absetzen oder als Kosten geltend machen?
Nein, die gezahlte Spekulationssteuer selbst können Sie nicht als Kosten geltend machen oder von der Steuer absetzen. Sie ist eine definitive Einkommensteuer auf den erzielten Gewinn. Allerdings können Sie die Kosten, die Ihnen im Zusammenhang mit dem Verkauf entstanden sind, vom Veräußerungsgewinn abziehen. Dazu zählen beispielsweise Notarkosten, Maklergebühren oder Kosten für ein Wertgutachten. Dies mindert den steuerpflichtigen Gewinn und somit die Steuerlast.
Was ist der Unterschied zwischen der Spekulationssteuer und der Grunderwerbsteuer?
Die Grunderwerbsteuer wird vom Käufer einer Immobilie oder eines Grundstücks bezahlt und fällt bei jedem Kauf an. Ihre Höhe richtet sich nach dem Kaufpreis und dem Bundesland. Die spekulationssteuer landwirtschaftliche flächen betreffend ist hingegen eine Einkommensteuer, die der Verkäufer auf den Gewinn zahlt, wenn er die Fläche innerhalb von zehn Jahren nach dem Kauf wieder veräußert. Sie besteuert also den Wertzuwachs, nicht den Kaufvorgang selbst.
Gibt es Ausnahmen von der 10-Jahres-Frist, wenn ich das Land selbst genutzt habe?
Die Ausnahme für Eigennutzung gilt in der Regel nur für Wohnimmobilien, nicht für reine Agrarflächen. Steuerfrei ist der Verkauf einer Immobilie, wenn sie im Jahr des Verkaufs und den beiden vorangegangenen Jahren ausschließlich zu eigenen Wohnzwecken genutzt wurde. Eine landwirtschaftliche Fläche wie ein Acker oder eine Wiese dient jedoch nicht dem Wohnen. Daher greift hier fast immer die reguläre Spekulationsfrist von zehn Jahren, unabhängig von der Art der landwirtschaftlichen Nutzung.
Muss ich den Verkauf landwirtschaftlicher Flächen dem Finanzamt melden?
Ja, Sie sind verpflichtet, den Gewinn aus dem Verkauf in Ihrer Einkommensteuererklärung anzugeben. Dies geschieht in der Anlage SO für „Sonstige Einkünfte“. Auch wenn Sie davon ausgehen, dass der Verkauf nach Ablauf der 10-Jahres-Frist steuerfrei ist, sollten Sie alle Belege aufbewahren. Notare sind zudem gesetzlich verpflichtet, Grundstücksverkäufe an das zuständige Finanzamt zu melden, sodass die Behörde in jedem Fall von der Transaktion erfährt.
Haben Sie Fragen oder möchten Sie verkaufen?
Unsere Experten beraten Sie gerne kostenlos und unverbindlich.