Wald als Kapitalanlage: Der ultimative Leitfaden für Investoren 2026
Wald als Kapitalanlage: Der ultimative Leitfaden für Investoren 2025
In Zeiten schwankender Aktienmärkte und unsicherer Zinsen rücken Sachwerte immer stärker in den Fokus. Die Vorstellung, in das beruhigende Grün eines eigenen Waldes zu investieren, klingt verlockend, doch was steckt wirklich dahinter? Viele Anleger fragen sich: Welche Rendite ist realistisch und wie hoch ist der tatsächliche Verwaltungsaufwand? Die Idee, Wald als Kapitalanlage zu nutzen, ist faszinierend, doch die Unsicherheit bezüglich Risiken wie Klimawandel, Schädlingsbefall und versteckten Kosten hält viele zurück. Wie bewertet man den wahren Wert eines Waldstücks, ohne teure Fehler zu machen?
Genau hier setzt unser ultimativer Leitfaden für 2025 an. Wir nehmen Sie an die Hand und zeigen Ihnen transparent und verständlich, wie Sie ein Waldinvestment erfolgreich umsetzen. Sie erfahren, welche Faktoren den Preis bestimmen, wie Sie eine realistische Rendite kalkulieren und welche rechtlichen Rahmenbedingungen in Deutschland zu beachten sind. Wir geben Ihnen einen konkreten Fahrplan vom Kauf bis zur nachhaltigen Bewirtschaftung, damit Sie am Ende die nötige Sicherheit haben, um eine fundierte Entscheidung zu treffen. Entdecken Sie, wie Ihr Kapital in einem der ältesten und nachhaltigsten Investments der Welt wachsen kann.
Das Wichtigste in Kürze
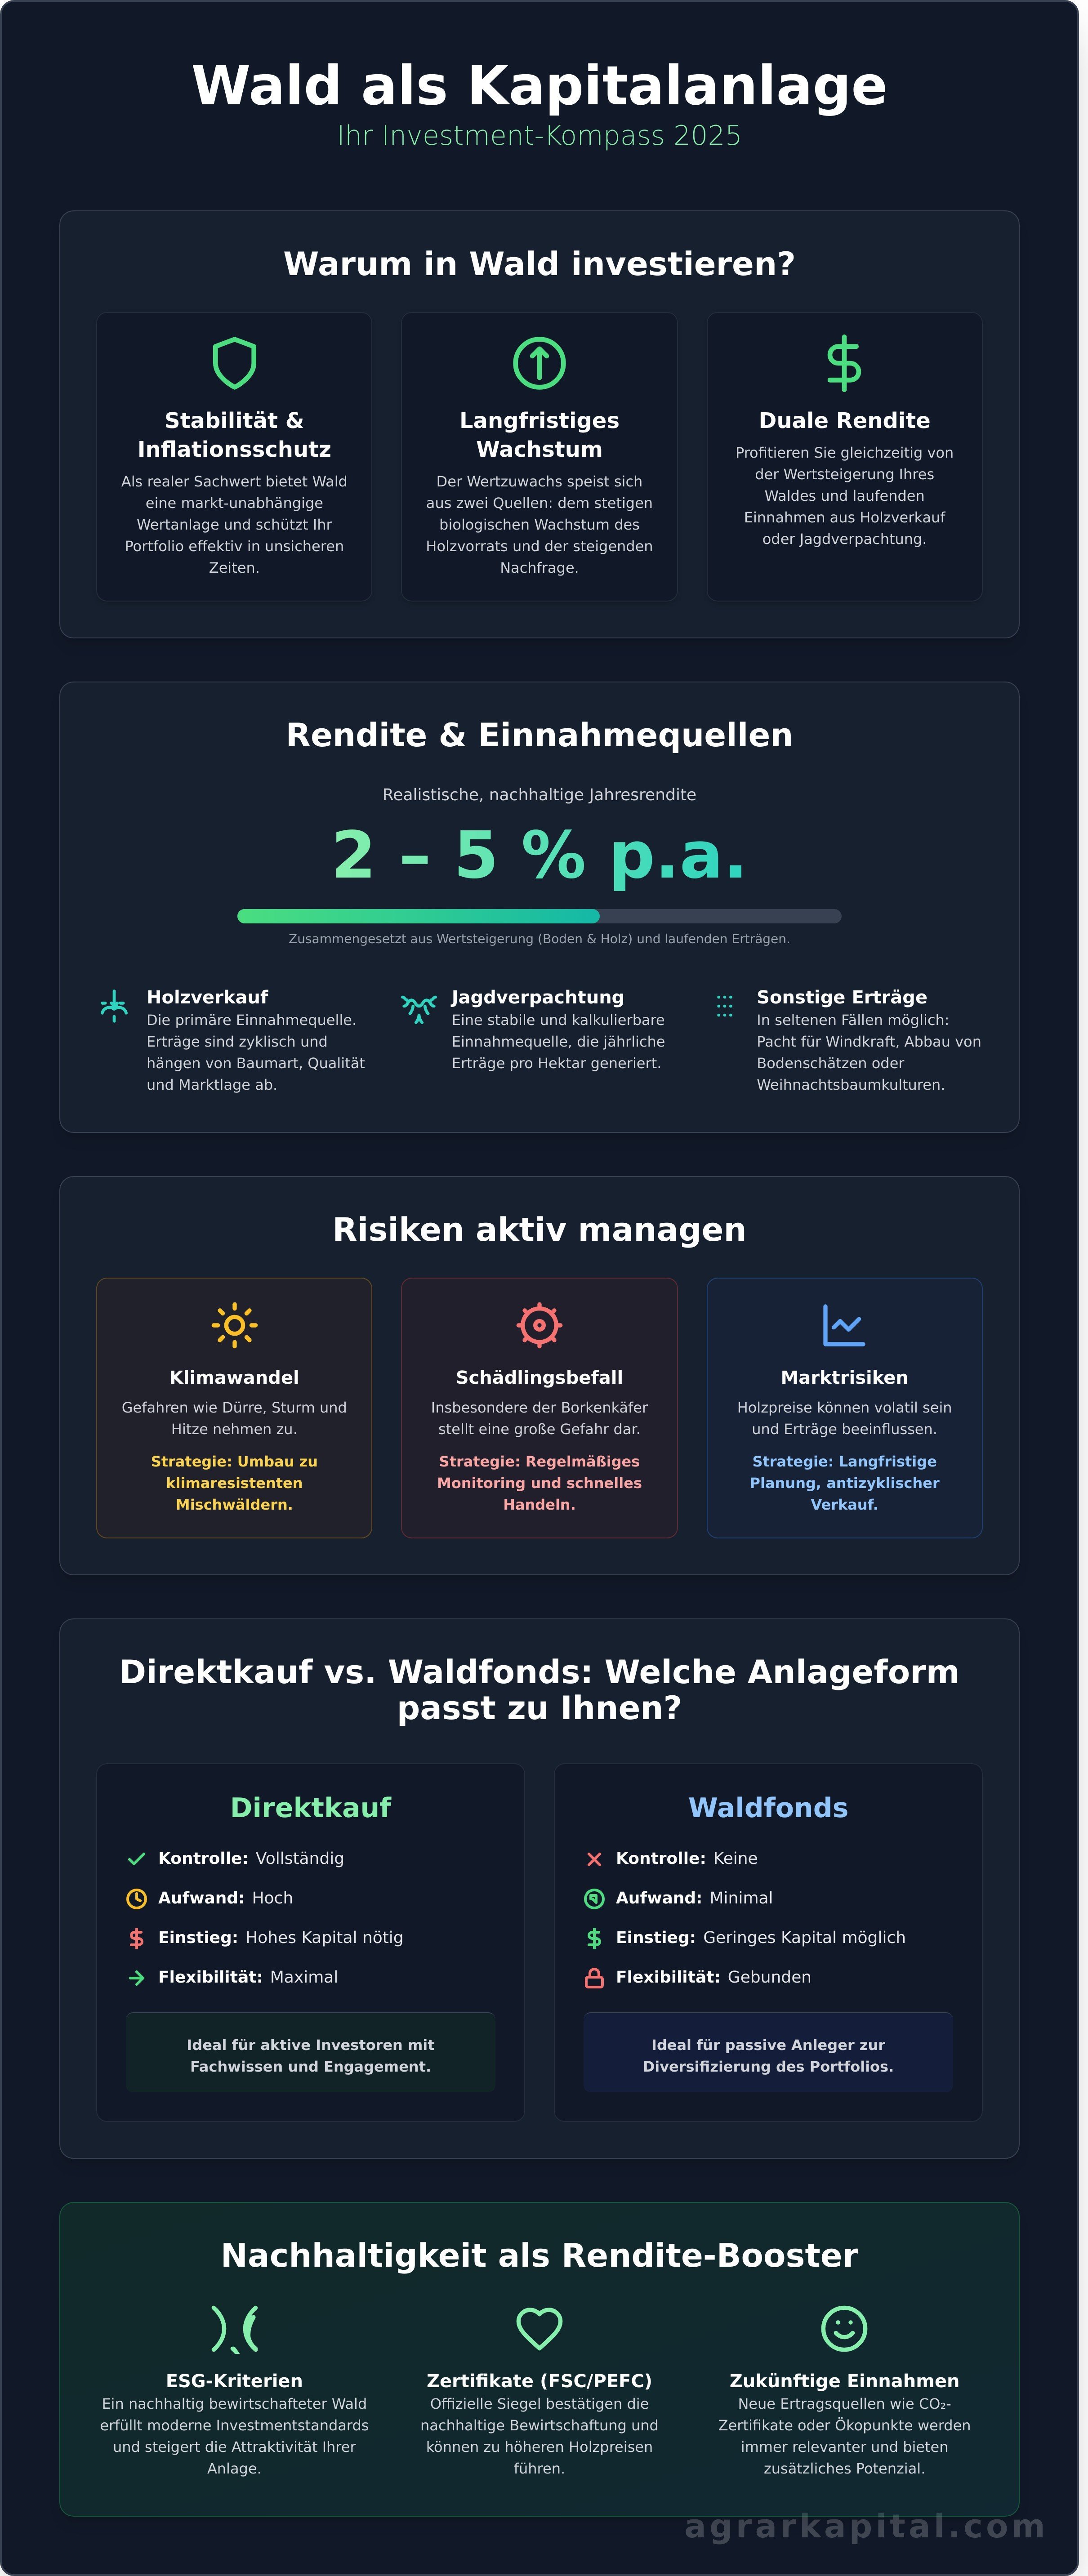
- Stabilität & Inflationsschutz: Wald ist ein realer Sachwert, der Ihr Portfolio in unsicheren Zeiten diversifiziert und effektiven Schutz vor Inflation bieten kann.
- Realistische Rendite von 2-5 % p.a.: Ein Wald als Kapitalanlage generiert Einnahmen primär durch Holzverkauf und Pachteinnahmen. Wir zeigen, wie Sie eine nachhaltige Rendite kalkulieren.
- Risiken wie Klimawandel aktiv managen: Verstehen Sie die größten Gefahren von Dürre bis Borkenkäfer und lernen Sie wirksame Strategien, um Ihr Investment langfristig zu schützen.
- Direktkauf oder Waldfonds?: Finden Sie durch unseren direkten Vergleich heraus, welche Anlageform - der kontrollierte Direktkauf oder der passive Waldfonds - am besten zu Ihren Zielen und Ihrem Budget passt.
Warum Wald als Kapitalanlage eine stabile Wahl in unsicheren Zeiten ist
In einer Welt, die von wirtschaftlicher Volatilität und Inflation geprägt ist, suchen immer mehr Anleger nach beständigen Werten. Hier erweist sich der Wald als Kapitalanlage als Fels in der Brandung. Anders als Aktien, die täglichen Kursschwankungen unterliegen, oder Immobilien, deren Märkte überhitzen können, bietet der Wald einen realen, greifbaren Sachwert. Sein Wert ist nicht an die Launen der Finanzmärkte gekoppelt, was ihn zu einem exzellenten Baustein für die Diversifizierung und Stabilisierung eines Portfolios macht.
Die langfristige Wertentwicklung eines Waldinvestments speist sich aus zwei fundamentalen Quellen: dem stetigen biologischen Wachstum des Holzvorrats und der potenziellen Wertsteigerung des Grund und Bodens. Dieser Wertzuwachs folgt eigenen, natürlichen Zyklen, die in den Grundlagen der Forstwirtschaft verankert sind und weitgehend unabhängig von kurzfristigen Börsentrends verlaufen. Gleichzeitig steigt die Nachfrage nach dem Rohstoff Holz unaufhaltsam:
- Bauboom und Nachhaltigkeit: Holz wird als klimafreundlicher Baustoff immer beliebter.
- Bioökonomie: Holz ersetzt zunehmend fossile Rohstoffe in der Chemie- und Textilindustrie.
- Energetische Nutzung: Holz bleibt ein wichtiger Energieträger in Form von Pellets und Hackschnitzeln.
Zusätzlich zum rein ökonomischen Wert generiert ein Waldinvestment einen unschätzbaren ökologischen Mehrwert. Wälder sind entscheidende CO2-Speicher, fördern die Biodiversität und tragen zur Qualität von Luft und Wasser bei - ein gesellschaftlicher Nutzen, der zunehmend auch finanziell honoriert wird.
Der doppelte Ertrag: Wertsteigerung und laufende Einnahmen
Ein entscheidender Vorteil beim Wald als Kapitalanlage ist die duale Renditestruktur. Einerseits erfahren Sie eine kontinuierliche Wertsteigerung durch das natürliche Wachstum der Bäume - Ihr Kapital wächst sprichwörtlich von selbst. Andererseits können Sie laufende Erträge generieren. Diese stammen primär aus dem Verkauf von Holz bei Durchforstungen oder der Endernte, können aber auch durch die Verpachtung von Jagdrechten oder andere Nutzungsvereinbarungen ergänzt werden.
Nachhaltigkeit als Rendite-Booster
In der modernen Anlagewelt spielen ESG-Kriterien (Umwelt, Soziales, Unternehmensführung) eine immer größere Rolle. Eine nachhaltige Waldbewirtschaftung, bestätigt durch Zertifikate wie FSC oder PEFC, kann nicht nur den Holzpreis steigern, sondern auch die Attraktivität des Investments erhöhen. Zukünftig könnten sich zudem neue Einnahmequellen erschließen, etwa durch den Verkauf von CO2-Zertifikaten für nachweisliche Kohlenstoffspeicherung oder die Generierung von Ökopunkten für Naturschutzmaßnahmen.
Rendite und Kosten: Was wirft ein Waldinvestment wirklich ab?
Die Entscheidung für einen Wald als Kapitalanlage sollte auf einer realistischen Erwartungshaltung basieren. Anleger können langfristig mit einer durchschnittlichen jährlichen Rendite zwischen 2 % und 5 % rechnen. Diese setzt sich aus der Wertsteigerung des Bodens und den laufenden Erträgen zusammen. Es ist jedoch keine passive Geldanlage; Ertrag und Aufwand müssen sorgfältig gegeneinander abgewogen werden. Internationale Organisationen wie die UNFCCC betonen in ihrem Leitfaden für Investitionen in lokal kontrollierte Forstwirtschaft die Bedeutung nachhaltiger Praktiken, die sich langfristig auch auf die Rendite auswirken.
Einnahmequellen im Detail
Die Haupteinnahmequelle ist der Holzverkauf. Der Erlös hängt stark von der Baumart (z. B. schnell wachsende Fichte vs. wertvolle Eiche), der Holzqualität und der aktuellen Marktnachfrage ab. Holzernten finden nicht jährlich statt, sondern in größeren Zyklen, was die Einnahmen unregelmäßig macht. Eine zweite, stabile Einnahmequelle ist die Jagdverpachtung. Je nach Lage und Wildbestand können hier pro Hektar jährliche Pachteinnahmen generiert werden. In seltenen Fällen sind zusätzliche Erträge durch die Verpachtung von Flächen für Windkraftanlagen, den Abbau von Bodenschätzen oder die Anlage von Weihnachtsbaumkulturen möglich.
Laufende Kosten und Verwaltung
Einem Waldbesitzer entstehen regelmäßige Kosten, die die Rendite schmälern. Die wichtigsten Posten sind:
- Forstliche Bewirtschaftung: Kosten für Aufforstung nach einem Einschlag, Jungwuchspflege, Durchforstung zur Qualitätssteigerung und die Organisation der Holzernte.
- Steuern und Abgaben: Jährliche Grundsteuer sowie Pflichtbeiträge zur Sozialversicherung für Landwirtschaft, Forsten und Gartenbau (SVLFG).
- Versicherungen: Eine Waldbrandversicherung ist oft unerlässlich. Auch eine Versicherung gegen Sturmschäden kann je nach Region sinnvoll sein.
- Verwaltung: Falls Sie die Bewirtschaftung nicht selbst übernehmen, fallen Kosten für einen professionellen Förster oder eine Forstbetriebsgemeinschaft an.
Beispielrechnung für einen Hektar Mischwald
Um die Zahlen greifbarer zu machen, hier eine stark vereinfachte Beispielrechnung für einen Hektar gepflegten Mischwald in Deutschland (jährlicher Durchschnitt):
- Einnahmen: ca. 500 € - 800 € (durchschnittlicher Holzerlös) + 25 € (Jagdpacht) = 525 € - 825 €
- Kosten: ca. 150 € (Bewirtschaftung) + 75 € (Steuern/Versicherung) = 225 €
- Nettoertrag (vor Steuern): ca. 300 € - 600 € pro Hektar/Jahr
Hinweis: Diese Zahlen sind Schätzwerte und können je nach Standort, Baumart und Marktlage erheblich variieren. Sie dienen lediglich der Veranschaulichung der Größenordnungen beim Wald als Kapitalanlage.
Die größten Risiken beim Waldinvestment und wie Sie sich schützen
Wie jede Investition ist auch der Wald als Kapitalanlage nicht frei von Risiken. Ein tiefes Verständnis dieser Herausforderungen ist der erste Schritt zu deren erfolgreicher Bewältigung. Die gute Nachricht: Mit der richtigen Strategie und professioneller Unterstützung lassen sich die meisten Gefahren minimieren, um die langfristige Rentabilität Ihrer Investition zu sichern.
Die größten Risiken lassen sich in vier Bereiche unterteilen:
- Klimawandel: Längere Dürreperioden, Hitzewellen und die Zunahme von Extremwettereignissen wie Stürmen stellen die größte Bedrohung dar. Sie schwächen die Bäume und machen sie anfälliger für andere Gefahren.
- Biotische Risiken: Geschwächte Wälder, insbesondere Fichten-Monokulturen, sind ein leichtes Ziel für Schädlinge wie den Borkenkäfer. Eine Massenvermehrung kann in kurzer Zeit ganze Bestände vernichten.
- Marktrisiken: Der Holzpreis unterliegt Schwankungen, die durch das globale Angebot (z. B. nach großen Sturmereignissen) und die Nachfrage (z. B. aus der Baubranche) beeinflusst werden.
- Operationelle Risiken: Waldbrände, Holzdiebstahl oder Haftungsfragen (z. B. durch herabfallende Äste) sind betriebliche Risiken, die eine aktive Bewirtschaftung erfordern.
Strategien zur Risikominimierung
Ein proaktiver Ansatz ist der beste Schutz für Ihr Waldvermögen. Anstatt Risiken nur zu verwalten, sollten Sie diese von Anfang an durch kluge Entscheidungen reduzieren. Die wichtigsten Maßnahmen umfassen die Diversifizierung Ihres Baumbestandes, die Auswahl des richtigen Standorts und den Abschluss gezielter Versicherungen. So schaffen Sie eine solide Basis für den Erfolg Ihrer Investition.
- Mischwald statt Monokultur: Ein Wald aus verschiedenen, standortgerechten Baumarten (z. B. Eiche, Buche, Tanne) ist widerstandsfähiger. Fällt eine Baumart durch einen Schädling aus, bleiben die anderen erhalten und das Risiko wird gestreut.
- Professionelle Bewirtschaftung: Ein erfahrener Förster erkennt Gefahren wie Schädlingsbefall frühzeitig und leitet Gegenmaßnahmen ein. Regelmäßige Pflege und Durchforstung halten den Wald vital.
- Sorgfältige Standortwahl: Eine genaue Analyse von Bodenqualität, Wasserverfügbarkeit und regionalen Klimabedingungen vor dem Kauf ist entscheidend für den langfristigen Erfolg.
- Abschluss der richtigen Waldversicherung: Eine Versicherung gegen die finanziellen Folgen von Feuer und Sturm ist eine grundlegende Absicherung für jeden Waldbesitzer.
Der Wert eines gesunden Ökosystems
Ein moderner und zukunftsorientierter Blick auf den Wald als Kapitalanlage erkennt: Ein ökologisch stabiler und klimaresilienter Wald ist langfristig auch der wirtschaftlichste. Ein gesundes Ökosystem mit heimischen, an den Standort angepassten Baumarten kann Störungen besser abfedern und sichert kontinuierliche Erträge. Der Umbau von labilen Nadelholzforsten zu stabilen Mischwäldern wird in Deutschland zudem durch attraktive staatliche Förderprogramme unterstützt. Dieser "Waldumbau" ist nicht nur ein Beitrag zum Klimaschutz, sondern eine direkte Investition in die Wertstabilität Ihres Vermögens. Lassen Sie sich von Experten zu standortgerechten Wäldern beraten.
Direkter Waldkauf vs. Waldfonds: Welche Anlageform passt zu Ihnen?
Wenn Sie den Wald als Kapitalanlage in Betracht ziehen, stehen Sie vor einer grundlegenden Entscheidung: Kaufen Sie ein eigenes Waldstück oder investieren Sie indirekt über einen Fonds oder Forstaktien? Beide Wege haben spezifische Vor- und Nachteile, die von Ihren persönlichen Zielen, Ihrem verfügbaren Kapital und Ihrem gewünschten Engagement abhängen. Die Wahl der richtigen Form ist entscheidend für den Erfolg Ihres Investments.
Um Ihnen die Entscheidung zu erleichtern, haben wir die wichtigsten Kriterien gegenübergestellt:
- Kontrolle: Beim Direktkauf haben Sie 100 % Kontrolle über alle Entscheidungen - von der Baumart bis zum Erntezeitpunkt. Bei einem Fonds geben Sie die Kontrolle vollständig an das Fondsmanagement ab.
- Aufwand: Ein eigenes Waldstück erfordert aktives Management, Fachwissen und Zeit. Ein Fondsanteil ist eine passive Anlage, bei der sich Experten um die Verwaltung kümmern.
- Kapitalbedarf & Kosten: Der Direktkauf erfordert hohes Eigenkapital (oft ab 50.000 € aufwärts) plus Nebenkosten wie Grunderwerbsteuer und Notargebühren. Fondsanteile sind bereits ab wenigen tausend Euro erhältlich, verursachen aber laufende Verwaltungsgebühren.
- Liquidität: Waldgrundstücke sind illiquide. Ein Verkauf kann Monate oder Jahre dauern. Fondsanteile oder Aktien können in der Regel deutlich schneller veräußert werden.
Vorteile des direkten Eigentums
Der Kauf eines eigenen Waldstücks ist mehr als nur ein Investment - es ist eine unternehmerische und oft emotionale Entscheidung. Sie haben die volle Freiheit, den Wald nach Ihren Vorstellungen zu gestalten, sei es zur reinen Holzproduktion, zur Jagd oder als ökologischer Rückzugsort für die Familie. Sie vermeiden laufende Managementgebühren und können durch eine kluge Bewirtschaftung den Wert Ihres Besitzes aktiv steigern. Diese Option eignet sich für Anleger mit Weitblick, ausreichend Kapital und dem Wunsch, einen realen, greifbaren Wert zu schaffen und zu vererben.
Vorteile von Waldfonds und Aktien
Für viele Anleger ist ein indirektes Investment der pragmatischere Weg, um in den Wald als Kapitalanlage zu investieren. Mit einem deutlich geringeren Kapitaleinsatz können Sie Ihr Risiko breit streuen - oft über verschiedene Länder und Baumarten hinweg. Der gesamte Verwaltungsaufwand wird vom Fondsmanagement übernommen, was es zu einer rein passiven Geldanlage macht. Zudem profitieren Sie von einer höheren Liquidität und dem Zugang zu internationalen Forstmärkten, die für Privatpersonen sonst kaum erreichbar wären.
Der Weg zum eigenen Wald: Eine Schritt-für-Schritt-Anleitung
Der Kauf von Wald als Kapitalanlage ist ein wohlüberlegter Prozess, der strategische Planung erfordert. Mit der richtigen Herangehensweise wird der Traum vom eigenen Forst zur realen und rentablen Investition. Diese Anleitung führt Sie durch die fünf entscheidenden Phasen - von der ersten Idee bis zur nachhaltigen Bewirtschaftung.
- Schritt 1: Anforderungsprofil definieren: Klären Sie Ihre Ziele. Suchen Sie eine langfristige Wertanlage, eine Quelle für Brennholz oder einen Ort für den Naturschutz? Definieren Sie Ihr Budget, die gewünschte Größe und die bevorzugte Region.
- Schritt 2: Den richtigen Wald finden: Die Suche erfolgt über spezialisierte Makler, die zuständigen Forstämter oder Online-Plattformen. Oft sind die besten Angebote jedoch nicht öffentlich zugänglich.
- Schritt 3: Die Wertermittlung: Der Preis eines Waldes ist mehr als nur der Bodenwert. Eine professionelle Bewertung ist unerlässlich, um den fairen Marktwert zu bestimmen.
- Schritt 4: Kaufabwicklung: Der Erwerb wird rechtlich durch einen notariell beurkundeten Kaufvertrag besiegelt, gefolgt vom Eintrag ins Grundbuch.
- Schritt 5: Die ersten Schritte als Waldbesitzer: Nach dem Kauf beginnt die eigentliche Arbeit. Ein Management- oder Bewirtschaftungsplan ist die Grundlage für den nachhaltigen Erfolg Ihrer Investition.
Die professionelle Wertermittlung
Der Wert eines Waldes setzt sich aus mehreren Faktoren zusammen: dem reinen Bodenwert, dem Holzvorrat (definiert durch Baumart, Alter und Qualität der Stämme) sowie der Lage und Erschließung durch Forstwege. Um den realen Wert zu ermitteln und Fehlinvestitionen zu vermeiden, ist ein Waldwertgutachten durch einen unabhängigen Sachverständigen unerlässlich. Die Preise in Deutschland variieren stark je nach Region und Bestandsqualität - die Spanne reicht von unter 10.000 € in holzärmeren Gebieten bis über 30.000 € pro Hektar für gut bestockte und erschlossene Flächen in Süddeutschland.
Die Rolle des spezialisierten Maklers
Ein auf Agrar- und Forstimmobilien spezialisierter Makler ist ein entscheidender Partner auf dem Weg zum eigenen Wald. Er verfügt nicht nur über Marktkenntnis und Zugang zu nicht-öffentlichen Angeboten, sondern unterstützt Sie auch aktiv bei der Bewertung, den Preisverhandlungen und der Klärung rechtlicher Fragen. Ein Experte begleitet Sie sicher durch den gesamten, oft komplexen Kaufprozess und stellt sicher, dass Ihr Wald als Kapitalanlage eine solide Basis hat. Finden Sie mit AgrarKapital Ihren Wunschwald.
Pflichten und Rechte als Waldbesitzer
Mit dem Eigentum an einem Wald gehen spezifische Rechte und Pflichten einher, die im Bundes- und Landeswaldgesetz verankert sind. Die wichtigsten Punkte im Überblick:
- Verkehrssicherungspflicht: Entlang öffentlicher Straßen und Wege müssen Sie sicherstellen, dass keine Gefahr durch morsche Äste oder instabile Bäume für Passanten ausgeht.
- Pflicht zur Wiederaufforstung: Nach einem Holzeinschlag (Kahlschlag) oder größeren Schadereignissen wie einem Sturm sind Sie gesetzlich verpflichtet, die Fläche wieder fachgerecht aufzuforsten.
- Freies Betretungsrecht: In Deutschland darf jeder den Wald zur Erholung betreten. Als Eigentümer müssen Sie dies dulden, solange Ihr Eigentum nicht beschädigt wird.
Fazit: Ihr Waldinvestment - eine Kapitalanlage, die wächst
Zusammenfassend lässt sich festhalten: Der Wald als Kapitalanlage ist weit mehr als ein Trend. Er bietet eine einzigartige Kombination aus Stabilität in unsicheren Zeiten, Schutz vor Inflation und einem wertvollen ökologischen Beitrag. Sie investieren nicht nur in den Rohstoff Holz, sondern schaffen einen realen, greifbaren Wert, der über Generationen wächst. Ob der direkte Kauf eines Waldstücks oder eine Beteiligung an einem Fonds für Sie der richtige Weg ist, hängt von Ihren individuellen Zielen und Ressourcen ab.
Der Weg zum eigenen Wald muss kein Sprung ins kalte Wasser sein. Als Spezialisten für Agrar- und Forstimmobilien in Bayern haben wir allein im Jahr 2024 über 180 Hektar erfolgreich vermittelt und wissen, worauf es ankommt. Wir bieten Ihnen eine kostenlose und unverbindliche Bewertung Ihrer potenziellen Kapitalanlage. Sind Sie bereit, Ihr Vermögen nachhaltig wachsen zu lassen? Kontaktieren Sie uns für eine kostenlose Erstberatung zu Ihrem Waldinvestment.
Häufig gestellte Fragen zur Investition in Wald
Wie viel kostet ein Hektar Wald in Deutschland durchschnittlich?
Die Preise für Waldflächen in Deutschland variieren stark je nach Region, Baumart, Alter des Bestandes und Erschließung. Im Durchschnitt können Sie mit Kosten zwischen 10.000 € und 30.000 € pro Hektar rechnen. In begehrten Lagen mit hochwertigem Baumbestand, beispielsweise in Bayern, können die Preise auch deutlich höher liegen, während sie in strukturschwächeren Regionen wie Brandenburg tendenziell niedriger sind. Eine genaue Bewertung vor Ort ist für eine realistische Preisfindung unerlässlich.
Welche Steuern fallen beim Kauf und Besitz von Wald an?
Beim Kauf eines Waldes fällt die Grunderwerbsteuer an, deren Satz je nach Bundesland zwischen 3,5 % und 6,5 % des Kaufpreises liegt. Für den laufenden Besitz wird jährlich die Grundsteuer fällig, die von der jeweiligen Gemeinde festgelegt wird und für forstwirtschaftliche Flächen meist gering ausfällt. Erträge aus dem Holzverkauf unterliegen der Einkommensteuer als Einkünfte aus Land- und Forstwirtschaft, wobei es hier oft steuerliche Vergünstigungen gibt und Gewinne über mehrere Jahre verteilt werden können.
Brauche ich als Waldbesitzer einen Jagdschein?
Nein, als Waldbesitzer benötigen Sie nicht zwangsläufig einen Jagdschein. Das Jagdrecht ist zwar an Grund und Boden gebunden, das Jagdausübungsrecht steht Ihnen aber nur bei einer zusammenhängenden Fläche von mindestens 75 Hektar (Eigenjagdbezirk) zu. Kleinere Waldflächen sind in der Regel Teil einer Jagdgenossenschaft. In diesem Fall wird das Jagdrecht gemeinschaftlich verpachtet, und Sie erhalten als Eigentümer eine anteilige Jagdpacht als Einnahme, ohne selbst jagen zu müssen.
Kann ich als Privatperson ohne forstwirtschaftliche Kenntnisse einen Wald kaufen?
Ja, der Erwerb von Wald ist für Privatpersonen ohne spezielle forstwirtschaftliche Ausbildung problemlos möglich. Es ist jedoch sehr empfehlenswert, die Bewirtschaftung in professionelle Hände zu geben, um den Wert des Waldes zu erhalten und zu steigern. Sie können einen lokalen Förster, eine Forstbetriebsgemeinschaft (FBG) oder spezialisierte Dienstleister mit der Pflege, Holzernte und Wiederaufforstung beauftragen. Diese Experten sichern den nachhaltigen Erfolg Ihrer Investition und kümmern sich um alle anfallenden Arbeiten.
Gibt es eine Mindestgröße für ein sinnvolles Waldinvestment?
Gesetzlich gibt es keine Mindestgröße, jedoch ist für ein ökonomisch sinnvolles Investment eine gewisse Fläche erforderlich. Erst ab einer Größe von etwa ein bis drei Hektar werden Bewirtschaftungsmaßnahmen wie die Holzernte rentabel, da sich die Fixkosten besser verteilen. Kleinere Parzellen eignen sich eher zur privaten Nutzung wie der Brennholzgewinnung. Für Anleger, die Wald als Kapitalanlage mit dem Ziel einer finanziellen Rendite betrachten, sind größere, zusammenhängende Flächen deutlich vorteilhafter.
Wie schnell kann ich meinen Wald wieder verkaufen, wenn ich Kapital benötige?
Wald ist eine illiquide, also nicht schnell handelbare, Anlageklasse. Der Verkaufsprozess ähnelt dem einer Immobilie und kann mehrere Monate in Anspruch nehmen, da ein passender Käufer gefunden, der Preis verhandelt und der Vertrag notariell beurkundet werden muss. Zwar ist die Nachfrage nach Wald als Kapitalanlage stabil, jedoch sollten Sie dies als langfristiges Investment betrachten. Ein schneller Notverkauf ist oft nur mit erheblichen Preisabschlägen möglich, daher ist eine langfristige Planung entscheidend.
Welche Förderungen gibt es für Waldbesitzer?
Für Waldbesitzer gibt es in Deutschland vielfältige Förderprogramme von EU, Bund und Ländern. Unterstützt werden vor allem Maßnahmen, die der Nachhaltigkeit und dem Klimaschutz dienen. Dazu gehören beispielsweise die Erstaufforstung, der Waldumbau von Monokulturen zu klimastabilen Mischwäldern oder die Anlage von Totholz. Ansprechpartner für konkrete Fördermöglichkeiten sind die lokalen Forstämter, die Landwirtschaftskammern oder Waldbesitzervereinigungen, die über aktuelle Programme und die Antragsstellung informieren.
Haben Sie Fragen oder möchten Sie verkaufen?
Unsere Experten beraten Sie gerne kostenlos und unverbindlich.