Ackerland verkaufen und Steuern sparen: Der Experten-Ratgeber 2026
Was wäre, wenn der Verkauf Ihres Ackerlandes nicht eine massive Steuerrechnung bedeuten würde, sondern stattdessen zum steueroptimierten Grundstein für Ihre Zukunft werden könnte? Die Sorge, dass das Finanzamt einen erheblichen Teil Ihres hart erarbeiteten Verkaufserlöses für sich beansprucht, ist für viele Landbesitzer real und oft lähmend. Sie haben das Land über Jahre bewirtschaftet oder es als wertvolles Erbe erhalten; natürlich möchten Sie den maximalen Netto-Ertrag sichern.
Dieser Experten-Ratgeber für 2026 entmystifiziert den gesamten Prozess. Wir zeigen Ihnen Schritt für Schritt, wie das Ziel, Ihr Ackerland zu verkaufen und Steuern zu sparen, durch kluge Gestaltung und die Nutzung gesetzlicher Spielräume nicht nur möglich, sondern erreichbar ist. Sie erfahren, wie Sie Ihre Steuerlast legal auf ein Minimum reduzieren und Ihren Gewinn absichern. Wir führen Sie durch die entscheidende Unterscheidung zwischen Privat- und Betriebsvermögen, erklären die mächtige Reinvestitionsrücklage nach § 6b EStG und bringen Licht in die Regelungen zur Spekulationsfrist, damit Sie Ihren Verkauf mit maximaler Sicherheit und Klarheit angehen können.
Wichtigste Erkenntnisse
- Klären Sie den Status Ihres Ackerlands: Die Unterscheidung zwischen Privat- und Betriebsvermögen ist der erste entscheidende Schritt für das Vorhaben ackerland verkaufen steuern sparen.
- Nutzen Sie die 10-jährige Spekulationsfrist für Privatvermögen, um Ihren Acker nach Ablauf dieser Frist unter bestimmten Voraussetzungen vollständig steuerfrei zu veräußern.
- Um bei Betriebsvermögen erfolgreich Ackerland verkaufen und Steuern sparen zu können, ermöglicht Ihnen § 6b EStG die Stundung der Steuerlast durch eine kluge Reinvestition des Erlöses.
- Erkennen Sie Steuerfallen bei der Umwandlung in Bauland und vermeiden Sie die Einstufung als gewerblicher Grundstückshandel, um hohe Nachzahlungen zu verhindern, die Ihren Erfolg beim Ackerland verkaufen und Steuern sparen zunichtemachen.
Ackerland verkaufen: Warum die Steuer oft die größte Hürde ist
Der Markt für Agrarflächen in Deutschland, insbesondere in Bayern, kennt seit Jahren nur eine Richtung: nach oben. Prognosen für 2026 deuten darauf hin, dass die Preise für erstklassiges Ackerland in begehrten Lagen Oberbayerns die Marke von 150.000 € pro Hektar nachhaltig überschreiten werden. Dieser Boom, angetrieben durch Flächenknappheit, Inflationssorgen und die Nachfrage von nicht-landwirtschaftlichen Investoren, schafft enorme Vermögenswerte. Doch mit dem Wertzuwachs wächst auch die größte Hürde für Verkäufer: die Steuerlast.
Viele Eigentümer, die ihr Land verkaufen, erleben einen regelrechten Steuer-Schock. Ohne eine sorgfältige strategische Planung können bis zu 45 % des Verkaufserlöses direkt an das Finanzamt fließen. Ein übereilter Verkauf, motiviert durch einen scheinbar hohen Preis, kann so die finanzielle Grundlage einer Familie oder eines landwirtschaftlichen Betriebs gefährden. Es ist daher unerlässlich, die steuerlichen Mechanismen zu verstehen, bevor man eine Verkaufsentscheidung trifft. Wer beim Thema Ackerland verkaufen Steuern sparen möchte, muss die Grundlagen kennen.
Die fiskalische Einordnung von Agrarflächen
Ein entscheidender Fehler ist die Annahme, Ackerland würde steuerlich wie eine private Immobilie behandelt. Während eine selbstgenutzte Eigentumswohnung oder ein nach zehn Jahren verkauftes Mietobjekt oft steuerfrei veräußert werden kann, gilt dies für landwirtschaftliche Flächen in der Regel nicht. Der Grund: Ackerland ist fast immer dem Betriebsvermögen eines land- und forstwirtschaftlichen Betriebs zugeordnet, selbst wenn dieser nur noch ruht. Die Besteuerung orientiert sich daher am Veräußerungsgewinn. Dieser berechnet sich aus der Differenz zwischen dem Verkaufspreis und dem historischen Buchwert der Fläche. Gerade bei seit Generationen in Familienbesitz befindlichen Grundstücken kann dieser Buchwert verschwindend gering sein, oft nur wenige hundert Euro pro Hektar. Die Differenz zum heutigen Marktpreis bildet enorme Stille Reserven, die durch den Verkauf aufgedeckt und vollständig versteuert werden müssen.
Steuerlast am Beispiel: Ein Hektar in Oberbayern
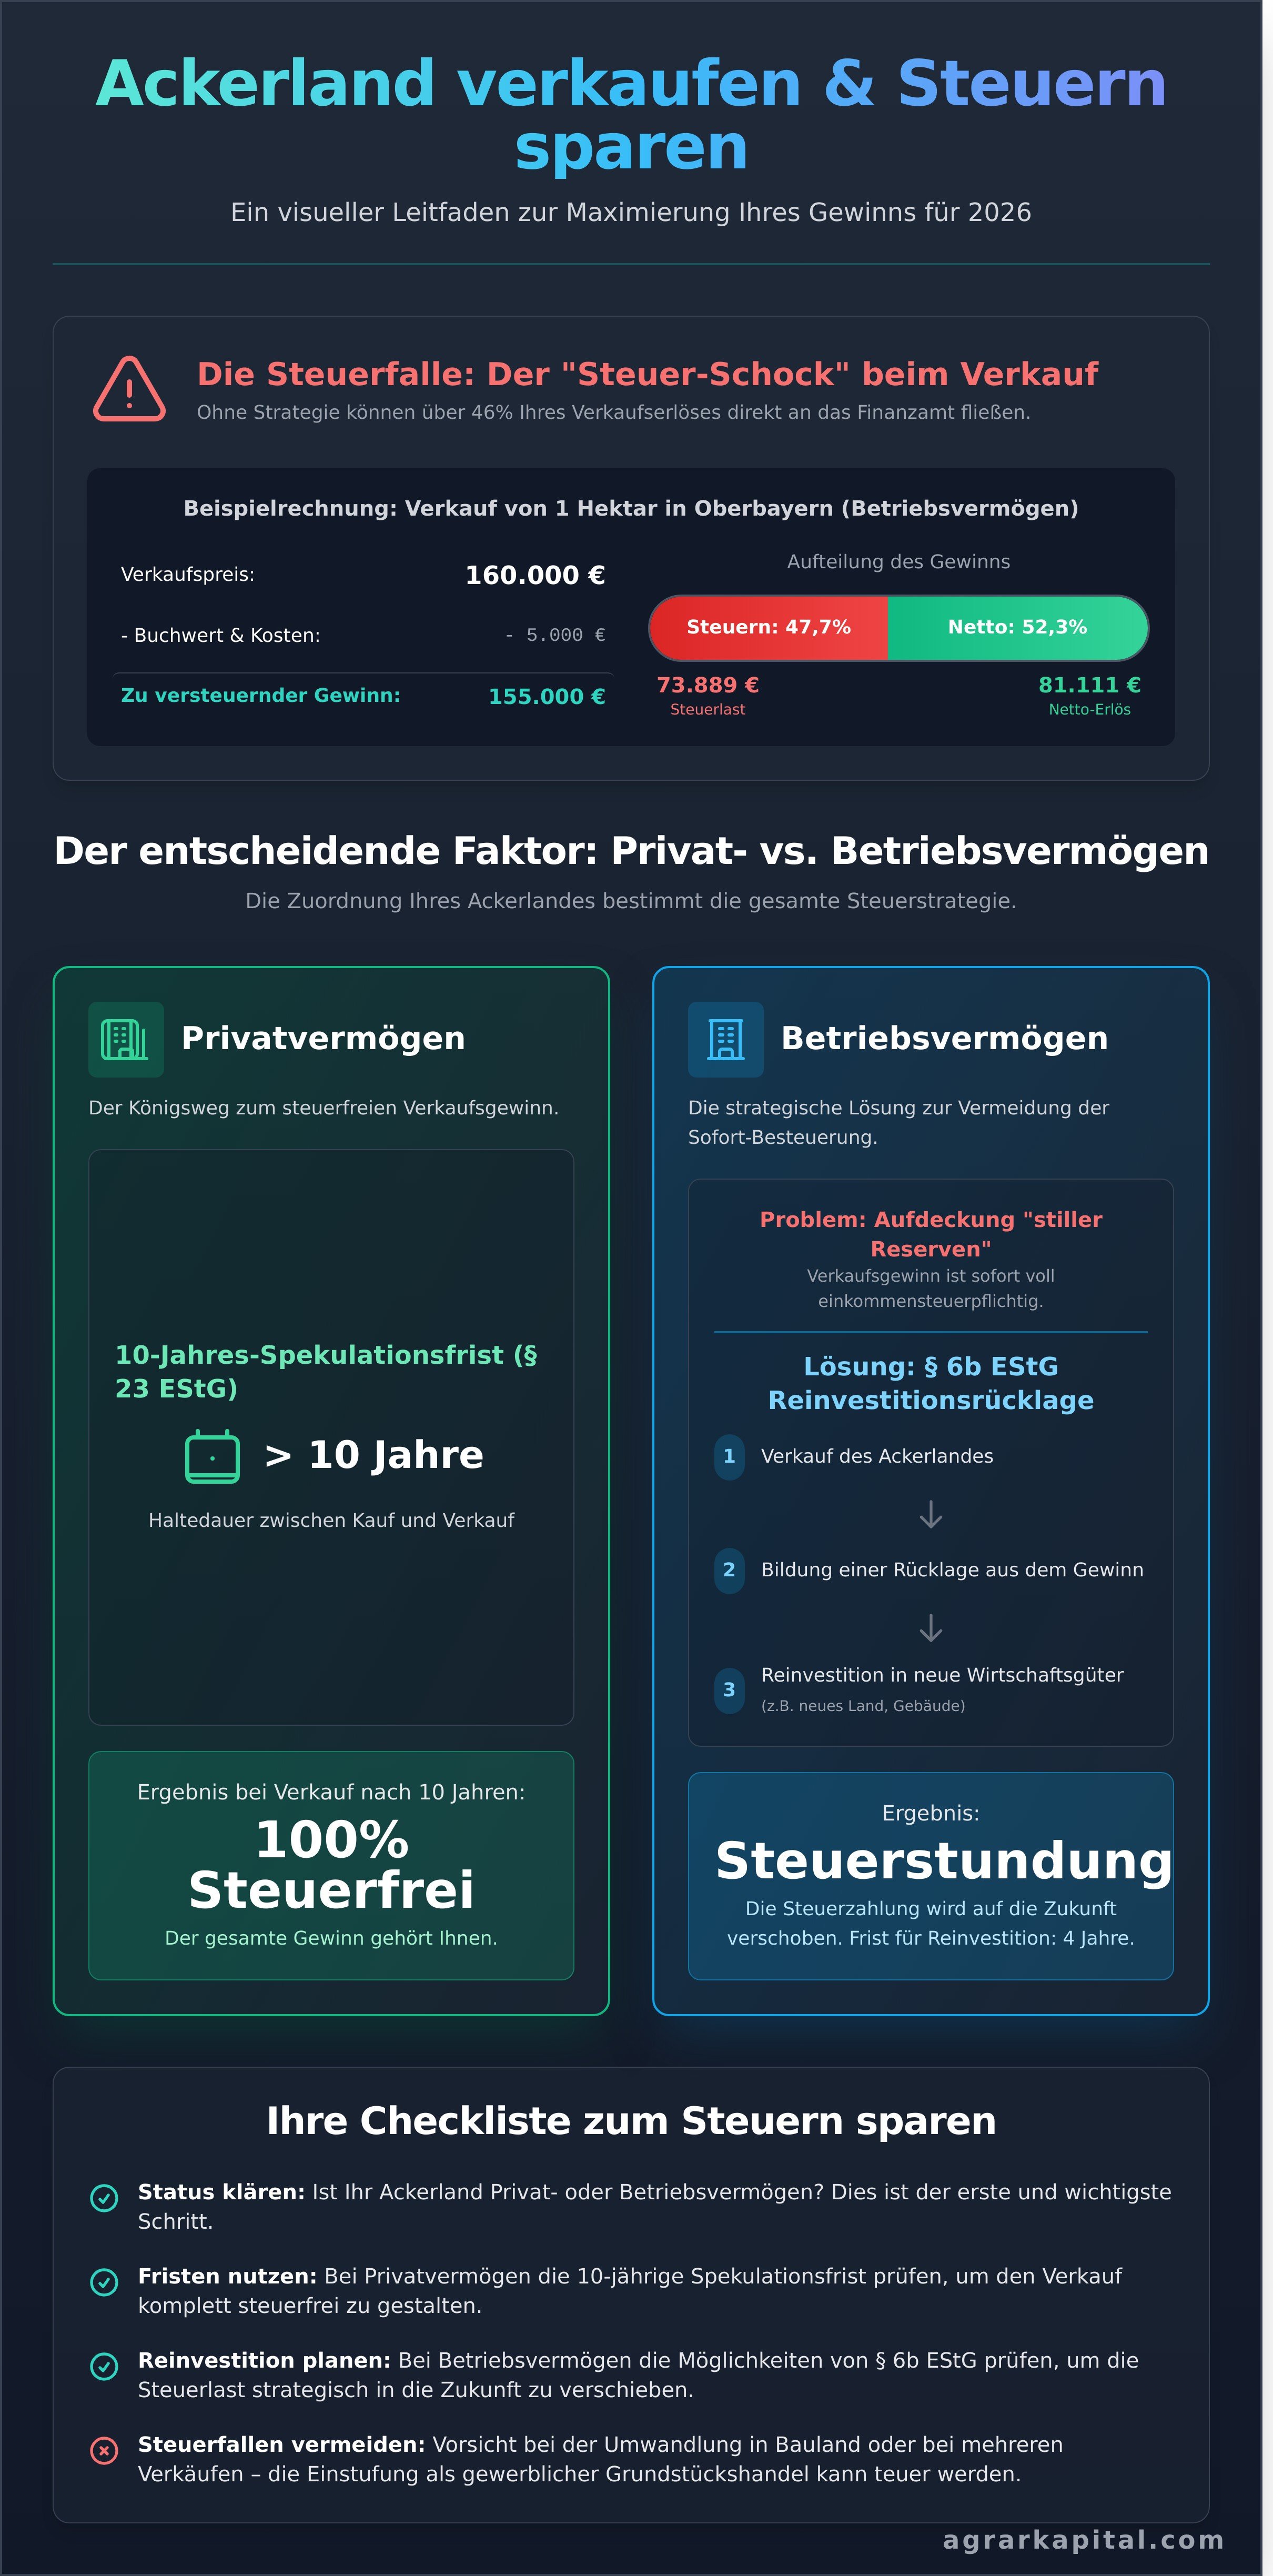
Um die Dimension der Steuerbelastung zu verdeutlichen, betrachten wir ein realistisches Szenario für das Jahr 2026. Ein Landwirt verkauft einen Hektar Ackerland aus seinem aktiven Betrieb für 160.000 €. Der Buchwert des Ackers, der seit 1965 im Betriebsvermögen ist, beträgt lediglich 1.500 €. Die Verkaufskosten (Notar, Grundbuch) belaufen sich auf 3.500 €.
- Verkaufspreis: 160.000 €
- Abzgl. Buchwert: - 1.500 €
- Abzgl. Verkaufskosten: - 3.500 €
- Zu versteuernder Gewinn: 155.000 €
Dieser Gewinn von 155.000 € unterliegt dem persönlichen Einkommensteuersatz des Verkäufers. Angenommen, er unterliegt dem Spitzensteuersatz von 42 %, ergibt sich folgende Rechnung:
- Einkommensteuer (42 % auf 155.000 €): 65.100 €
- Solidaritätszuschlag (5,5 % auf die ESt.): 3.580,50 €
- Kirchensteuer (8 % auf die ESt., Bayern): 5.208 €
- Gesamte Steuerlast: 73.888,50 €
Vom Brutto-Erlös von 160.000 € bleiben nach Abzug der Steuern und Nebenkosten nur noch rund 82.611 € netto übrig. Über 46 % des Gewinns gehen an den Staat. Dieses Beispiel zeigt eindrücklich: Eine durchdachte Strategie zum Thema Ackerland verkaufen Steuern sparen ist keine Option, sondern eine finanzielle Notwendigkeit.
Privatvermögen vs. Betriebsvermögen: Wo steht Ihr Ackerland?
Die wichtigste Weiche für die Besteuerung Ihres Ackerlandverkaufs wird bereits lange vor dem Notartermin gestellt. Die entscheidende Frage lautet: Befindet sich Ihr Grundstück im Privatvermögen oder ist es Teil eines land- und forstwirtschaftlichen Betriebsvermögens? Diese Unterscheidung hat massive finanzielle Auswirkungen und entscheidet darüber, ob Ihr Verkaufserlös steuerfrei bleibt oder mit bis zu 45 % Einkommensteuer (plus Solidaritätszuschlag und Kirchensteuer) belastet wird.
Die Spekulationsfrist bei Agrarimmobilien: Der Weg zum steuerfreien Gewinn
Für Grundstücke im Privatvermögen gilt die sogenannte Spekulationsfrist gemäß § 23 des Einkommensteuergesetzes (EStG). Die Regel ist bestechend einfach: Liegen zwischen dem Kauf und dem Verkauf Ihres Ackerlands mehr als zehn volle Jahre, ist der gesamte Veräußerungsgewinn steuerfrei. Sie müssen keinen einzigen Euro des Gewinns an das Finanzamt abführen. Dies ist der Königsweg, wenn Sie Ihr ackerland verkaufen und steuern sparen möchten.
- Berechnung bei Erbe oder Schenkung: Der Fiskus ist hier großzügig. Bei einem Erbe oder einer Schenkung übernehmen Sie die Anschaffungsdaten des Vorbesitzers. Hat Ihr Vater das Feld vor 25 Jahren gekauft und Sie erben es heute, gilt die 10-Jahres-Frist als erfüllt. Sie können theoretisch am Tag nach der Eintragung ins Grundbuch steuerfrei verkaufen.
- Dokumentation ist alles: Bewahren Sie alle relevanten Unterlagen sorgfältig auf. Das Finanzamt kann Nachweise verlangen. Wichtige Dokumente sind der ursprüngliche Kaufvertrag, Grundbuchauszüge, der Erbschein oder der Schenkungsvertrag. Diese belegen lückenlos die Haltedauer.
Die 10-Jahres-Frist ist der heilige Gral für private Landverkäufer. Doch die Tücke liegt im Detail, denn viele Eigentümer gehen fälschlicherweise davon aus, dass ihr verpachtetes Land automatisch Privatvermögen ist.
Ackerland im Betriebsvermögen: Die steuerliche Verhaftung
Hier lauert die größte Steuerfalle. Flächen, die jemals Teil eines aktiven landwirtschaftlichen Betriebs waren - auch wenn dieser seit den 1980er-Jahren nur noch auf dem Papier besteht - bleiben in der Regel Betriebsvermögen. Die reine Verpachtung an einen anderen Landwirt führt nicht automatisch zu einer Entnahme ins Privatvermögen. Steuerlich spricht man von einem "ruhenden Betrieb".
Der Verkauf von Betriebsvermögen führt zur Aufdeckung und Versteuerung der sogenannten "stillen Reserven". Das ist die Differenz zwischen dem historischen Buchwert (oft nur wenige Cent pro Quadratmeter) und dem heutigen, hohen Verkaufspreis. Dieser Gewinn unterliegt Ihrem persönlichen Einkommensteuersatz.
Ein drastisches Beispiel: Ein Hektar Ackerland wurde 1965 für umgerechnet 2.000 € erworben (Buchwert). 2024 verkaufen Sie diesen Hektar für 80.000 €. Die stille Reserve beträgt 78.000 €. Bei einem Spitzensteuersatz von 42 % plus Zuschlägen kann die Steuerlast schnell über 35.000 € betragen.
Verkaufen Sie das letzte Grundstück Ihres ruhenden Betriebs, droht sogar die "Zwangsbetriebsaufgabe". Dabei werden alle stillen Reserven des gesamten Betriebs auf einen Schlag besteuert, auch die von Hofgebäuden, die Sie gar nicht verkauft haben. Eine finanzielle Katastrophe. Es gibt zwar Möglichkeiten, die Steuerlast durch Reinvestitionen zu mindern, wie sie im § 6b Einkommensteuergesetz (EStG) geregelt sind, doch diese sind komplex. Eine genaue Prüfung Ihrer Situation ist unerlässlich, um teure Fehler zu vermeiden. Unsere Experten für Agrarimmobilien können den steuerlichen Status Ihrer Flächen präzise bestimmen und Sie sicher durch den Prozess führen.
Strategien zur Steueroptimierung: § 6b EStG und Reinvestition
Der Verkauf von Ackerland ist oft mit der Aufdeckung hoher stiller Reserven verbunden, was zu einer erheblichen Steuerlast führt. Doch das deutsche Steuerrecht bietet Landwirten wirksame Instrumente, um diese Belastung zu minimieren. Die zentrale Vorschrift hierfür ist § 6b des Einkommensteuergesetzes (EStG), die sogenannte Reinvestitionsrücklage. Sie ermöglicht es, die anfallende Steuer auf den Veräußerungsgewinn nicht sofort zu zahlen, sondern in die Zukunft zu verschieben.
Das Grundprinzip ist einfach: Der Gewinn aus dem Verkauf des Ackers wird in eine Rücklage eingestellt und muss innerhalb bestimmter Fristen in ein neues Wirtschaftsgut reinvestiert werden. So wird die Steuerlast auf einen späteren Zeitpunkt verlagert und die Liquidität des Betriebs geschont. Wenn Sie Ihr Ackerland verkaufen und Steuern sparen möchten, ist das Verständnis dieser Regelung unerlässlich.
Die wichtigste Voraussetzung für die Anwendung des § 6b EStG ist, dass das verkaufte Ackerland im Veräußerungszeitpunkt mindestens sechs Jahre ununterbrochen zum Anlagevermögen eines inländischen Betriebsvermögens gehört hat. Für die Reinvestition des Gewinns haben Sie in der Regel vier Wirtschaftsjahre Zeit. Kaufen Sie also beispielsweise im Jahr 2024 eine Fläche, muss die Reinvestition bis zum Ende des Wirtschaftsjahres 2028 erfolgen. Bei der Herstellung eines neuen Gebäudes verlängert sich die Frist sogar auf sechs Jahre.
Interessant ist auch die Möglichkeit der "Quersubventionierung": Der Gewinn aus dem Verkauf von Grund und Boden kann auch auf die Anschaffungs- oder Herstellungskosten eines Gebäudes übertragen werden. Dies kann strategisch wertvoll sein, um beispielsweise den Bau einer neuen Maschinenhalle zu finanzieren. Der übertragene Betrag mindert die Abschreibungsbasis des neuen Gebäudes, was die zukünftigen Abschreibungen reduziert.
Der § 6b EStG in der Praxis
Die Bildung der Rücklage erfolgt in der Bilanz Ihres landwirtschaftlichen Betriebs. Der Prozess lässt sich in einfachen Schritten zusammenfassen:
- Schritt 1: Ermittlung des Gewinns: Der Veräußerungsgewinn (Verkaufspreis abzüglich Buchwert und Verkaufskosten) wird berechnet.
- Schritt 2: Bildung der Rücklage: Im Jahr des Verkaufs wird der Gewinn in der Bilanz als "§ 6b-Rücklage" passiviert. Dadurch wird der Gewinn neutralisiert und es fällt zunächst keine Steuer an.
- Schritt 3: Reinvestition: Innerhalb der Frist (4 oder 6 Jahre) erwerben Sie ein Ersatzwirtschaftsgut (z. B. neues Ackerland oder ein Gebäude).
- Schritt 4: Übertragung der Rücklage: Die Rücklage wird aufgelöst und von den Anschaffungskosten des neuen Wirtschaftsguts abgezogen. Dies senkt dessen Buchwert und zukünftige Abschreibungen.
Findet sich innerhalb der Frist keine passende Ersatzfläche, droht ein finanzieller Bumerang. Die Rücklage muss dann gewinnerhöhend aufgelöst werden. Das Finanzamt fordert nicht nur die aufgeschobene Steuer nach, sondern verzinst diese Forderung zusätzlich mit 0,5 % pro Monat (also 6 % pro Jahr) ab dem Zeitpunkt der Rücklagenbildung. Gut durchdachte Steuerstrategien nach § 6b EStG sind daher entscheidend, um diese Zinsfalle zu vermeiden, selbst wenn die Investitionsabsicht noch unkonkret ist.
Alternative: Betriebsveräußerung im Ganzen
Planen Sie nicht, weiter zu wirtschaften, sondern möchten Ihren Betrieb altersbedingt aufgeben? Dann ist statt der Reinvestition eine Betriebsveräußerung nach § 16 EStG oft der steuerlich günstigere Weg. Diese Option bietet zwei erhebliche Vorteile, die speziell für die Betriebsaufgabe konzipiert sind.
Verkäufer, die das 55. Lebensjahr vollendet haben oder im sozialversicherungsrechtlichen Sinne dauernd berufsunfähig sind, können einen Freibetrag von 45.000 € auf den Veräußerungsgewinn geltend machen. Dieser Freibetrag wird nur einmal im Leben gewährt und reduziert die steuerliche Bemessungsgrundlage direkt.
Zusätzlich kann der verbleibende Gewinn auf Antrag mit einem ermäßigten Steuersatz besteuert werden. Die sogenannte Fünftelregelung sorgt dafür, dass die einmalig hohe Einnahme die Steuerprogression nicht in die Höhe schnellen lässt. Der Gewinn wird rechnerisch auf fünf Jahre verteilt, um den Steuersatz zu ermitteln. Diese Alternative ist ideal, wenn keine Reinvestition geplant ist und der Verkauf des Ackerlands Teil des vollständigen Rückzugs aus der Landwirtschaft ist.
Sonderfall Bauland: Wenn der Acker zum Goldesel (und zur Steuerfalle) wird
Die Umwandlung von Ackerland in Bauland ist der Traum vieler Landbesitzer. Insbesondere in den bayerischen Wachstumsregionen rund um München, Augsburg oder Ingolstadt kann der Wert eines Hektars von rund 100.000 € für Agrarland auf über 3.000.000 € als Bauerwartungsland explodieren. Doch dieser immense Wertzuwachs birgt erhebliche steuerliche Risiken. Ohne eine durchdachte Strategie kann die Steuerlast den Gewinn empfindlich schmälern und Sie in die Falle des gewerblichen Grundstückshandels locken.
Der entscheidende Fehler, den viele Eigentümer machen, ist die Annahme, der Verkauf sei nach Ablauf der zehnjährigen Spekulationsfrist automatisch steuerfrei. Sobald Aktivitäten entfaltet werden, die über die reine Vermögensverwaltung hinausgehen - wie die Parzellierung eines Grundstücks oder die aktive Erschließung -, kann das Finanzamt den Verkauf als gewerbliche Tätigkeit einstufen. Die Folge: Der gesamte Gewinn unterliegt nicht nur der Einkommensteuer, sondern zusätzlich der Gewerbesteuer. Dies kann die Gesamtsteuerbelastung auf über 45 % treiben.
Bauerwartungsland richtig verkaufen
Der Schlüssel zum Erfolg liegt im Timing und in der Verhandlungsstrategie. Verkaufen Sie Ihr Land als Bauerwartungsland, bevor ein rechtskräftiger Bebauungsplan vorliegt. Der Käufer, oft ein Projektentwickler, übernimmt das Risiko der Baureifmachung und zahlt dafür einen geringeren Preis als für voll erschlossenes Bauland. Dieser Abschlag ist jedoch meist deutlich niedriger als die Steuerersparnis, die Sie durch die Vermeidung der Gewerblichkeit erzielen. Zudem haben Kommunen oft ein gesetzliches Vorkaufsrecht, das den Verkaufspreis deckeln kann. Proaktive Verhandlungen können hier den Netto-Erlös sichern.
Steuerfreier Flächentausch (§ 6 Abs. 5 EStG)
Eine elegante Methode, um beim Thema ackerland verkaufen steuern sparen in eine völlig neue Dimension vorzustoßen, ist der Flächentausch. Statt Ihr wertvolles Bauerwartungsland gegen Geld zu veräußern, tauschen Sie es gegen anderes, für Ihren Betrieb besser geeignetes Ackerland. Dieser Vorgang kann unter bestimmten Voraussetzungen komplett steuerneutral gestaltet werden.
Die sogenannte Buchwertfortführung nach § 6 Abs. 5 EStG erlaubt es, die stillen Reserven (die Differenz zwischen Buchwert und Verkehrswert) auf das neue Grundstück zu übertragen, ohne dass Steuern anfallen. Die Voraussetzungen hierfür sind streng:
- Gleichartigkeit: Es muss sich um Wirtschaftsgüter des Anlagevermögens handeln, z. B. Grund und Boden gegen Grund und Boden.
- Betriebsvermögen: Beide Tauschgrundstücke müssen Teil eines land- und forstwirtschaftlichen Betriebsvermögens in Deutschland sein.
- Fristen: Der Tausch muss in einem engen zeitlichen Zusammenhang erfolgen.
Praxisbeispiel: Ein Landwirt besitzt ein 2 Hektar großes Feld am Ortsrand, das als Bauerwartungsland einen Wert von 2 Millionen Euro hat. Ein Investor besitzt 25 Hektar reines Ackerland im Wert von 2 Millionen Euro in einiger Entfernung. Durch einen Tausch erhält der Landwirt eine deutlich größere, arrondierte Fläche für seine Bewirtschaftung, ohne einen Cent Steuern auf den Wertzuwachs von fast 2 Millionen Euro zahlen zu müssen. Der Investor übernimmt das Entwicklungsrisiko. Ein ähnlicher steuerneutraler Effekt tritt bei der Flurbereinigung ein, bei der Flächen neu geordnet werden, ohne dass stille Reserven aufgedeckt werden müssen.
Die Komplexität beim Verkauf von Bauerwartungsland erfordert eine professionelle Strategie, um nicht in teure Steuerfallen zu tappen. Lassen Sie uns Ihren Fall prüfen und die steueroptimale Lösung für Sie finden.
Maximale Rendite durch professionelle Begleitung: Der AgrarKapital-Weg
Die theoretischen Möglichkeiten zur Steuerersparnis sind das eine. Die praktische Umsetzung ist das andere. Ein erfolgreicher, steueroptimierter Verkauf von Ackerland erfordert mehr als nur Wissen über Paragrafen. Er erfordert einen strategischen Partner, der den Markt kennt, die richtigen Käufer diskret anspricht und ein Netzwerk aus Spezialisten koordiniert. Genau hier setzt der AgrarKapital-Weg an: Wir wandeln komplexe steuerliche Theorie in Ihren realen finanziellen Vorteil um.
Der Schlüssel liegt oft darin, einen Käufer zu finden, dessen Interessen mit Ihrer steuerlichen Strategie harmonieren. Ein Investor, der eine Reinvestitionsfrist nach § 6b EStG akzeptiert, oder ein Käufer, der bereit ist, eine Leibrente zu strukturieren, ist Gold wert. Diese Käufer finden sich selten auf öffentlichen Portalen. Sie werden über ein professionelles Netzwerk und mit absoluter Diskretion gefunden.
Unsere Erfahrung zeigt, dass eine integrierte Vorgehensweise die besten Ergebnisse liefert. Deshalb arbeiten wir Hand in Hand mit führenden Landwirtschafts-Steuerberatern in Bayern. Wir bereiten die Verkaufsunterlagen so auf, dass Ihr Berater die optimale Strategie entwickeln kann. Dieser ganzheitliche Ansatz stellt sicher, dass keine steuerlichen Potenziale ungenutzt bleiben.
Fallstudie 2024: Wie wir einer Familie bei Erding halfen, 180.000 € Steuern zu stunden
Im Frühjahr 2024 stand eine Familie aus dem Landkreis Erding vor der Herausforderung, ihren 22 Hektar großen landwirtschaftlichen Betrieb aus Altersgründen aufzugeben. Der Verkauf des Ackerlandes hätte durch die Auflösung des Betriebs einen Aufgabegewinn von rund 450.000 € ausgelöst, was zu einer sofortigen Steuerlast von circa 180.000 € geführt hätte. Die Familie wandte sich an AgrarKapital, um eine Lösung für das Dilemma Ackerland verkaufen und Steuern sparen zu finden.
- Schritt 1: Analyse & Bewertung: Unsere Experten identifizierten bei der kostenlosen Bewertung, dass 3 Hektar der Fläche als potenzielle Ausgleichsfläche für ein nahegelegenes Bauprojekt in Frage kamen. Dies steigerte den potenziellen Verkaufswert um fast 25 %.
- Schritt 2: Netzwerk-Aktivierung: Wir haben die Familie mit einem unserer Partner-Steuerberater vernetzt, der auf Betriebsaufgaben spezialisiert ist. Gemeinsam wurde eine Strategie nach § 6b EStG erarbeitet: Der Verkaufserlös sollte in eine weniger arbeitsintensive Forstfläche reinvestiert werden.
- Schritt 3: Diskrete Vermittlung: Anstatt die Flächen öffentlich anzubieten, sprachen wir gezielt drei passende Investoren aus unserer Datenbank an. Einer davon, ein regionales Energieunternehmen, war bereit, die vertraglichen Fristen so zu gestalten, dass der Familie genügend Zeit für die Suche nach einem Reinvestitionsobjekt blieb.
Das Ergebnis: Der Verkauf wurde im September 2024 notariell beurkundet. Die Familie konnte die Steuerlast von 180.000 € vollständig auf das neue Forstinvestment übertragen und somit auf unbestimmte Zeit stunden. Die Liquidität blieb erhalten und die Altersvorsorge war gesichert.
Die kostenlose Bewertung als Planungsgrundlage
Jede erfolgreiche Steuerstrategie beginnt mit einer realistischen und detaillierten Wertermittlung. Wir analysieren nicht nur die aktuellen Bodenrichtwerte, sondern beziehen alle wertbildenden Faktoren mit ein: Bodenqualität (Ackerzahl), bestehende Pachtverträge, Erschließungszustand und vor allem unentdeckte Potenziale. Oft schlummern in Flächen Werte, die nur ein Experte erkennt, wie Eignung für Solarparks oder als Ökokonto-Flächen. Auf dieser Basis erstellen wir ein diskretes Exposé, das wir nur an geprüfte und passende Kaufinteressenten weiterleiten.
Ihr Partner für Agrarflächen in Bayern
Mit unserer tiefen Verwurzelung in Bayern, von den fruchtbaren Böden um Freising und dem Gäuboden bis ins Voralpenland, kennen wir die regionalen Märkte wie kein Zweiter. Wir verstehen die Mentalität und die Besonderheiten des bayerischen Agrarmarktes. Unser Full-Service-Ansatz begleitet Sie von der ersten unverbindlichen Beratung über die Koordination mit dem Steuerberater bis hin zur finalen notariellen Abwicklung. Wir nehmen Ihnen die Komplexität ab, damit Sie sich auf das Wesentliche konzentrieren können: Ihre finanzielle Zukunft.
Machen Sie den ersten Schritt zu einem maximal rentablen und steueroptimierten Verkauf. Wir bewerten Ihr Ackerland kostenlos und unverbindlich.
Jetzt kostenlose Bewertung für Ihr Ackerland anfordern
Ihr Weg zum steueroptimierten Ackerlandverkauf beginnt jetzt
Der Verkauf von Ackerland ist weit mehr als eine einfache Transaktion; es ist eine finanzstrategische Entscheidung, die Ihre Zukunft maßgeblich beeinflusst. Wie Sie in diesem Ratgeber gesehen haben, stellt die Steuerlast oft die größte Hürde dar und kann Ihren Gewinn erheblich schmälern. Die korrekte Einordnung Ihres Bodens in Privat- oder Betriebsvermögen ist dabei der entscheidende erste Schritt. Darauf aufbauend ermöglichen Ihnen gezielte Strategien, wie die Reinvestitionsrücklage nach § 6b EStG, Ihre Abgaben legal und effektiv zu minimieren.
Der Schlüssel zum Erfolg, wenn Sie Ihr ackerland verkaufen und steuern sparen möchten, liegt in einer professionellen Planung, die kostspielige Fehler von vornherein vermeidet. Vertrauen Sie auf einen Partner, der den Markt kennt. Als Spezialist für den bayerischen Agrarmarkt haben wir allein im Jahr 2024 die Vermittlung von über 180 Hektar Fläche für unsere Klienten erfolgreich begleitet. Diese Expertise sichert Ihnen den bestmöglichen Preis.
Machen Sie den ersten, unverbindlichen Schritt zu einem maximalen Ertrag. Lassen Sie jetzt Ihr Ackerland kostenlos bewerten und sparen Sie Steuern. Wir schaffen für Sie eine klare und fundierte Entscheidungsgrundlage. Sichern Sie das Ergebnis Ihrer Arbeit und gestalten Sie Ihre finanzielle Zukunft aktiv.
Häufig gestellte Fragen (FAQ) zum steueroptimierten Ackerlandverkauf
Ist der Verkauf von Ackerland nach 10 Jahren immer steuerfrei?
Nein, der Verkauf von Ackerland ist nach 10 Jahren nur dann steuerfrei, wenn es sich im Privatvermögen befindet. Für diese privaten Veräußerungsgeschäfte gilt die Spekulationsfrist von 10 Jahren gemäß § 23 EStG. Gehört das Ackerland jedoch zum Betriebsvermögen eines land- und forstwirtschaftlichen Betriebs, ist der Verkaufsgewinn fast immer steuerpflichtig, unabhängig von der Haltedauer. Die Unterscheidung zwischen Privat- und Betriebsvermögen ist hier also entscheidend.
Was ist die 6-Jahres-Frist beim Verkauf von landwirtschaftlichen Flächen?
Die 6-Jahres-Frist bezieht sich auf die Reinvestition von Verkaufserlösen aus Betriebsvermögen nach § 6b EStG. Verkaufen Sie landwirtschaftliche Flächen aus Ihrem Betrieb, können Sie die Besteuerung des Gewinns aufschieben. Dafür müssen Sie den Erlös innerhalb von 4 Jahren in neue Grundstücke oder Gebäude reinvestieren. Bei neu hergestellten Gebäuden verlängert sich diese Frist sogar auf 6 Jahre, was eine flexible Planung ermöglicht.
Wie hoch ist die Steuer beim Verkauf von verpachtetem Ackerland?
Die Höhe der Steuer hängt von Ihrem persönlichen Einkommensteuersatz und der Vermögensart ab. Befindet sich das verpachtete Ackerland seit über 10 Jahren in Ihrem Privatvermögen, ist der Verkaufsgewinn komplett steuerfrei. Ist es Teil eines Betriebsvermögens, wird der Gewinn mit Ihrem individuellen Steuersatz von bis zu 45 % (plus Solidaritätszuschlag und ggf. Kirchensteuer) besteuert. Die Verpachtung allein ändert die steuerliche Zuordnung nicht zwangsläufig.
Kann ich die Steuer sparen, wenn ich den Erlös in eine Immobilie reinvestiere?
Ja, das ist eine effektive Strategie, um beim Thema Ackerland verkaufen Steuern zu sparen, aber nur für Flächen im Betriebsvermögen. Nach § 6b EStG können Sie den Veräußerungsgewinn (die sogenannten stillen Reserven) steuerneutral auf eine neue Immobilie übertragen. Diese Reinvestition muss innerhalb bestimmter Fristen erfolgen. Das gilt für den Kauf von neuem Grund und Boden, aber auch für Gebäude, was Ihnen steuerlichen Aufschub gewährt.
Was passiert steuerlich, wenn ich Ackerland an meine Kinder verschenke statt zu verkaufen?
Eine Schenkung an Ihre Kinder vermeidet die Einkommensteuer auf einen Verkaufsgewinn. Stattdessen kann Schenkungsteuer anfallen. Allerdings profitieren Kinder von einem hohen persönlichen Freibetrag von 400.000 € pro Elternteil alle 10 Jahre. In vielen Fällen liegt der Wert des Ackerlandes unter diesem Betrag, sodass die Übertragung komplett steuerfrei erfolgen kann. Dies ist oft die steuerlich günstigste Variante zur Weitergabe von Vermögen.
Gilt die Spekulationsfrist auch für geerbtes Ackerland?
Ja, die Spekulationsfrist gilt auch für geerbtes Ackerland, das zum Privatvermögen zählte. Entscheidend ist hierbei, dass Sie als Erbe die Anschaffungs- und Haltedauer des Erblassers übernehmen. Hat der Verstorbene das Land beispielsweise vor 8 Jahren gekauft und Sie verkaufen es 3 Jahre nach der Erbschaft, beträgt die gesamte Haltedauer 11 Jahre. Der Verkauf wäre somit nach § 23 EStG steuerfrei.
Wie funktioniert die Fünftelregelung beim Landverkauf?
Die Fünftelregelung nach § 34 EStG kann die Steuerlast bei der Veräußerung eines gesamten landwirtschaftlichen Betriebs senken. Der Veräußerungsgewinn wird dabei rechnerisch auf fünf Jahre verteilt, um die hohe Steuerprogression abzumildern. Zuerst wird die Steuer auf Ihr normales Einkommen berechnet, dann die Steuer auf Ihr Einkommen plus ein Fünftel des Gewinns. Die Differenz mal fünf ergibt die Steuer auf den Veräußerungsgewinn.
Warum ist ein Makler für den steueroptimierten Verkauf sinnvoll?
Ein spezialisierter Agrarmakler maximiert nicht nur den Verkaufspreis, sondern unterstützt auch bei der steuerlichen Optimierung. Er hilft bei der korrekten Einordnung des Grundstücks als Privat- oder Betriebsvermögen und stellt den Kontakt zu erfahrenen Steuerberatern her. Durch sein Netzwerk und seine Marktkenntnis stellt er sicher, dass alle rechtlichen und steuerlichen Aspekte für einen reibungslosen und profitablen Verkauf berücksichtigt werden.
Haben Sie Fragen oder möchten Sie verkaufen?
Unsere Experten beraten Sie gerne kostenlos und unverbindlich.