Finanzierung landwirtschaftlicher Betriebe: Wege zum Kapital im Jahr 2026
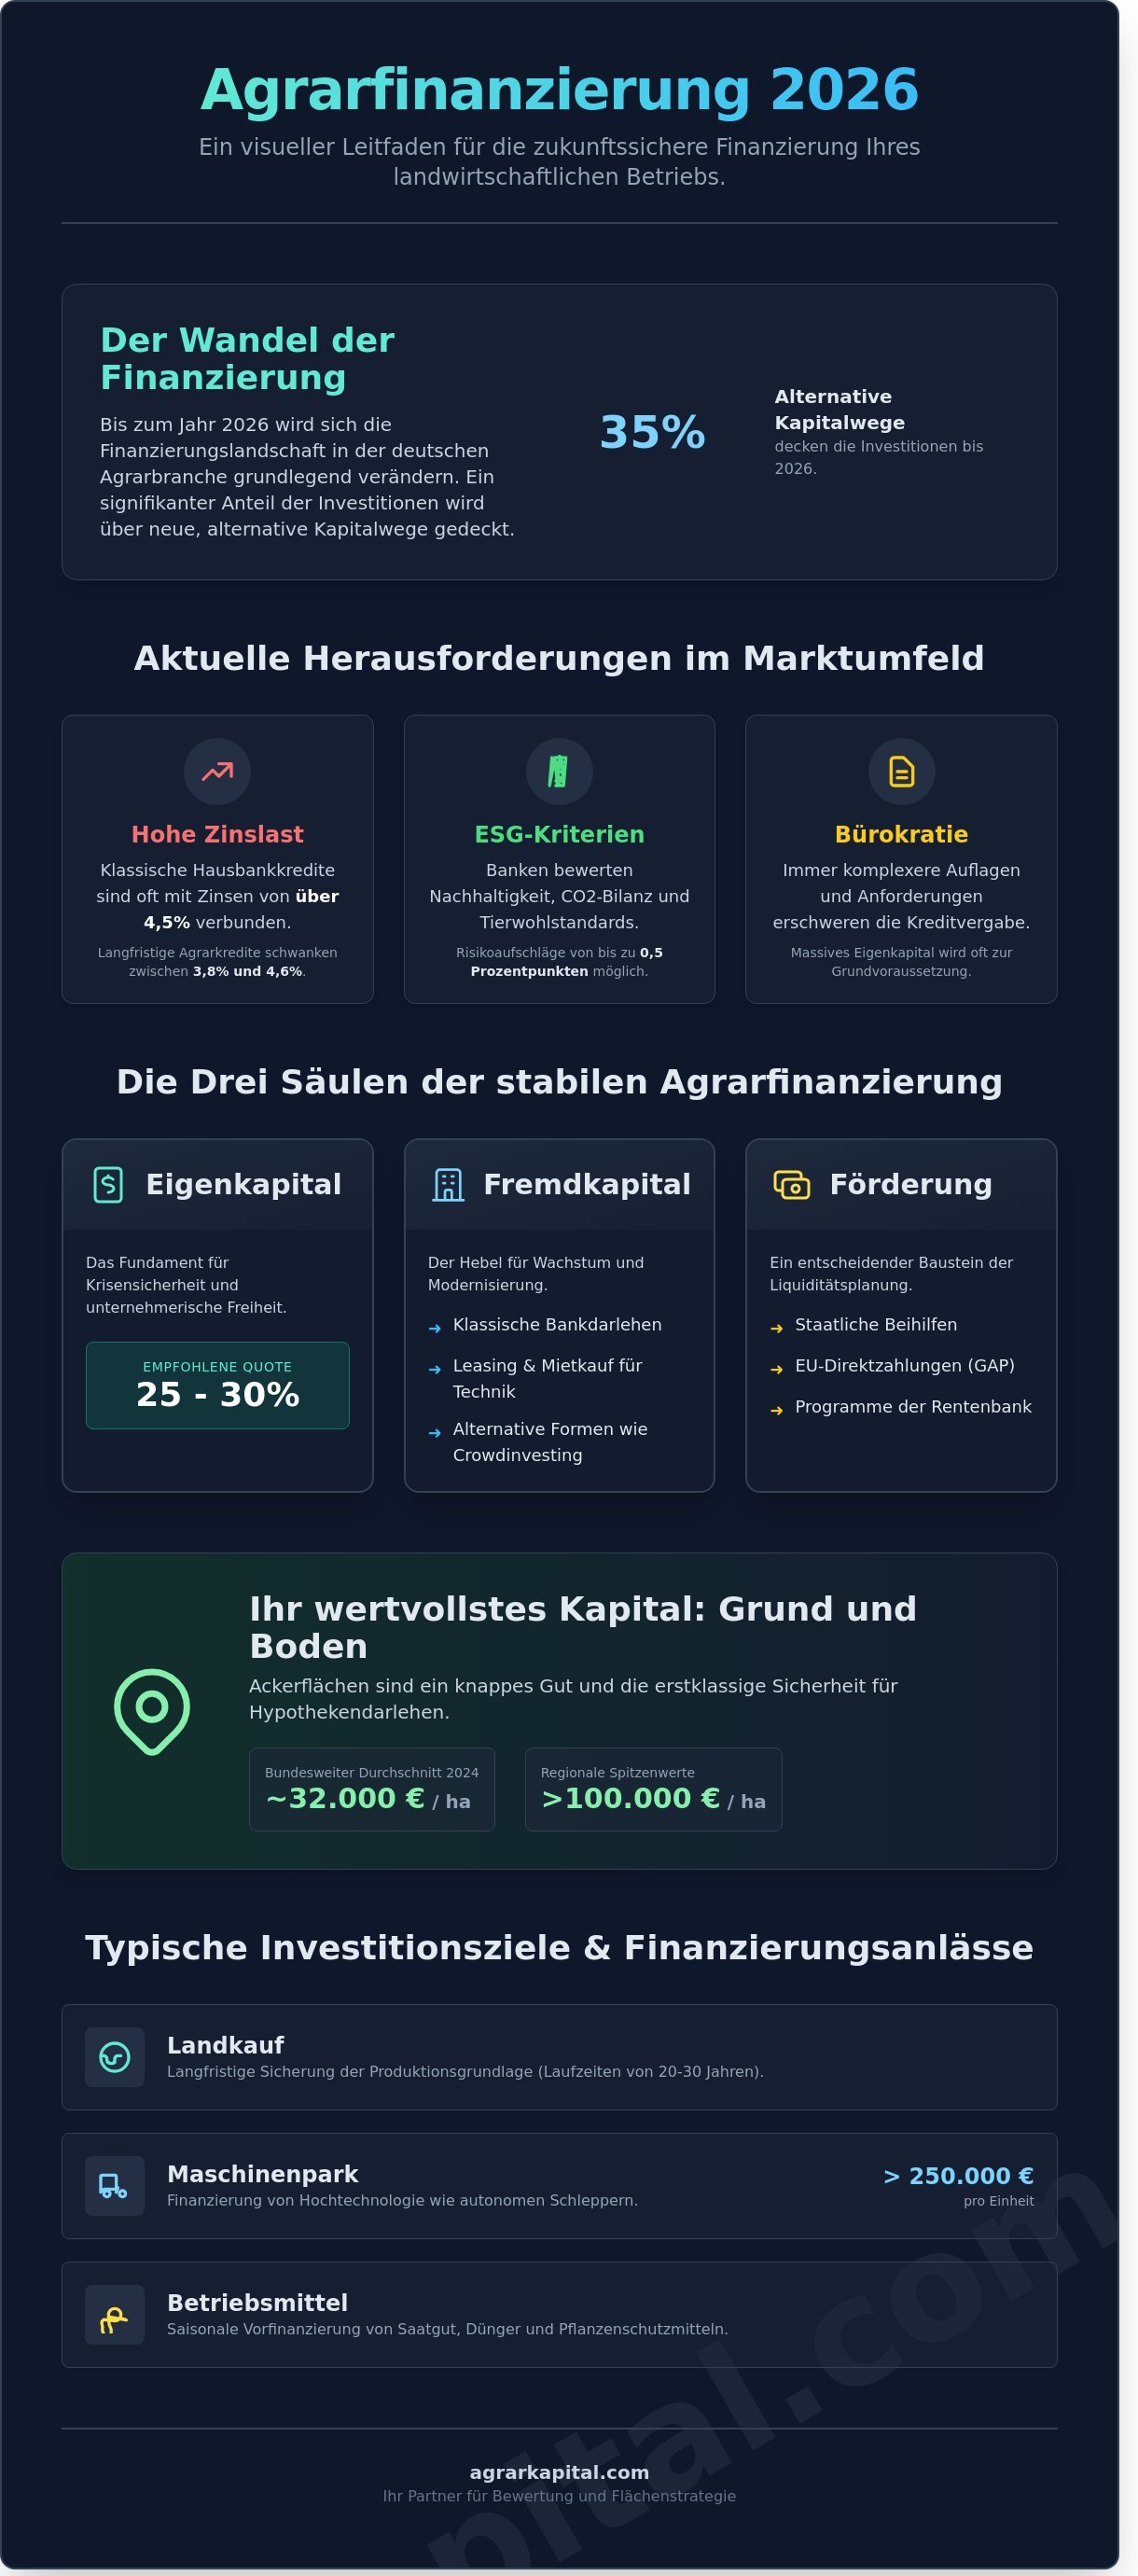
Wussten Sie, dass bis zum Jahr 2026 voraussichtlich 35 Prozent der Investitionen in der deutschen Agrarbranche nicht mehr über klassische Hausbankkredite, sondern über alternative Kapitalwege gedeckt werden? Es ist kein Geheimnis, dass die Finanzierung landwirtschaftlicher Betriebe durch Zinsen von oft über 4,5 Prozent und immer komplexere bürokratische Auflagen zur Zerreißprobe für viele Landwirte wird. Sie merken sicher selbst im täglichen Geschäft, wie schwierig es geworden ist, ohne massives Eigenkapital neue Projekte anzustoßen oder den Hof modern zu halten. Die Zeiten, in denen ein einfacher Handschlag für einen Kredit ausreichte, sind längst vorbei.
Wir zeigen Ihnen heute, wie Sie diese Hürden nehmen und Ihren Betrieb durch einen klugen Mix aus Krediten, staatlichen Förderungen und Ihren vorhandenen Bodenwerten stabil aufstellen. Sie lernen in diesem Leitfaden, wie Sie einen belastbaren Finanzierungsplan erstellen und staatliche Mittel für das kommende Jahr optimal ausschöpfen. Wir werfen einen detaillierten Blick auf die Strategien, mit denen Sie den Wert Ihres eigenen Landes gezielt für frisches Kapital nutzen, damit Ihr Hof auch in stürmischen Zeiten auf einem soliden Fundament steht.
Wichtigste Erkenntnisse
- Analysieren Sie die Auswirkungen von ESG-Kriterien und dem aktuellen Zinsumfeld auf die Finanzierungsstrategien für das Jahr 2026.
- Erfahren Sie, wie Sie durch den gezielten Einsatz von Eigenkapital und staatlichen Fördermitteln eine solide finanzierung landwirtschaftlicher betrieb aufbauen.
- Vergleichen Sie Annuitäten- und Abzahlungsdarlehen, um die für Ihre individuelle Betriebssituation am besten geeignete Tilgungsvariante zu finden.
- Meistern Sie den Weg zum Kapital durch die Erstellung eines professionellen Businessplans und fundierter Investitionskonzepte für Bankgespräche.
- Nutzen Sie präzise Bodenbewertungen von Acker- und Waldflächen als strategischen Hebel zur Optimierung Ihrer Kreditkonditionen und Flächenstrategie.
Grundlagen der Finanzierung landwirtschaftlicher Betriebe
Die finanzierung landwirtschaftlicher betrieb-Strukturen unterscheiden sich massiv von gewöhnlichen Firmenkrediten. In der Agrarbranche bestimmen biologische Prozesse und saisonale Erntezyklen den Geldfluss, nicht ein gleichmäßiger monatlicher Absatz über das ganze Jahr hinweg. Im Jahr 2026 hat sich das Marktumfeld deutlich verschärft. Während die Zinsen für langfristige Agrarkredite aktuell zwischen 3,8 % und 4,6 % schwanken, rücken ESG-Kriterien (Environmental, Social, Governance) massiv in den Fokus der Kreditprüfung. Banken bewerten heute nicht mehr nur die nackten Bilanzzahlen, sondern auch die CO2-Bilanz und Tierwohlstandards des Hofes. Wer diese Nachhaltigkeitsfaktoren ignoriert, zahlt oft Risikoaufschläge von bis zu 0,5 Prozentpunkten auf den Basiszins.
Der wichtigste Pfeiler jeder Agrarfinanzierung bleibt Grund und Boden. Ackerflächen sind in Deutschland ein extrem knappes Gut; die Preise für Kaufwerte lagen 2024 im bundesweiten Durchschnitt bei etwa 32.000 € pro Hektar, wobei regionale Spitzenwerte in Bayern oder Niedersachsen oft die Marke von 100.000 € knacken. Diese Bodenwerte dienen als erstklassige Sicherheit für Hypothekendarlehen. Ein solider Finanzierungsplan muss verschiedene Anlässe präzise abdecken:
- Landkauf: Langfristige Sicherung der Produktionsgrundlage mit Laufzeiten von oft 20 bis 30 Jahren.
- Maschinenpark: Finanzierung von Hochtechnologie wie autonomen Schleppern oder Robotik, die pro Einheit schnell 250.000 € und mehr kosten.
- Betriebsmittel: Vorfinanzierung von Saatgut, Dünger und Pflanzenschutzmitteln für die kommende Saison.
Um die ökonomischen Grundlagen der Landwirtschaft erfolgreich zu managen, müssen Betriebsleiter die spezifischen Förderinstrumente und Kreditarten genau kennen. Staatliche Beihilfen und EU-Direktzahlungen sind feste Bestandteile der Liquiditätsplanung, unterliegen jedoch durch GAP-Reformen ständigen Anpassungen.
Warum Landwirtschaft eine Spezialfinanzierung benötigt
Landwirtschaftliche Betriebe kämpfen mit extremen Liquiditätsschwankungen. Ein Getreidebauer erzielt oft 80 % seines Jahresumsatzes innerhalb weniger Wochen nach der Ernte im Spätsommer. Ein klassischer Gewerbekredit mit starren monatlichen Raten passt hier kaum zum Cashflow. Spezialfinanzierungen bieten deshalb Tilgungspläne an, die auf diese Zyklen Rücksicht nehmen, etwa durch jährliche Raten oder tilgungsfreie Anlaufjahre. Ein wesentlicher Akteur ist die Landwirtschaftliche Rentenbank. Sie vergibt keine Direktkredite, sondern refinanziert Hausbanken zu Vorzugskonditionen für zweckgebundene Investitionen in Modernisierung oder Umweltschutz.
Finanzierungskreislauf: Von der Investition zur Tilgung
Der Erfolg einer finanzierung landwirtschaftlicher betrieb-Strategie bemisst sich an der Kapitaldienstfähigkeit. Hierbei wird geprüft, ob der Cashflow nach Abzug der Privatentnahmen und notwendigen Ersatzinvestitionen ausreicht, um Zins und Tilgung sicher zu decken. Banken kalkulieren hier meist mit einem Sicherheitspuffer von mindestens 20 %. Ein typischer Fehler ist die Finanzierung langfristiger Investitionen wie Stallbauten über den kurzfristigen Kontokorrentrahmen. Das führt bei volatilen Zinsen schnell in die Liquiditätsfalle. Stattdessen trennen Profis strikt zwischen kurzfristigen Betriebsmittelkrediten für das laufende Jahr und langfristigen Darlehen für das Anlagevermögen. Nur so bleibt die nötige Flexibilität erhalten, um auf Preisschwankungen an den globalen Agrarmärkten souverän zu reagieren.
Die drei Säulen der Agrarfinanzierung: Eigenkapital, Fremdkapital und Förderung
Eine stabile finanzierung landwirtschaftlicher betrieb basiert im Jahr 2026 auf einer ausgewogenen Mischung aus internen und externen Ressourcen. Experten empfehlen heute eine Eigenkapitalquote von mindestens 25 bis 30 Prozent, um gegen Preisschwankungen am Weltmarkt gewappnet zu sein. Während die Zinsen für langfristige Darlehen bei Sparkassen und Genossenschaftsbanken zuletzt bei etwa 3,8 bis 4,5 Prozent lagen, bleibt das klassische Bankdarlehen die wichtigste Säule. Diese Institute kennen die regionalen Bodenpreise und Ertragspotenziale genau, was die Kreditvergabe erleichtert.
Zusätzlich gewinnen alternative Finanzierungsformen an Relevanz. Leasing wird für moderne Landtechnik immer attraktiver, da es die Liquidität schont und steuerliche Vorteile bietet. Mietkauf-Modelle ermöglichen es Landwirten, Maschinen nach einer festen Laufzeit zu übernehmen. Crowdinvesting-Plattformen bieten mittlerweile Möglichkeiten, kleine bis mittlere Projekte durch privates Kapital aus der Region zu realisieren. Dies stärkt die Bindung zwischen Erzeuger und Verbraucher.
Eigenkapital stärken durch Bodenwerte
Der Boden ist das Fundament jedes Agrarbetriebs. Viele Landwirte führen ihre Flächen mit historischen Anschaffungskosten in der Bilanz, die oft weit unter dem aktuellen Marktwert liegen. Durch eine aktuelle Verkehrswertermittlung lassen sich diese stillen Reserven aufdecken. Das verbessert das Rating bei Banken erheblich, da die Besicherungswerte steigen. Sale-and-Lease-Back Modelle sind eine Option für Betriebe, die schnell Kapital für Expansionen oder Modernisierungen benötigen. Dabei verkauft der Betrieb Flächen an institutionelle Investoren und pachtet sie über 20 oder 30 Jahre zurück. Das Risiko bleibt der Verlust des Eigentums, doch die sofortige Liquidität ermöglicht oft erst den nächsten Wachstumsschritt.
Fördermittel effizient kombinieren
Staatliche Unterstützung ist kein Almosen, sondern ein strategisches Werkzeug. Das Agrarinvestitionsförderprogramm (AFP) bietet in Deutschland Zuschüsse von oft 20 bis 40 Prozent für Investitionen in Tierwohl, Umweltschutz oder Digitalisierung. Besonders Junglandwirte profitieren von speziellen Konditionen: Wer einen Hof vor dem 40. Lebensjahr übernimmt, erhält oft höhere Zuschusssätze und zinsgünstige Darlehen der Rentenbank. Ein fundierter Überblick über Agrarkredite ist unerlässlich, um die passenden Programme der LfA Förderbank Bayern oder anderer Landesbanken mit Bundesmitteln zu verknüpfen. In Bayern sind beispielsweise die Agrarkredite der LfA oft die erste Wahl, wenn es um die langfristige Absicherung von Hofnachfolgen geht.
Die Kombination dieser Instrumente entscheidet über den wirtschaftlichen Erfolg. Wer nur auf Fremdkapital setzt, riskiert bei Ernteausfällen die Zahlungsunfähigkeit. Wer Fördermittel ignoriert, verschenkt bares Geld. Eine moderne finanzierung landwirtschaftlicher betrieb nutzt deshalb alle verfügbaren Töpfe. Oft macht erst der Mix aus einem zinsgünstigen LR-Basiskredit der Rentenbank und einem regionalen AFP-Zuschuss ein großes Bauvorhaben rentabel. Landwirte sollten ihre Finanzierungsstruktur alle zwei Jahre überprüfen lassen, um auf Marktveränderungen flexibel reagieren zu können. Eine individuelle Analyse der Kapitalstruktur hilft dabei, unnötige Zinskosten einzusparen und die Bonität dauerhaft zu sichern.
Die Digitalisierung spielt auch bei der Kreditprüfung eine Rolle. Banken fordern heute präzise Daten aus dem Farm-Management-System, um die Rentabilität von Investitionen in Echtzeit zu bewerten. Wer seine Zahlen im Griff hat, verhandelt auf Augenhöhe. Ein gut vorbereiteter Businessplan mit realistischen Cashflow-Szenarien ist im aktuellen Zinsumfeld wichtiger denn je. Die Zeiten pauschaler Kreditvergaben sind vorbei; heute zählen Transparenz und eine klare Zukunftsstrategie für den Betrieb.
Vergleich der Darlehensarten und Konditionen
Die Wahl des richtigen Finanzierungsmodells entscheidet über den wirtschaftlichen Spielraum der nächsten Jahrzehnte. Eine durchdachte Finanzierung landwirtschaftlicher Betriebe muss die Volatilität der Agrarmärkte berücksichtigen. Festzinsdarlehen bieten hierbei maximale Planungssicherheit. Sie binden den Zinssatz für Zeiträume von 10 bis 20 Jahren. Das schützt vor steigenden Marktzinsen, verhindert aber die Teilhabe an sinkenden Zinsphasen. Variable Darlehen orientieren sich am 3-Monats-Euribor. Diese sind oft günstiger, bergen jedoch das Risiko, dass die Zinslast innerhalb weniger Monate um 2 % oder mehr steigt.
Bei der Tilgung stehen sich zwei Konzepte gegenüber. Das Annuitätendarlehen arbeitet mit einer konstanten Rate aus Zins und Tilgung. Das erleichtert die Budgetierung im Betrieb. Das Abzahlungsdarlehen hingegen sieht eine gleichbleibende Tilgungsrate vor. Da die Zinslast auf die Restschuld sinkt, verringert sich die Gesamtbelastung über die Laufzeit. Dies schont die Liquidität in späteren Jahren, verlangt dem Betrieb aber in der Anfangsphase eine höhere Kapitalkraft ab.
Endfällige Darlehen sind eine Sonderform. Hier zahlen Sie während der Laufzeit nur die Zinsen. Die gesamte Tilgung erfolgt am Ende in einer Summe. Dieses Modell ist sinnvoll, wenn die Rückzahlung durch eine fällige Lebensversicherung oder den Verkauf von Flächen gesichert ist. Die Tilgungsaussetzung wird oft bei Investitionen in Stallbauten genutzt. Hier beginnt die Rückzahlung erst, wenn die Anlage voll produktiv arbeitet, meist nach 12 bis 24 Monaten.
Zinsbindungsstrategien für 2026
Die Europäische Zentralbank strebt mittelfristig eine Inflationsrate von 2,0 % an. Für das Jahr 2026 erwarten Analysten eine Stabilisierung der Agrarzinsen auf einem moderaten Niveau. Landwirte nutzen Forward-Darlehen, um sich heutige Zinsen für Kredite zu sichern, die erst in 36 Monaten ausgezahlt werden. Banken verlangen dafür oft einen Aufschlag von 0,01 bis 0,03 Prozentpunkten pro Monat Vorlaufzeit. Diese Strategie eliminiert das Risiko plötzlicher Zinssprünge vor Baubeginn oder Maschinenkauf.
Die Rolle der Sicherheiten im Detail
Sicherheiten sind das Fundament jeder Kreditentscheidung. Die Finanzierung landwirtschaftlicher Betriebe stützt sich primär auf die Grundschuldbestellung. Banken bewerten Ackerland jedoch vorsichtig. Während Marktpreise in Regionen wie Niederbayern oft über 100.000 € pro Hektar liegen, setzen Banken den Beleihungswert häufig nur bei 60 % bis 70 % dieses Wertes an. Dieser Abschlag dient als Puffer für Marktschwankungen. Eine erstrangige Absicherung im Grundbuch ist für Top-Konditionen zwingend erforderlich. Nachrangige Darlehen sind deutlich teurer, da das Ausfallrisiko für das Institut steigt.
- Grundschulden: Belastung von Grundstücken als primäre Sicherheit für langfristige Kredite.
- Sicherungsübereignung: Maschinen oder Viehbestände dienen als Pfand, bleiben aber im Besitz des Landwirts.
- Bürgschaften: Die Agrar-Bürgschaftsbank kann bis zu 80 % des Kreditrisikos übernehmen, wenn Eigenkapital fehlt.
Die Kombination dieser Instrumente bestimmt den Zinssatz. Eine Besicherung von über 100 % des Darlehensbetrages führt bei vielen Genossenschaftsbanken zu einem Zinsvorteil von etwa 0,5 Prozentpunkten gegenüber schwach besicherten Krediten. Werden bewegliche Wirtschaftsgüter wie Traktoren finanziert, bleibt die Sicherungsübereignung das Standardwerkzeug. Hierbei geht das Eigentum rechtlich auf die Bank über, während der Landwirt die Maschine uneingeschränkt nutzt.
Schritt für Schritt zur erfolgreichen Finanzierung
Eine solide Finanzierung landwirtschaftlicher Betriebe steht und fällt mit der Qualität der Vorbereitung. Banken haben ihre Kreditrichtlinien im Jahr 2023 spürbar verschärft. Wer heute Kapital für einen Stallneubau, den Kauf von Ackerland oder eine Betriebsnachfolge sucht, muss mehr als nur eine gute Idee mitbringen. Die Kreditinstitute fordern Transparenz und eine klare Strategie, die auch in Krisenzeiten besteht.Der perfekte Businessplan für Landwirte
Ein Businessplan ist weit mehr als eine reine Formsache für den Bankberater. Er dient als Ihr persönlicher Fahrplan. Stellen Sie Ihre Marktposition präzise dar. Wenn Sie beispielsweise auf Direktvermarktung setzen, belegen Sie das Einzugsgebiet und die Kaufkraft der Region. Eine realistische Ertragsvorschau ist unverzichtbar. Kalkulieren Sie nicht mit Bestpreisen, sondern mit Durchschnittswerten der letzten fünf bis zehn Jahre. Berücksichtigen Sie Preisschwankungen bei Betriebsmitteln wie Dünger, der im Jahr 2022 teilweise Preissteigerungen von über 200 Prozent verzeichnete. Ein professionelles Risikomanagement zeigt der Bank, dass Sie auf Extremwetterereignisse wie die Dürresommer 2018 und 2022 oder den Ausbruch von Tierseuchen wie der Afrikanischen Schweinepest vorbereitet sind.Warum die Bodenbewertung der erste Schritt sein sollte
Der Boden ist das wertvollste Aktivum Ihres Betriebs. Bevor Sie in das erste Finanzierungsgespräch gehen, müssen Sie den exakten Verkehrswert Ihrer Flächen kennen. Ackerland, Wald und Grünland unterscheiden sich massiv in ihrer Bewertung und Beleihungsfähigkeit. Banken setzen bei der Besicherung oft nur 60 bis 80 Prozent des aktuellen Marktwerts an. Wenn Sie den Wert Ihrer Flächen kennen, verhandeln Sie auf Augenhöhe. Nutzen Sie das Bewertungs-Tool von AgrarKapital für eine erste Einschätzung, um eine verlässliche Verhandlungsbasis zu schaffen. So identifizieren Sie stille Reserven in Ihrem Flächenportfolio, die als zusätzliche Sicherheit für die Finanzierung landwirtschaftlicher Betriebe dienen können.Zahlen lügen nicht: BWA und Jahresabschlüsse
Bereiten Sie Ihre betriebswirtschaftlichen Kennzahlen lückenlos auf. Die Bank prüft die letzten drei Jahresabschlüsse und die aktuelle betriebswirtschaftliche Auswertung (BWA). Besonders im Fokus steht die Kapitaldienstfähigkeit. Reicht der Cashflow aus, um Zins und Tilgung auch dann zu leisten, wenn die Erzeugerpreise um 15 Prozent einbrechen? Ein positiver Trend in der Eigenkapitalquote ist ein starkes Signal. Betriebe mit einer Eigenkapitalquote von über 30 Prozent erhalten in der Regel deutlich bessere Konditionen.Das Bankgespräch und der Angebotsvergleich
Gehen Sie gut vorbereitet in das Gespräch. Treten Sie als Unternehmer auf, der seine Zahlen im Kopf hat. Nach dem Termin sollten Sie nicht das erstbeste Angebot unterschreiben. Prüfen Sie die Details:- Wie hoch ist der effektive Jahreszins im Vergleich zur Konkurrenz?
- Gibt es Möglichkeiten für tilgungsfreie Anlaufjahre?
- Wie flexibel sind Sondertilgungen gestaltet?
- Welche staatlichen Fördergelder, etwa durch die Rentenbank, lassen sich einbinden?
AgrarKapital: Ihr Partner für Bewertung und Flächenstrategie
Die Liquidität eines Hofes hängt oft direkt an den stillen Reserven im Boden. In Bayern, wo die Bodenpreise im Jahr 2023 durchschnittlich bei etwa 68.000 Euro pro Hektar lagen, stellt der Grundbesitz das wichtigste Kapital dar. AgrarKapital versteht sich als spezialisierter Partner, der Landwirten dabei hilft, diesen Wert präzise zu beziffern und strategisch zu nutzen. Wir vermitteln nicht nur Flächen, wir entwickeln Lösungen für die langfristige finanzierung landwirtschaftlicher betrieb. Ob es um die Entschuldung durch den Verkauf von Splitterflächen oder die Finanzierung neuer Stallbauten geht, eine fundierte Datenbasis entscheidet über den Erfolg bei Verhandlungen mit Kreditinstituten.Kostenlose Bewertung als Fundament Ihrer Finanzierung
Banken fordern für Kreditzusagen heute detaillierte Nachweise über den Beleihungswert. Eine oberflächliche Schätzung reicht nicht aus, wenn es um Millionenbeträge geht. Wir bieten Ihnen eine unverbindliche Ermittlung des Marktwerts Ihrer Flächen an, die weit über einfache Bodenrichtwerte hinausgeht. Unsere Analyse berücksichtigt die spezifische Bonität des Bodens, die Ertragskennzahlen der letzten fünf Jahre und die regionale Nachfragesituation. Dabei nehmen wir alle Bestandteile Ihres Portfolios unter die Lupe:- Ackerland: Bewertung nach Ertragsmesszahlen und aktueller Pachtmarktsituation.
- Waldflächen: Analyse von Holzvorrat, Altersstruktur und forstwirtschaftlichem Potenzial.
- Grünland: Bewertung der Nutzbarkeit für Tierhaltung oder ökologische Ausgleichsmaßnahmen.
Erfahrung und Regionalität in Bayern
Der bayerische Bodenmarkt folgt eigenen Gesetzen. Während die Preise in Oberbayern oft die Marke von 120.000 Euro pro Hektar überschreiten, herrschen in Oberfranken oder der Oberpfalz ganz andere Bedingungen. Wir kennen diese lokalen Nuancen und Markttrends genau. Unser Netzwerk umfasst private Investoren, aktive Landwirte und strategische Partner, was uns eine diskrete Abwicklung ohne öffentliche Aufmerksamkeit ermöglicht. Wer seinen Betrieb umstrukturieren möchte, braucht keine Gerüchteküche im Dorf, sondern schnelle Ergebnisse zu marktgerechten Preisen. Ein Verkauf zur rechten Zeit kann die nötigen Synergieeffekte freisetzen, um den gesamten Betrieb zukunftsfähig aufzustellen. Oft ist die Veräußerung einer entfernten Fläche sinnvoller als die Aufnahme eines teuren Kredits mit 5 % Zinsen oder mehr. Wir unterstützen Sie dabei, diese Abwägung objektiv zu treffen. Wenn Sie wissen möchten, wie viel Spielraum Ihnen Ihr Grundbesitz für eine finanzierung landwirtschaftlicher betrieb wirklich bietet, kontaktieren Sie uns für eine individuelle Beratung. Wir setzen auf eine Partnerschaft auf Augenhöhe. Ein strukturierter Verkaufsprozess sichert Ihnen das Kapital, das Sie für die Expansion oder die Hofnachfolge benötigen. Wir begleiten Sie von der ersten Wertermittlung bis zum Notartermin und sorgen dafür, dass die Erlöse exakt dort ankommen, wo sie die größte Wirkung entfalten: in der Zukunftsfähigkeit Ihres Unternehmens. Nutzen Sie unsere Expertise, um aus Ihrem Grundbesitz das Maximum für Ihre betriebliche Entwicklung herauszuholen. Jede Strategie beginnt mit einer klaren Zahl. Wir liefern Ihnen diese Zahl und den Weg zur Umsetzung.Die Weichen für 2026 stellen: So sichern Sie die Liquidität Ihres Hofes
Eine erfolgreiche finanzierung landwirtschaftlicher betrieb erfordert im Jahr 2026 eine präzise Abstimmung zwischen Eigenkapital, staatlichen Förderungen und modernen Darlehensformen. Der bayerische Agrarmarkt bietet hierfür spezifische Chancen, die eine fundierte Vorbereitung und marktnahe Daten verlangen. Oft bildet der reale Wert Ihres Grundbesitzes die entscheidende Sicherheit für attraktive Konditionen bei Verhandlungen mit Kreditinstituten. Wir haben allein im Jahr 2024 über 180 Hektar landwirtschaftliche Fläche erfolgreich vermittelt und unterstützen Landwirte mit tiefgreifender Expertise bei ihrer individuellen Flächenstrategie. Eine professionelle Wertermittlung ist der erste notwendige Schritt, um neue finanzielle Spielräume für anstehende Investitionen oder Modernisierungen zu schaffen. Vertrauen Sie auf unsere Erfahrung für eine kostenlose und absolut diskrete Einschätzung Ihrer aktuellen Flächenwerte. Mit der richtigen Strategie und einem starken Partner an Ihrer Seite blicken Sie gelassen auf die kommenden Wirtschaftsjahre. Ihr Betrieb verdient ein finanzielles Fundament, das auch in volatilen Zeiten stabil bleibt.
Jetzt kostenlose Bewertung Ihrer Agrarflächen anfordern
Häufig gestellte Fragen zur Agrarfinanzierung
Welche Voraussetzungen müssen für einen Agrarkredit erfüllt sein?
Für einen Agrarkredit verlangen Banken eine fachliche Qualifikation wie den Meistertitel oder ein abgeschlossenes Agrarstudium sowie eine saubere Schufa-Auskunft. Ein detaillierter Businessplan mit einer 5-Jahres-Liquiditätsprognose ist für die Finanzierung landwirtschaftlicher Betriebe zwingend erforderlich. Zudem müssen die Eigenkapitalquoten meist zwischen 15 % und 25 % der gesamten Investitionssumme liegen. Diese Quote sichert die notwendige Stabilität gegen starke Preisschwankungen am globalen Agrarmarkt effektiv ab.
Wie hoch ist der Zinssatz für landwirtschaftliche Kredite im Jahr 2026?
Die Zinssätze für Agrarkredite im Jahr 2026 hängen stark von der EZB-Leitzinspolitik ab und werden voraussichtlich in einer Spanne von 3,5 % bis 5,2 % liegen. Im Vergleich zum Vorjahr stabilisieren sich die Konditionen für langfristige Darlehen mit einer 10-jährigen Zinsbindung bei vielen Instituten. Analysten raten Landwirten dazu, Forward-Darlehen bereits 24 Monate vor dem Ablauf der aktuellen Zinsbindung genau zu prüfen. So sichern Sie sich frühzeitig gegen mögliche Zinsanstiege ab.
Kann ich Ackerland als Sicherheit für einen Kredit nutzen?
Ja, Ackerland dient als erstklassige Realsicherheit und wird von Banken mit 60 % bis 80 % des aktuellen Verkehrswerts belehnt. In Regionen wie Bayern liegen die Bodenrichtwerte oft über 45.000 € pro Hektar, was den Beleihungsspielraum massiv erhöht. Die Eintragung einer Grundschuld im Grundbuch ist der Standardweg, um langfristige Kredite für neue Maschinen oder Stallbauten abzusichern. Dies ermöglicht Zinssätze, die oft 1,2 % unter unbesicherten Darlehen liegen.
Was ist der Unterschied zwischen der Rentenbank und einer Hausbank?
Die Landwirtschaftliche Rentenbank agiert als staatliche Förderbank und vergibt zinsgünstige Darlehen ausschließlich über das bewährte Hausbankprinzip. Während Ihre lokale Hausbank das volle Kreditrisiko trägt und die persönliche Kundenbetreuung übernimmt, stellt die Rentenbank lediglich die Refinanzierungsmittel bereit. Oft liegen die Zinssätze der Rentenbank um 0,2 % bis 0,5 % unter den marktüblichen Konditionen privater Geschäftsbanken. Der Antrag muss zwingend vor Beginn des Investitionsvorhabens über die Hausbank gestellt werden.
Gibt es spezielle Förderungen für die Hofnachfolge in Bayern?
In Bayern existiert die Bayerische einzelbetriebliche Investitionsförderung, die Junglandwirten unter 40 Jahren Zuschüsse von bis zu 25 % der Investitionskosten gewährt. Zusätzlich bietet die LfA Förderbank Bayern spezielle Nachrangdarlehen an, die das vorhandene Eigenkapital fiktiv für die Bank erhöhen. Bei einer Hofübergabe können Existenzgründer zudem eine Niederlassungsbeihilfe von einmalig bis zu 70.000 € beantragen. Diese Mittel sind an einen Entwicklungsplan für den Betrieb gebunden.
Wie berechnet die Bank die Kapitaldienstfähigkeit eines landwirtschaftlichen Betriebs?
Die Bank berechnet die Kapitaldienstfähigkeit, indem sie die Privatentnahmen und alle Betriebsausgaben vom Cash-Flow I subtrahiert. Der verbleibende Überschuss muss die Zins- und Tilgungszahlungen für die Finanzierung landwirtschaftlicher Betriebe zu mindestens 120 % decken. Ein Betrieb mit einem jährlichen Überschuss von 100.000 € kann somit maximal 83.333 € für den Schuldendienst aufwenden. Dieser Puffer von 20 % dient als Sicherheit für unvorhersehbare Ernteausfälle oder steigende Betriebsmittelkosten.
Lohnt es sich, Flächen zu verkaufen, um eine neue Investition zu finanzieren?
Ein Flächenverkauf lohnt sich in der Regel nicht, da die Wertsteigerung von Ackerland seit 2010 durchschnittlich 7 % pro Jahr betrug. Stattdessen ist die Beleihung der vorhandenen Flächen wirtschaftlich sinnvoller, um Liquidität für moderne Stalleinrichtungen oder neue Robotik zu generieren. Werden Flächen dauerhaft verkauft, entfällt zudem die Grundlage für EU-Direktzahlungen. Diese machen im Schnitt 250 € bis 300 € pro Hektar und Jahr aus, was den Cash-Flow schwächt.
Welche Unterlagen benötigt die Bank für eine Finanzierung?
Für eine fundierte Kreditprüfung benötigt die Bank die vollständigen Jahresabschlüsse der letzten 3 Geschäftsjahre sowie eine aktuelle betriebswirtschaftliche Auswertung. Zusätzlich müssen der aktuelle Flächennachweis, alle Pachtverträge und ein detaillierter Investitionsplan eingereicht werden. Bei größeren Bauvorhaben ist die Baugenehmigung oder zumindest ein offizieller Bauvorbescheid erforderlich. Nur mit vollständigen Dokumenten kann die Finanzierungssumme von beispielsweise 500.000 € innerhalb von 14 Tagen final freigegeben werden.
Haben Sie Fragen oder möchten Sie verkaufen?
Unsere Experten beraten Sie gerne kostenlos und unverbindlich.