Steuerberater für Landwirtschaft beim Verkauf: So sichern Sie Ihren Gewinn
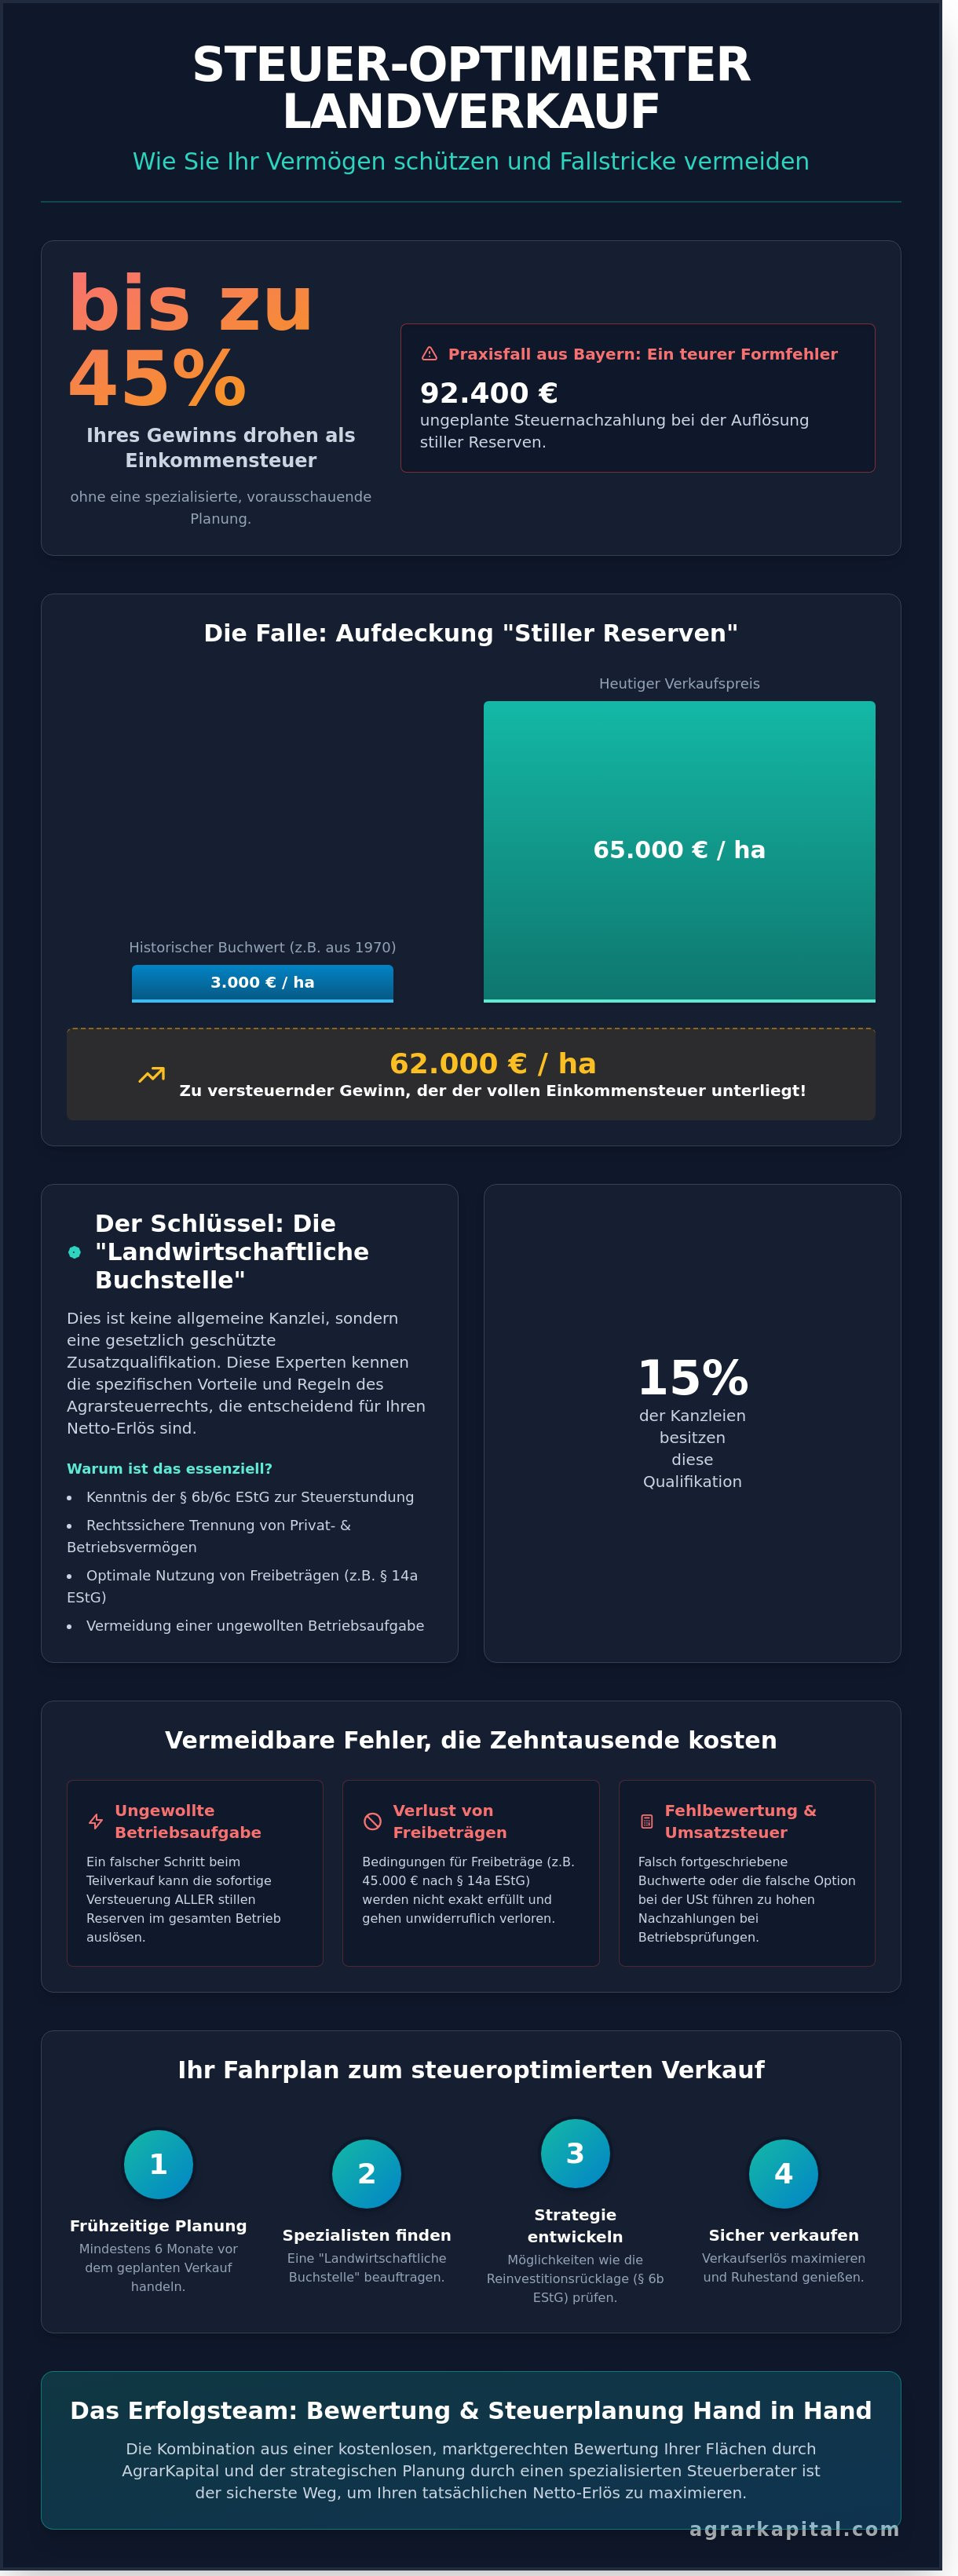
Wussten Sie, dass ohne eine präzise Strategie bis zu 45 % Ihres Gewinns aus dem Landverkauf direkt durch die Einkommensteuer aufgezehrt werden können? Ein Landwirt aus Bayern musste erst im letzten Jahr feststellen, dass ein einziger Formfehler bei der Auflösung stiller Reserven eine ungeplante Steuernachzahlung von exakt 92.400 € nach sich zog. Sie haben Jahrzehnte in Ihren Hof investiert und es ist absolut verständlich, dass die bürokratischen Hürden und die Komplexität der landwirtschaftlichen Buchführung bei einer anstehenden Betriebsaufgabe für Unbehagen sorgen. Umso wichtiger ist es, dass ein spezialisierter Steuerberater Landwirtschaft Verkauf und Abwicklung von Anfang an begleitet, damit Ihr hart erarbeitetes Vermögen geschützt bleibt.
In diesem Ratgeber erfahren Sie, wie Sie durch die richtige steuerliche Gestaltung beim Verkauf von Ackerland und Wald im Jahr 2026 tausende Euro sparen und rechtssicher agieren. Wir zeigen Ihnen, wie Sie Privilegien wie die Reinvestitionsrücklage nach § 6b EStG optimal nutzen und Ihren Netto-Verkaufserlös spürbar maximieren. Dieser Leitfaden führt Sie durch die wichtigsten steuerlichen Etappen, von der Bewertung der Flächen bis zur finalen Meldung an das Finanzamt, damit Sie Ihren Ruhestand oder Ihre Neuausrichtung ohne finanzielle Altlasten genießen können.
Wichtigste Erkenntnisse
- Erfahren Sie, warum die Expertise einer „Landwirtschaftlichen Buchstelle“ essenziell ist, um die spezifischen Vorteile des Agrarsteuerrechts gegenüber dem allgemeinen Gewerbesteuerrecht zu nutzen.
- Lernen Sie, wie Sie die Besteuerung stiller Reserven beim Verkauf von Ackerland und Wald durch eine präzise Kalkulation der Differenz zwischen Buchwert und Verkaufspreis minimieren.
- Ein spezialisierter Steuerberater Landwirtschaft Verkauf hilft Ihnen dabei, die Grenze zwischen notwendigem Betriebsvermögen und Privatvermögen rechtssicher zu definieren.
- Nutzen Sie unsere praktische Checkliste zur Vorbereitung auf das Beratungsgespräch, um mit aktuellen Einheitswertbescheiden und Buchwerten sofort handlungsfähig zu sein.
- Entdecken Sie, wie die Kombination aus einer kostenlosen Bewertung durch AgrarKapital und strategischer Steuerplanung Ihren tatsächlichen Netto-Erlös beim Landverkauf maximiert.
Warum Sie beim Verkauf landwirtschaftlicher Flächen einen spezialisierten Steuerberater brauchen
Der Verkauf von Agrarflächen im Jahr 2026 ist kein gewöhnliches Immobiliengeschäft. Das deutsche Agrarsteuerrecht folgt eigenen Regeln, die sich massiv von der klassischen Gewerbesteuer unterscheiden. Wer hier auf einen Generalisten setzt, riskiert hohe Steuerzahlungen, die durch eine frühzeitige Planung vermeidbar wären. Ein spezialisierter steuerberater landwirtschaft verkauf kennt die Fallstricke des Einkommensteuergesetzes, insbesondere wenn es um die Trennung von Privatvermögen und Betriebsvermögen geht. Ohne diese Expertise werden oft Steuersätze fällig, die den Reinerlös um bis zu 45 Prozent schmälern können. Der ideale Zeitpunkt für die Beratung liegt mindestens sechs Monate vor dem ersten Inserat oder dem Notartermin.
Was ist eine Landwirtschaftliche Buchstelle?
Hinter dem Begriff verbirgt sich eine gesetzlich geschützte Zusatzbezeichnung nach § 44 des Steuerberatungsgesetzes (StBerG). Nur Steuerberater, die eine besondere Sachkunde im Agrarrecht und der landwirtschaftlichen Betriebswirtschaft nachweisen, dürfen diesen Titel führen. In Deutschland besitzen nur etwa 15 Prozent aller Kanzleien diese Qualifikation. Für den Verkauf von Ackerland oder Waldflächen ist dieses Wissen essenziell, da hier oft Jahrzehnte alte Stille Reserven aufgedeckt werden. Die Buchstelle versteht die Bewertung nach dem Ertragswertverfahren und weiß, wie man die steuerliche Last durch Reinvestitionen in andere Wirtschaftsgüter zeitlich verschiebt oder dauerhaft senkt.
Die Risiken einer fehlerhaften steuerlichen Einordnung
Ein falscher Schritt beim Teilverkauf von Flächen kann eine ungewollte Betriebsaufgabe auslösen. Das Finanzamt wertet dies als totale Liquidation, wodurch sämtliche im Betrieb befindlichen Werte sofort versteuert werden müssen. Ein erfahrener steuerberater landwirtschaft verkauf verhindert solche Szenarien durch präzise Gestaltung. Zu den häufigsten Gefahren gehören:
- Verlust von Freibeträgen: Wer die Bedingungen des § 14a EStG nicht exakt erfüllt, verliert den Freibetrag von bis zu 45.000 Euro bei der Veräußerung zur Strukturverbesserung.
- Fehlbewertung des Grund und Bodens: Werden historische Buchwerte aus den 1970er Jahren falsch fortgeschrieben, entstehen bei Betriebsprüfungen Nachzahlungen im fünfstelligen Bereich.
- Umsatzsteuer-Falle: Die Option zur Regelbesteuerung oder die Anwendung der Durchschnittssätze nach § 24 UStG muss beim Verkauf individuell geprüft werden, um Vorsteuerberichtigungen zu vermeiden.
Die steuerliche Optimierung im Jahr 2026 erfordert eine genaue Kenntnis der aktuellen Rechtsprechung des Bundesfinanzhofs. Kleine Details in der Pachtvertragshistorie entscheiden oft darüber, ob eine Fläche noch zum notwendigen Betriebsvermögen zählt oder bereits steuerneutrales Privatvermögen ist. Spezialisten nutzen hierfür Tools zur Simulation verschiedener Verkaufsszenarien, um die Netto-Liquidität für den Verkäufer zu maximieren.
Die steuerlichen Fallstricke beim Verkauf: Stille Reserven und Einkommensteuer
Wer 2026 landwirtschaftliche Flächen veräußert, wird unmittelbar mit der Aufdeckung stiller Reserven konfrontiert. Diese Reserven sind die Differenz zwischen dem historischen Buchwert, der in der Bilanz oft noch bei Werten aus den 1970er Jahren liegt, und dem tatsächlichen Verkaufspreis am Markt. Beträgt der Buchwert beispielsweise 3.000 € pro Hektar und der Verkaufserlös 65.000 €, müssen 62.000 € als Gewinn versteuert werden. Dieser Gewinn unterliegt der persönlichen Einkommensteuer progression, was bei Spitzensteuersätzen von 42 % oder sogar 45 % die Liquidität massiv belastet.
Ein erfahrener steuerberater landwirtschaft verkauf nutzt hier gezielt die Übertragung stiller Reserven nach § 6b EStG, um die Steuerlast zeitlich zu verschieben. Durch die Bildung einer Reinvestitionsrücklage lässt sich die Steuerstundung für bis zu vier Jahre nutzen, sofern das Kapital in begünstigte Wirtschaftsgüter wie neue Wirtschaftsgebäude oder Ersatzflächen fließt. Ohne diese Gestaltung droht die Steuerprogression den Großteil des Verkaufserlöses aufzuzehren, bevor das Geld für betriebliche Investitionen zur Verfügung steht.
Die Aufdeckung stiller Reserven vermeiden oder gestalten
Die steuerliche Belastung lässt sich durch kluge Zeitplanung steuern. Eine Strategie ist die zeitliche Streckung von Verkäufen über mehrere Wirtschaftsjahre, um die Progression zu glätten. Bei einer kompletten Betriebsaufgabe steht Landwirten ab dem 55. Lebensjahr zudem ein einmaliger Freibetrag von bis zu 45.000 € zu, sofern der Gesamtgewinn 136.000 € nicht übersteigt. Ein kritischer Punkt bleibt die Zuordnung zum Betriebsvermögen. Während Privatvermögen nach einer Haltefrist von 10 Jahren steuerfrei veräußert werden kann, gilt diese Frist für landwirtschaftliches Betriebsvermögen nicht. Hier bleibt jeder Gewinn steuerpflichtig, egal wie lange die Fläche im Besitz ist. Eine fundierte Analyse Ihrer Flächenwerte hilft dabei, diese Risiken frühzeitig zu quantifizieren.
Sonderfall: Verkauf zur Abfindung weichender Erben
Oft erzwingt die Hofnachfolge den Verkauf von Flächen, um Geschwister auszuzahlen. Der Gesetzgeber gewährt hier unter strengen Voraussetzungen Privilegien nach § 14a Abs. 4 EStG. Hierbei können Gewinne aus der Veräußerung von Grund und Boden bis zu einem Betrag von 60.000 € steuerfrei bleiben, wenn der Erlös unmittelbar zur Abfindung weichender Erben verwendet wird.
- Der Freibetrag gilt nur, wenn die Abfindung innerhalb von 12 Monaten nach dem Verkauf erfolgt.
- Die Existenz des landwirtschaftlichen Betriebs muss trotz des Flächenverlusts gesichert bleiben.
- Die steuerliche Begünstigung ist an enge Verwandtschaftsverhältnisse zwischen Übergeber und Abzufindendem geknüpft.
Ein spezialisierter steuerberater landwirtschaft verkauf koordiniert diese Fristen akribisch mit dem Notariat. Fehler bei der zeitlichen Abfolge der Zahlungen führen regelmäßig dazu, dass das Finanzamt die Steuerbefreiung versagt und der Verkaufserlös voll steuerpflichtig wird. Der Zusammenhang zwischen Verkaufserlös und Erbschaftsteuer ist ebenfalls komplex, da Abfindungszahlungen die Bemessungsgrundlage für die Schenkungsteuer beim Hofnachfolger beeinflussen können.
Verkauf landwirtschaftliche Fläche Steuern: Landwirt vs. Nichtlandwirt
Die steuerliche Einstufung einer Fläche entscheidet oft über fünfstellige Differenzen beim Nettoerlös. Ein erfahrener Steuerberater für Landwirtschaft Verkauf analysiert zuerst die Zuordnung zum Vermögen. Bei aktiven Landwirten zählt Ackerland fast ausnahmslos zum notwendigen Betriebsvermögen. Gewinne aus dem Verkauf werden hier nach § 13 EStG als Einkünfte aus Land- und Forstwirtschaft versteuert. Das bedeutet, dass die Differenz zwischen dem historischen Buchwert und dem tatsächlichen Verkaufspreis mit dem persönlichen Einkommensteuersatz belastet wird.
Nichtlandwirte, wie Investoren oder Erben, deren Vorfahren den Betrieb bereits offiziell aufgegeben haben, agieren oft im Bereich des Privatvermögens. Hier greift die Spekulationsfrist nach § 23 EStG. Liegen zwischen dem Erwerb und dem Verkauf mehr als 10 Jahre, bleibt der gesamte Veräußerungsgewinn steuerfrei. Diese Frist ist die wichtigste Grenze für private Grundstücksgeschäfte in Deutschland. Wer diese 10 Jahre nicht einhält, muss den Gewinn voll versteuern, wobei Verluste aus anderen privaten Veräußerungsgeschäften gegengerechnet werden können.
Verkauf durch aktive Landwirte
Aktive Betriebe müssen die Umsatzsteuer im Blick behalten. Wer die Pauschalierung nach § 24 UStG nutzt, wendet beim Flächenverkauf den aktuellen Satz von 9,0 % an. Bei der Regelbesteuerung fallen hingegen 19 % an, sofern keine Befreiung greift. Ein Flächenabgang reduziert zudem das Anlagevermögen in der Bilanz. Dies hat direkte Auswirkungen auf die Rentenversicherungspflicht. Steigen die Einkünfte durch den Verkauf einmalig stark an, kann die Landwirtschaftliche Alterskasse (LAK) die Beitragszuschüsse für das Folgejahr streichen oder die Versicherungspflicht neu bewerten.
Verkauf durch Nichtlandwirte und Erben
Flächen werden erst dann zum Privatvermögen, wenn eine klare Entnahme aus dem Betriebsvermögen stattgefunden hat. Viele Erben unterliegen dem Irrtum, dass brachliegendes Land automatisch Privatbesitz ist. Existiert jedoch noch ein "ruhender Betrieb", bleibt das Land steuerlich verhaftet. Die Grunderwerbsteuer beim Verkauf liegt 2026 je nach Bundesland zwischen 3,5 % und 6,5 %. Meist zahlt der Käufer diese Kosten, doch gesetzlich haften beide Parteien gesamtschuldnerisch. Beim Verkauf von geerbtem Waldland ist Vorsicht geboten: Das stehende Holz wird oft als eigenständiges Wirtschaftsgut bewertet, was bei der Gewinnermittlung zu komplexen Zerlegungen führt. Ein spezialisierter Steuerberater für Landwirtschaft Verkauf verhindert hier teure Schätzungsfehler durch das Finanzamt.
Checkliste: So bereiten Sie das Beratungsgespräch mit Ihrem Steuerberater vor
Ein strukturierter Termin spart Honorarkosten und sichert Ihnen die bestmögliche Gestaltungshöhe. Wenn Sie einen spezialisierten steuerberater landwirtschaft verkauf aufsuchen, erwartet dieser präzise Daten, um die drohende Steuerlast für das Jahr 2026 exakt zu berechnen. Die Differenz zwischen dem historischen Buchwert und dem aktuellen Verkaufspreis bildet die Basis für den Veräußerungsgewinn, der oft mit dem persönlichen Steuersatz von bis zu 42 % oder sogar 45 % versteuert wird. Ohne exakte Vorbereitung riskieren Sie, dass Freibeträge ungenutzt bleiben oder stille Reserven falsch aufgedeckt werden.
- Aktuelle Buchwerte: Stellen Sie die Werte der zu verkaufenden Flächen aus der letzten Bilanz oder Einnahmen-Überschuss-Rechnung zusammen.
- Einheitswertbescheide: Halten Sie die Bescheide des Finanzamts bereit, da diese oft als Referenz für die steuerliche Bewertung dienen.
- Entnahmen und Einlagen: Dokumentieren Sie alle Vorgänge der letzten 12 Jahre, um Fehlbewertungen bei der Gewinnermittlung zu vermeiden.
- Zukünftige Nutzung: Klären Sie, ob verbleibende Betriebsflächen weiterhin landwirtschaftlich genutzt werden, um eine ungewollte Zwangsbetriebsaufgabe zu verhindern.
- Marktwert-Ermittlung: Nutzen Sie aktuelle Bodenrichtwerte mit Stand vom 01.01.2024 als fundierte Diskussionsgrundlage für die Preisverhandlung.
Notwendige Dokumente für die steuerliche Prüfung
Für eine lückenlose Analyse benötigt die Kanzlei das aktuelle Flurstücksverzeichnis und beglaubigte Grundbuchauszüge. Diese Dokumente belegen Eigentumsverhältnisse und Belastungen. Liegen Pachtverträge vor, sind diese inklusive eventueller Klauseln zur Pachtaufhebungsentschädigung vorzulegen. Historische Kaufverträge oder Erbnachweise helfen dabei, die Anschaffungskosten korrekt abzubilden und steuerfreie Anteile sicher zu identifizieren.
Strategische Fragen für den Landbesitzer
Überlegen Sie vorab, ob Sie den gesamten Betrieb oder nur Teilstücke veräußern möchten. Eine Teilveräußerung wird steuerlich anders behandelt als eine komplette Betriebsaufgabe nach § 14 oder § 16 EStG. Planen Sie eine Reinvestition in andere Immobilien innerhalb der nächsten 48 Monate? Die Bildung einer 6b-Rücklage kann die Steuerzahlung erheblich aufschieben. Denken Sie auch an Ihre Altersvorsorge, da der Verkaufserlös oft die wichtigste finanzielle Säule für die Zeit nach der aktiven Bewirtschaftung darstellt.
Maximale Netto-Erlöse: Wie AgrarKapital und Steuerberater Hand in Hand arbeiten
Der Verkauf von Agrarflächen im Jahr 2026 erfordert eine präzise Abstimmung zwischen Marktexperten und Steuerexperten. Ein spezialisierter steuerberater landwirtschaft verkauf kann nur dann das optimale steuerliche Ergebnis erzielen, wenn die Datengrundlage der Wertermittlung absolut belastbar ist. AgrarKapital liefert diese Basis durch eine marktgerechte Bewertung, die über veraltete Bodenrichtwerte hinausgeht und aktuelle Transaktionsdaten aus der Region einbezieht.
In Bayern, insbesondere in den dynamischen Märkten rund um Freising und das Münchener Umland, erreichen Flächenpreise oft Spitzenwerte. Eine diskrete Vermittlung durch AgrarKapital verhindert, dass das Finanzamt durch öffentliche Inserate frühzeitig aufmerksam wird. Dies gibt Ihnen und Ihrem Berater den nötigen Spielraum, um steuerliche Gestaltungsmöglichkeiten wie die Reinvestition nach § 6b EStG oder die Inanspruchnahme von Freibeträgen in Ruhe vorzubereiten. Wir koordinieren das Verkaufstiming exakt so, dass es mit Ihren steuerlichen Fristen und den Marktzyklen des Jahres 2026 harmoniert.
Der Mehrwert einer professionellen Wertermittlung
Eine fundierte Wertermittlung schützt Sie vor einer Unterbewertung gegenüber dem Finanzamt, die oft zu teuren Nachzahlungen führt. Wir liefern Ihnen Daten, die bei der Verhandlung von Abfindungen oder Entschädigungen als objektive Grundlage dienen. In Oberbayern weichen die real erzielbaren Preise oft um 15 bis 25 Prozent von den offiziellen Richtwerten ab. Transparenz über den tatsächlichen Marktwert ist daher die wichtigste Voraussetzung für jede seriöse Steuerplanung durch Ihren steuerberater landwirtschaft verkauf.
Ihr Weg zum erfolgreichen Verkauf mit AgrarKapital
Wir begleiten Sie durch einen strukturierten Prozess, der Ihre finanzielle Sicherheit maximiert und den administrativen Aufwand minimiert:
- Schritt 1: Fordern Sie eine 100 Prozent kostenlose und unverbindliche Flächenbewertung an, um Ihren aktuellen Marktwert zu kennen.
- Schritt 2: Wir klären gemeinsam mit Ihren Experten die steuerlichen Eckpunkte, um die Steuerlast für 2026 im Vorfeld zu minimieren.
- Schritt 3: Die Vermarktung erfolgt absolut diskret an einen ausgewählten Kreis bonitätsstarker Käufer, ohne öffentliches Aufsehen.
Starten Sie jetzt mit einer soliden Datenbasis in Ihre Verkaufsplanung. Jetzt kostenlose Bewertung für Ihr Ackerland anfordern und den Grundstein für Ihren wirtschaftlichen Erfolg legen.
Maximieren Sie Ihren Gewinn beim Landverkauf in Bayern
Der Verkauf von Ackerland im Jahr 2026 erfordert eine präzise Vorbereitung, damit das Finanzamt nicht den Großteil Ihres Gewinns durch die Aufdeckung stiller Reserven beansprucht. Werden steuerliche Fallstricke wie die Einkommensteuer bei der Entnahme aus dem Betriebsvermögen ignoriert, schrumpft der Netto-Erlös massiv. Ein spezialisierter steuerberater landwirtschaft verkauf ist deshalb unverzichtbar, um Ihre individuelle Situation als Landwirt oder Privatperson rechtssicher zu bewerten. Wir von AgrarKapital unterstützen Sie dabei mit unserer tiefen Marktkenntnis. Allein im Jahr 2024 haben wir über 180 Hektar Fläche erfolgreich vermittelt. Wir konzentrieren uns dabei ausschließlich auf den bayerischen Agrarmarkt und garantieren Ihnen eine diskrete Abwicklung ohne Inserate in öffentlichen Portalen. So bleibt Ihr Vorhaben geschützt und Ihr Profit wird maximiert. Nutzen Sie unsere Expertise für eine rechtssichere Strategie.
Jetzt kostenlose Bewertung Ihrer Agrarflächen in Bayern anfordern
Starten Sie noch heute mit der professionellen Planung für Ihren wirtschaftlichen Erfolg und sichern Sie Ihr Vermögen für die Zukunft ab.
Häufig gestellte Fragen zum Landverkauf und Steuern
Wie hoch ist die Steuer beim Verkauf von landwirtschaftlichen Flächen?
Die Steuerlast richtet sich nach Ihrem individuellen Einkommensteuersatz, der in Deutschland zwischen 14 % und 45 % liegt. Besteuert wird der Gewinn, der sich aus dem Verkaufspreis abzüglich des Buchwerts und der Veräußerungskosten ergibt. Ein spezialisierter steuerberater landwirtschaft verkauf nutzt oft die Fünftelregelung nach § 34 EStG, um die Progression bei hohen Einmalkosten zu mildern. Zusätzlich fällt bei Gewerbebetrieb eventuell Gewerbesteuer an, was bei reinen Landwirtschaftsbetrieben jedoch selten der Fall ist.
Was ist der Unterschied zwischen einem normalen Steuerberater und einer Landwirtschaftlichen Buchstelle?
Die Landwirtschaftliche Buchstelle ist eine gesetzlich geschützte Zusatzbezeichnung nach § 44 Steuerberatungsgesetz für besonders qualifizierte Experten. Während ein allgemeiner Berater alle Branchen betreut, hat dieser Spezialist eine zusätzliche Prüfung für agrarrechtliche Besonderheiten abgelegt. In Deutschland gibt es rund 3.500 Berater mit diesem Titel. Sie beherrschen spezifische Themen wie die Gewinnermittlung nach Durchschnittssätzen gemäß § 13a EStG oder die Bewertung von Feldinventar und Zahlungsansprüchen präzise.
Kann ich Ackerland nach 10 Jahren steuerfrei verkaufen?
Nein, die zehnjährige Spekulationsfrist nach § 23 EStG gilt ausschließlich für Privatvermögen und nicht für landwirtschaftliches Betriebsvermögen. Da die meisten Äcker zum Betriebsvermögen gehören, bleibt der Verkaufsgewinn auch nach Jahrzehnten steuerpflichtig. Eine Steuerfreiheit lässt sich nur erreichen, wenn die Flächen zuvor wirksam entnommen wurden, wobei jedoch Entnahmesteuern anfallen. Ein steuerberater landwirtschaft verkauf prüft für Sie stattdessen die Übertragung stiller Reserven nach § 6b EStG auf Ersatzbeschaffungen.
Was passiert mit den stillen Reserven bei einer Betriebsaufgabe?
Bei einer Betriebsaufgabe werden alle stillen Reserven aufgedeckt und müssen als Veräußerungsgewinn versteuert werden. Das betrifft die Differenz zwischen den oft niedrigen historischen Buchwerten und dem aktuellen Verkehrswert der Flächen. Sie können diese Steuerlast jedoch durch eine Reinvestitionsrücklage nach § 6b EStG bis zu vier Jahre lang aufschieben. Investieren Sie den Erlös innerhalb dieser Frist in neue Grundstücke oder Gebäude, bleibt der Gewinn vorerst steuerneutral und wird auf das neue Wirtschaftsgut übertragen.
Ist der Verkauf von Wald steuerlich anders geregelt als Ackerland?
Ja, beim Waldverkauf wird steuerlich strikt zwischen dem Grund und Boden sowie dem stehenden Holz unterschieden. Während Gewinne aus dem Boden normal besteuert werden, profitieren Sie beim Holzverkauf oft von ermäßigten Steuersätzen nach § 34b EStG. Für außerordentliche Holznutzungen, etwa durch Sturm oder Borkenkäfer, fällt häufig nur der halbe durchschnittliche Steuersatz an. Eine genaue forstliche Wertermittlung ist vor dem Verkauf im Jahr 2026 unerlässlich, um diese Vergünstigungen gegenüber dem Finanzamt rechtssicher nachzuweisen.
Gibt es spezielle Freibeträge für Landwirte beim Verkauf im Alter?
Landwirte über 55 Jahre oder dauernd Berufsunfähige können einen einmaligen Freibetrag von bis zu 45.000 Euro gemäß § 16 Abs. 4 EStG beanspruchen. Dieser Betrag verringert sich jedoch Euro für Euro, sobald der Veräußerungsgewinn die Grenze von 136.000 Euro überschreitet. Ab einem Gewinn von 181.000 Euro entfällt der Freibetrag komplett. Zusätzlich bietet § 34 Abs. 3 EStG die Möglichkeit, einen ermäßigten Steuersatz von 56 % des durchschnittlichen Steuersatzes auf den Restgewinn anzuwenden.
Muss ich den Verkauf dem Finanzamt sofort melden?
Sie müssen den Verkauf nicht selbst aktiv melden, da der beurkundende Notar gesetzlich dazu verpflichtet ist. Nach § 18 GrEStG sendet der Notar innerhalb von zwei Wochen eine Veräußerungsanzeige an das Finanzamt. Die steuerliche Abrechnung des Gewinns erfolgt erst im Rahmen Ihrer regulären Einkommensteuererklärung für das Jahr des Verkaufs. Es empfiehlt sich dennoch, das Finanzamt vorab zu informieren, um die laufenden Steuervorauszahlungen an die erwartete Liquidität anzupassen und Nachzahlungszinsen zu vermeiden.
Wer zahlt die Grunderwerbsteuer beim Landverkauf?
In der Praxis trägt fast immer der Käufer die Grunderwerbsteuer, was vertraglich im Notartermin fixiert wird. Gesetzlich haften jedoch nach § 13 GrEStG sowohl Käufer als auch Verkäufer gesamtschuldnerisch für die Zahlung. Die Steuersätze variieren je nach Bundesland erheblich und liegen zwischen 3,5 % in Bayern und bis zu 6,5 % in Bundesländern wie Nordrhein-Westfalen oder Schleswig-Holstein. Das Grundbuchamt trägt den neuen Eigentümer erst ein, wenn die Unbedenklichkeitsbescheinigung des Finanzamts über die gezahlte Steuer vorliegt.
Haben Sie Fragen oder möchten Sie verkaufen?
Unsere Experten beraten Sie gerne kostenlos und unverbindlich.