Wald verkaufen & Freibetrag: Steuerliche Vorteile optimal nutzen
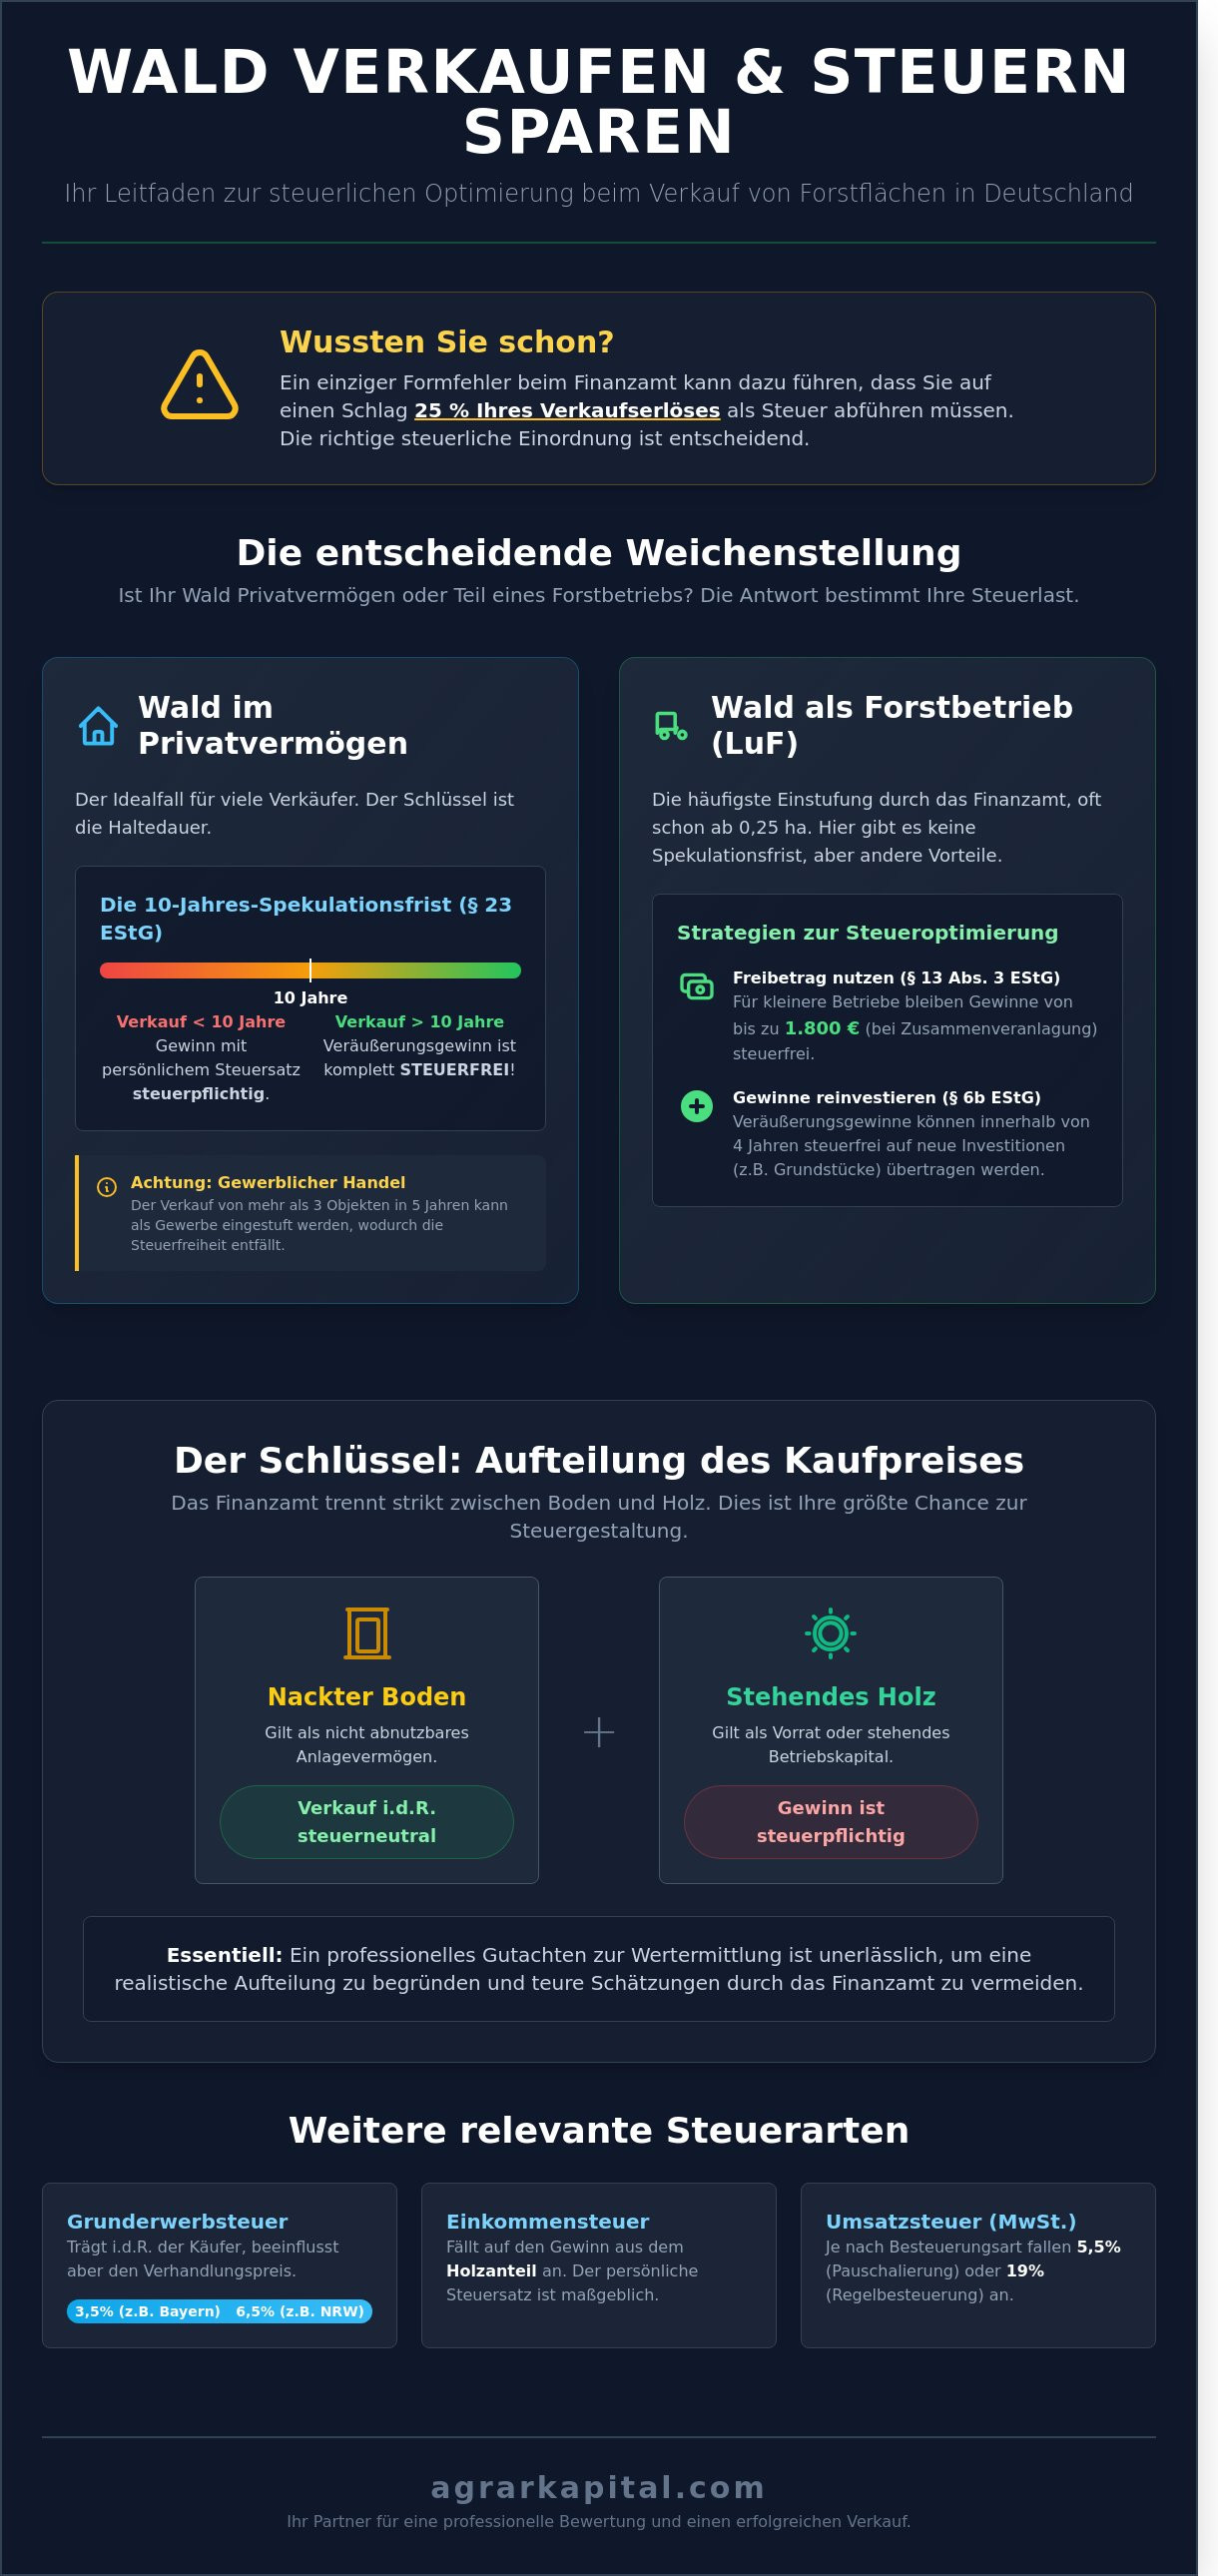
Wussten Sie, dass ein einziger Formfehler beim Finanzamt dazu führen kann, dass Sie auf einen Schlag 25 % Ihres Verkaufserlöses als Steuer abführen müssen? Wenn Sie Ihren wald verkaufen freibetrag optimal nutzen wollen, ist das richtige Timing entscheidend. Viele Eigentümer in Deutschland wissen nicht, dass die 10-jährige Spekulationsfrist oder der Status als landwirtschaftlicher Betrieb über Tausende Euro entscheiden. Es ist frustrierend, wenn ein über Generationen gepflegtes Erbstück durch steuerliche Unkenntnis plötzlich an Wert verliert.
Sie möchten sicherstellen, dass der Erlös aus Ihrem Forstbesitz bei Ihnen bleibt und nicht in bürokratischen Fallstricken hängen bleibt. Das ist absolut verständlich, denn die Unterscheidung zwischen Privatvermögen und Betriebsvermögen ist in der Praxis oft kompliziert. Dieser Ratgeber zeigt Ihnen exakt, wie Sie die gesetzlichen Möglichkeiten nutzen und Ihre Steuerlast legal minimieren. Wir klären die wichtigsten Freigrenzen nach § 13 Abs. 3 EStG und zeigen Ihnen, wie Sie Grund und Aufwuchs richtig bewerten, damit Sie am Ende einen fairen Preis ohne böse Überraschungen erzielen.
Wichtigste Erkenntnisse
- Erfahren Sie, warum die steuerliche Einordnung als Betriebs- oder Privatvermögen die Höhe Ihrer Abgaben beim Waldverkauf maßgeblich bestimmt.
- Lernen Sie, wie Sie beim wald verkaufen Freibetrag-Vorteile nach § 13 Abs. 3 EStG von bis zu 1.800 Euro rechtssicher ausschöpfen.
- Entdecken Sie strategische Methoden zur Steueroptimierung, wie die gezielte Aufteilung des Kaufpreises auf Boden- und Holzwert.
- Verstehen Sie, warum eine professionelle Wertermittlung essenziell ist, um teure Steuernachzahlungen und finanzielle Nachteile zu vermeiden.
Wald verkaufen: Welche Steuern fallen grundsätzlich an?
Wer seinen Wald veräußern möchte, sieht sich mit einem komplexen Geflecht aus Steuergesetzen konfrontiert. Im Jahr 2026 ist die Rechtslage für Waldbesitzer in Deutschland klar definiert, aber oft tückisch. Der Fiskus trennt strikt zwischen dem Wert des "nackten Bodens" und dem Wert des "stehenden Holzes". Während der reine Bodenwert unter bestimmten Bedingungen steuerneutral bleibt, unterliegt der Gewinn aus dem Aufwuchs fast immer der Einkommensteuer. Die Grunderwerbsteuer, die je nach Bundesland zwischen 3,5 % und 6,5 % liegt, trägt zwar meist der Käufer, sie beeinflusst jedoch den Verhandlungsspielraum beim wald verkaufen freibetrag und dem finalen Kaufpreis massiv.
Die Unterscheidung zwischen Boden und Holz ist für das Finanzamt essenziell. Der Boden gilt als nicht abnutzbares Anlagevermögen. Das Holz hingegen wird als Vorrat oder stehendes Betriebskapital betrachtet. Wenn Sie einen Wald verkaufen, müssen Sie den Kaufpreis daher in der Regel aufteilen. Diese Aufteilung entscheidet darüber, welcher Anteil des Erlöses als steuerpflichtiger Gewinn gewertet wird. Ein fundiertes Gutachten ist hierfür im Jahr 2026 unerlässlich, um Schätzungen durch das Finanzamt zu vermeiden.
Die Spekulationsfrist bei Waldflächen
Private Veräußerungsgeschäfte unterliegen nach § 23 EStG einer Frist von 10 Jahren. Wer eine Waldfläche innerhalb dieser Zeitspanne mit Gewinn verkauft, muss diesen zum persönlichen Steuersatz versteuern. Bei Erbschaften oder Schenkungen gilt die sogenannte Fußstapfentheorie. Der Nachfolger übernimmt die Haltefrist des Rechtsvorgängers. Hat der Erblasser den Wald bereits 12 Jahre besessen, fällt für den Erben keine Spekulationssteuer mehr an. Dies gilt jedoch nur, wenn der Wald als Privatvermögen und nicht als Betriebsvermögen eingestuft wird.
Einkünfte aus Land- und Forstwirtschaft (LuF)
Das Finanzamt stuft forstwirtschaftliche Flächen fast immer als Betrieb der Land- und Forstwirtschaft (LuF) ein. Selbst kleine Parzellen ab einer Größe von etwa 0,25 Hektar gelten steuerlich oft als Betrieb. Das hat zur Folge, dass die 10-Jahres-Frist für Privatverkäufe häufig gar nicht greift, da es sich um Betriebsvermögen handelt. Die Buchführungsgrenze von 600.000 Euro Umsatz oder 60.000 Euro Gewinn pro Jahr bestimmt, wie die Steuerlast ermittelt wird. In diesem Zusammenhang ist der wald verkaufen freibetrag nach § 13 Abs. 3 EStG besonders relevant, da er für kleinere Betriebe eine Entlastung von bis zu 900 Euro jährlich vorsieht, sofern die Einkünfte eine Grenze von 30.700 Euro nicht überschreiten.
- Einkommensteuer: Fällt auf den Gewinn aus dem Holzanteil an.
- Spekulationssteuer: Relevant bei Privatvermögen und Verkauf innerhalb von 10 Jahren.
- Grunderwerbsteuer: Abhängig vom Bundesland, z. B. 3,5 % in Bayern oder 6,5 % in NRW.
- Umsatzsteuer: Je nach Besteuerungsart (Pauschalierung oder Regelbesteuerung) können 5,5 % oder 19 % anfallen.
Privatvermögen oder Forstbetrieb? Die entscheidende Einordnung
Die steuerliche Behandlung Ihres Waldverkaufs hängt massiv von der Einordnung durch das Finanzamt ab. Gehört die Fläche zum Privatvermögen oder stellt sie einen forstwirtschaftlichen Betrieb dar? Diese Weichenstellung entscheidet, ob Sie den wald verkaufen freibetrag effektiv nutzen können oder ob der gesamte Gewinn unmittelbar steuerpflichtig ist. In Deutschland werden Waldflächen oft über Generationen vererbt, wodurch die ursprüngliche Zuordnung im Laufe der Jahrzehnte unklar werden kann. Eine fehlerhafte Einschätzung führt schnell zu Nachzahlungen im fünfstelligen Bereich. Wenn Sie den gesamten Betrieb aufgeben, entstehen oft stille Reserven, die das Finanzamt aufdecken möchte. Bevor Sie voreilige Entscheidungen treffen, sollten Sie den aktuellen Marktwert Ihres Waldes professionell ermitteln lassen, um eine solide Verhandlungsbasis zu haben.Wald im Privatvermögen verkaufen
Werden Waldflächen im Privatvermögen gehalten, greift die Spekulationsfrist von 10 Jahren gemäß § 23 EStG. Nach Ablauf dieser Frist bleibt der Veräußerungsgewinn komplett steuerfrei. Das ist der Idealfall für jeden Verkäufer. Verkaufen Sie jedoch innerhalb dieser 10 Jahre, müssen Sie den Gewinn mit Ihrem persönlichen Einkommensteuersatz versteuern. Ein hohes Risiko besteht im gewerblichen Grundstückshandel. Werden mehr als 3 Objekte innerhalb von 5 Jahren veräußert, stuft das Finanzamt dies als Gewerbe ein. Dokumentieren Sie deshalb alle Anschaffungskosten lückenlos, um den steuerpflichtigen Gewinn im Ernstfall präzise zu mindern.Wald als Teil eines landwirtschaftlichen Betriebs
Die Mehrheit der Waldgrundstücke in Deutschland ist steuerlich als land- und forstwirtschaftliches Betriebsvermögen (LuF) erfasst. Hier existiert keine 10-Jahres-Frist für Steuerfreiheit. Jeder Cent Gewinn aus dem Verkauf ist grundsätzlich steuerpflichtig. Es gibt jedoch spezifische Erleichterungen. Nach § 6b EStG können Sie Gewinne aus dem Verkauf von Grund und Boden auf neue Investitionen übertragen. Dies muss innerhalb von 4 Jahren geschehen. Zudem spielt die Berufsgenossenschaft (SVLFG) eine Rolle, da die Mitgliedschaft oft als Indiz für einen aktiven Forstbetrieb gewertet wird.- Aktueller Einheitswertbescheid des Finanzamts (wichtig für die Einordnung als LuF).
- Notarielle Kaufverträge oder Erbscheine zur Ermittlung der Anschaffungskosten.
- Nachweise über Mitgliedschaften in der Berufsgenossenschaft oder Forstbetriebsgemeinschaft.
- Auszug aus dem Liegenschaftskataster mit genauen Hektarangaben.
- Prüfung der Altersgrenze: Ab 55 Jahren kann bei einer Betriebsaufgabe einmalig ein wald verkaufen freibetrag von bis zu 45.000 € nach § 16 Abs. 4 EStG gewährt werden.
Der Freibetrag beim Waldverkauf: So viel bleibt steuerfrei
Der deutsche Fiskus sieht für Einkünfte aus der Land- und Forstwirtschaft spezifische Entlastungen vor. Wer seinen wald verkaufen und den freibetrag steuerlich geltend machen möchte, muss die Regelungen des § 13 Abs. 3 Einkommensteuergesetz (EStG) kennen. Dieser Freibetrag beläuft sich auf jährlich 900 EUR für Einzelpersonen. Bei zusammenveranlagten Ehegatten verdoppelt sich dieser Betrag auf 1.800 EUR. Diese Summe wird direkt vom Gewinn abgezogen, den Sie durch den Verkauf der Waldflächen oder den Holzeinschlag erzielen.
Die Gewährung ist jedoch an strikte Einkommensgrenzen geknüpft. Der Freibetrag wird nur dann gewährt, wenn die Summe Ihrer gesamten Einkünfte den Schwellenwert von 30.700 EUR (bzw. 61.400 EUR bei Verheirateten) nicht überschreitet. Liegt Ihr zu versteuerndes Einkommen darüber, entfällt dieser spezifische Vorteil komplett. Neben diesem jährlichen Betrag existieren Sonderregelungen nach § 14a EStG. Diese greifen vor allem dann, wenn die Veräußerung der Strukturverbesserung des Betriebs dient oder im Rahmen einer Betriebsaufgabe erfolgt. Hier können unter bestimmten Voraussetzungen deutlich höhere Beträge von der Steuerlast befreit werden.
Berechnungsbeispiel: Freibetrag in der Praxis
Stellen wir uns den Verkauf eines 1,5 Hektar großen Mischwaldes in Bayern vor. Der Veräußerungspreis liegt bei 45.000 EUR. Dem steht ein Buchwert (oder die historischen Anschaffungskosten) von 7.000 EUR gegenüber. Der steuerlich relevante Gewinn beträgt somit 38.000 EUR. Sofern die Einkommensgrenzen eingehalten werden, sieht die Rechnung wie folgt aus:
- Verkaufserlös: 45.000 EUR
- Abzüglich Buchwert: 7.000 EUR
- Zwischensumme (Gewinn): 38.000 EUR
- Abzüglich Freibetrag (§ 13 Abs. 3 EStG): 900 EUR
- Zu versteuernder Betrag: 37.100 EUR
In diesem Szenario reduziert sich die Steuerlast unmittelbar um den Betrag des Freibetrags. Das Nettoergebnis hängt vom persönlichen Steuersatz ab; bei einem angenommenen Steuersatz von 30 Prozent spart der Verkäufer durch den Freibetrag exakt 270 EUR an direkter Steuerzahlung.
Freibetrag bei Strukturverbesserungen
Besondere Vorteile ergeben sich, wenn Sie Ihren wald verkaufen und den freibetrag für Strukturverbesserungen gemäß § 14a Abs. 4 EStG nutzen. Diese Regelung fördert die Agrarstruktur, etwa bei Landabfindungen in Flurbereinigungsverfahren. Hier gewährt das Finanzamt einen erhöhten Freibetrag von bis zu 10.300 EUR des Veräußerungsgewinns. Voraussetzung ist, dass der Erlös innerhalb von 12 Monaten nach dem Verkauf wieder in den forstwirtschaftlichen Betrieb investiert wird oder die Veräußerung zur Existenzsicherung des verbleibenden Betriebs dient. Diese Fristen sind zwingend einzuhalten, um den steuerlichen Vorteil nicht nachträglich zu verlieren.
Steuern sparen beim Waldverkauf: Strategien für Eigentümer
Der Verkauf forstwirtschaftlicher Flächen führt oft zu einer massiven Steuerlast in einem einzelnen Kalenderjahr. Eigentümer sollten den Verkaufszeitpunkt deshalb taktisch steuern. Wer den Waldverkauf in ein Jahr mit niedrigeren sonstigen Einkünften legt, profitiert von einer geringeren Progression. Zusätzlich lassen sich sämtliche Nebenkosten gewinnmindernd geltend machen. Dazu zählen Maklergebühren, die in Deutschland oft zwischen 3,57% und 5,95% inklusive Mehrwertsteuer liegen, sowie Notarkosten und die Gebühren für ein notwendiges Wertgutachten.
Wer beim Wald verkaufen Freibetrag und steuerliche Spielräume im Blick behält, kann die Belastung spürbar senken. Nach § 14a Abs. 4 EStG existiert für Land- und Forstwirte ein Freibetrag von bis zu 10.300 Euro für Veräußerungsgewinne. Dieser Betrag verringert sich jedoch, sobald der Gewinn die Grenze von 67.000 Euro überschreitet. Eine präzise Kalkulation vor der Beurkundung verhindert hier teure Überraschungen beim Finanzamt.
Holzwert vs. Bodenwert: Ein steuerlicher Hebel
Die steuerliche Behandlung unterscheidet strikt zwischen dem nackten Grund und Boden sowie dem darauf stehenden Holzvorrat. Während Gewinne aus dem Boden oft begünstigt sind, wird das Holz als laufender Ertrag gewertet. Ein professionelles Waldwertgutachten ist unverzichtbar, um diese Werte rechtssicher zu trennen. AgrarKapital unterstützt Verkäufer dabei, eine realistische Aufteilung zu finden, die einer Betriebsprüfung standhält. Durch die Nutzung von Steuersätzen nach § 34b EStG für außerordentliche Holznutzungen lässt sich die Steuerlast auf den Holzwert zusätzlich optimieren.
Reinvestition als Steuersparmodell
Aktive Forstwirte nutzen häufig die § 6b-Rücklage, um die sofortige Versteuerung des Veräußerungsgewinns zu vermeiden. Der Gewinn lässt sich steuerneutral auf neu angeschaffte forstwirtschaftliche Flächen übertragen. Hierfür gilt eine Frist von 4 Jahren, bei geplanten Neubauten sogar 6 Jahre. Das Kapital bleibt so im Betrieb erhalten und arbeitet weiter, statt direkt an das Finanzamt zu fließen. Dieses Modell ist ideal für Eigentümer, die ihren Bestand vergrößern oder in produktivere Waldflächen umschichten möchten.
Planen Sie Ihren Verkauf mit Experten: Lassen Sie jetzt Ihren Waldwert durch AgrarKapital rechtssicher bewerten.
Professionelle Bewertung: Basis für Ihren steuerlichen Erfolg
Eine präzise Wertermittlung bildet das Fundament für jede erfolgreiche Transaktion. Wenn Sie Ihren wald verkaufen und den Freibetrag optimal nutzen wollen, ist ein fundiertes Gutachten unerlässlich. Das Finanzamt prüft den Veräußerungsgewinn genau. Eine fehlerhafte Einschätzung des Bestandeswerts oder des Bodenwerts führt schnell zu hohen Steuernachzahlungen, die den Reingewinn massiv schmälern. AgrarKapital stellt sicher, dass alle steuerlich relevanten Unterlagen lückenlos aufbereitet sind.
Unsere kostenlose Bewertung dient Ihnen als objektive Entscheidungsgrundlage. Wir betrachten nicht nur den aktuellen Holzvorrat, sondern auch das zukünftige Wachstumspotenzial und regionale Besonderheiten in Bayern. Diese Detailtiefe schützt Sie vor bösen Überraschungen bei der Betriebsprüfung. Eine diskrete Vermittlung sorgt zusätzlich dafür, dass der Marktwert ohne öffentlichen Preisdruck realisiert wird. Das spart Zeit und schont die Nerven der Verkäufer.
Warum AgrarKapital der richtige Partner ist
Unsere Expertise basiert auf messbaren Erfolgen. Allein im laufenden Jahr 2024 hat AgrarKapital über 180 Hektar Fläche erfolgreich vermittelt. Wir verfügen über eine tiefgehende Marktkenntnis in Bayern; unser Schwerpunkt liegt dabei auf der Region Freising und den umliegenden Landkreisen. Durch unser gewachsenes Netzwerk zu spezialisierten Steuerberatern und Notaren erhalten Waldbesitzer eine Rundum-Betreuung, die weit über die bloße Käufersuche hinausgeht. Wir kennen die lokalen Gegebenheiten und die spezifischen Anforderungen der bayerischen Forstverwaltung genau.
In 3 Schritten zum Waldverkauf
Der Verkaufsprozess bei AgrarKapital ist transparent und effizient gestaltet. So sichern Sie sich Ihren steuerlichen Vorteil beim Thema wald verkaufen freibetrag ohne unnötige bürokratische Hürden:
- 1. Kostenlose Online-Bewertung anfordern: Erhalten Sie eine erste professionelle Einschätzung Ihres Waldwertes basierend auf aktuellen Marktdaten der Region.
- 2. Unverbindliches Beratungsgespräch: Wir führen eine strategische Steuer-Vorprüfung durch und besprechen die optimale Vorgehensweise für Ihre individuelle Situation.
- 3. Diskrete Vermarktung: Ihr Wald wird ausschließlich an geprüfte Käufer aus unserem exklusiven Netzwerk vermittelt, was maximale Diskretion garantiert.
Starten Sie jetzt unverbindlich mit Ihrer Planung: Lassen Sie Ihren Wald jetzt kostenlos bewerten.
Ihren Waldverkauf jetzt rechtssicher und profitabel gestalten
Der wirtschaftliche Erfolg beim Immobilienverkauf im Forstbereich steht und fällt mit der steuerlichen Gestaltung. Die exakte Abgrenzung zwischen Privatvermögen und einem landwirtschaftlichen Betrieb ist die Basis für jede Kalkulation. Wer beim Thema wald verkaufen freibetrag und Sonderregelungen wie die Tarifermäßigung nach dem Einkommensteuergesetz kennt, schützt sein Kapital effektiv vor unnötigen Abzügen. Agrarkapital blickt auf ein starkes Jahr zurück und hat 2024 bereits über 180 Hektar Fläche erfolgreich an neue Eigentümer vermittelt. Als Experten für den bayerischen Raum wissen wir genau, worauf Gutachter und Finanzämter in der Praxis achten. Eine unverbindliche Wertermittlung gibt Ihnen die nötige Sicherheit für anstehende Verhandlungen. Vertrauen Sie auf belegbare Marktdaten statt auf vage Schätzungen. Ihr Forstbesitz verdient eine professionelle Begleitung, die den regionalen Markt in Bayern bis ins Detail versteht. Starten Sie Ihre Verkaufsstrategie mit einem starken Partner an Ihrer Seite.
Jetzt kostenlose Wald-Bewertung anfordern
Profitieren Sie von unserer Expertise und sichern Sie sich Ihren steuerlichen Vorteil noch heute.
Häufig gestellte Fragen zum Waldverkauf
Wie hoch ist der Freibetrag beim Verkauf von Waldflächen aktuell?
Der Freibetrag beim Waldverkauf liegt derzeit bei 10.300 € gemäß § 14a Abs. 4 EStG. Dieser Betrag gilt für Gewinne aus der Veräußerung, sofern Ihr restliches Einkommen 35.800 € bei Einzelveranlagung oder 71.600 € bei Zusammenveranlagung nicht überschreitet. Der wald verkaufen freibetrag reduziert die steuerliche Last bei kleineren Flächenverkäufen effektiv. Er wird nur einmalig gewährt und schmilzt ab, sobald der Gewinn die Grenze von 10.300 € übersteigt.
Muss ich den Waldverkauf immer in der Einkommensteuererklärung angeben?
Ja, Sie müssen den Verkaufserlös grundsätzlich in Ihrer Einkommensteuererklärung angeben. Erträge aus der Forstwirtschaft fallen unter § 13 EStG oder bei privaten Geschäften unter § 23 EStG. Das Finanzamt prüft in jedem Einzelfall, ob ein steuerpflichtiger Gewinn vorliegt. Selbst wenn Sie den wald verkaufen freibetrag nutzen, bleibt diese Angabepflicht bestehen. Versäumnisse führen zu Nachzahlungen und Zinsen von 0,15 % pro Monat auf die Steuerschuld.
Gilt die 10-jährige Spekulationsfrist auch für geerbten Wald?
Die 10-jährige Spekulationsfrist gilt für geerbten Wald ab dem ursprünglichen Kaufdatum durch den Erblasser. Wenn Ihr Vorfahre die Fläche vor 12 Jahren kaufte, ist der Verkauf für Sie heute steuerfrei. Die Frist beginnt bei einer Erbschaft nicht neu, da Sie rechtlich in die Position des Vorgängers eintreten. Liegt der Kauf durch den Erblasser weniger als 3.650 Tage zurück, fällt Einkommensteuer auf den erzielten Wertzuwachs an.
Was passiert steuerlich, wenn ich nur das Holz, aber nicht den Boden verkaufe?
Beim Verkauf von stehendem Holz ohne Grund und Boden erzielen Sie Einkünfte aus Forstwirtschaft nach § 13 EStG. Das Finanzamt besteuert diesen Holzeinschlag als laufenden Gewinn Ihres Betriebs. In Deutschland gelten hierfür oft begünstigte Steuersätze nach § 34b EStG für außerordentliche Holznutzungen, etwa bei Sturmschäden oder Käferbefall. Diese Sätze senken die Steuerlast auf bis zu 25 % des normalen Tarifs. Der reine Bodenwert bleibt bei dieser Transaktion unberührt.
Kann ich die Maklerkosten beim Waldverkauf von der Steuer absetzen?
Ja, Sie können die Maklerprovision sowie die Notarkosten als Veräußerungskosten direkt vom Verkaufserlös abziehen. Das mindert den steuerpflichtigen Gewinn unmittelbar vor der Versteuerung. Wenn die Maklergebühr 3,57 % des Kaufpreises beträgt, reduziert dieser Betrag Ihre steuerliche Basis. Bewahren Sie alle Rechnungen und Zahlungsbelege für das Finanzamt sorgfältig auf. Nur tatsächlich nachgewiesene Ausgaben erkennt die Behörde bei der Ermittlung des Veräußerungsgewinns an.
Gibt es regionale Unterschiede bei der Besteuerung in Bayern?
Die Einkommensteuer ist bundeseinheitlich geregelt, doch die Grunderwerbsteuer unterscheidet sich regional deutlich. In Bayern liegt dieser Satz aktuell bei 3,5 %, was den niedrigsten Wert in ganz Deutschland darstellt. Im Vergleich dazu verlangen Bundesländer wie Brandenburg oder NRW bis zu 6,5 %. Steuerliche Freibeträge und die Bewertung des Aufwuchses folgen jedoch den nationalen Vorgaben des Einkommensteuergesetzes. Bayerische Forstbesitzer profitieren somit primär von geringeren Nebenkosten beim Zukauf weiterer Flächen.
Wann ist ein Waldverkauf komplett steuerfrei?
Ein Waldverkauf ist komplett steuerfrei, wenn die 10-jährige Haltefrist bei Privatvermögen abgelaufen ist. Zudem bleiben Gewinne unter der Freigrenze von 600 € pro Kalenderjahr steuerfrei, sofern kein forstwirtschaftlicher Betrieb vorliegt. Gehört der Wald zu einem Betriebsvermögen, existiert keine Spekulationsfrist. In diesem Fall erfolgt eine Besteuerung unabhängig von der Haltedauer. Nur der spezifische Freibetrag nach § 14a EStG kann die Steuerlast in solchen Fällen noch auf Null senken.
Welche Rolle spielt die Grunderwerbsteuer beim Verkauf für den Verkäufer?
Die Grunderwerbsteuer trägt im Regelfall der Käufer der Waldfläche, nicht der Verkäufer. Im notariellen Kaufvertrag wird diese Kostenverteilung standardmäßig so vereinbart. Dennoch stehen laut Gesetz beide Vertragspartner als Gesamtschuldner gegenüber dem Finanzamt in der Pflicht. Zahlt der Käufer die fällige Steuer nicht, kann die Behörde theoretisch an Sie herantreten. In der Praxis ist dies selten, da die Unbedenklichkeitsbescheinigung erst nach Zahlung für die endgültige Grundbucheintragung erteilt wird.
Haben Sie Fragen oder möchten Sie verkaufen?
Unsere Experten beraten Sie gerne kostenlos und unverbindlich.