Schenkung landwirtschaftlicher Betrieb 2026: Steuern sparen & Nachfolge sichern
Laut aktuellen Erhebungen des Statistischen Bundesamtes stehen in Deutschland bis zum Jahr 2026 über 70.000 landwirtschaftliche Betriebe vor der Übergabe an die nächste Generation. Sie haben Jahrzehnte in Ihren Hof investiert und möchten nun sicherstellen, dass Ihr Erbe nicht durch horrende Steuerforderungen gefährdet wird. Die Sorge vor der Komplexität bei der Schenkung landwirtschaftlicher Betrieb ist verständlich, da gerade die Bewertung von Wald und Ackerland oft zu unerwarteten Nachzahlungen führt, wenn die Planung unvollständig bleibt.
In diesem Beitrag erfahren Sie, wie Sie die gesetzlichen Freibeträge optimal ausschöpfen und den Marktwert Ihrer Flächen so festlegen, dass das Finanzamt keinen Spielraum für überzogene Forderungen hat. Wir zeigen Ihnen konkrete Wege auf, wie Sie Ihre eigene Altersvorsorge absichern und gleichzeitig den Familienfrieden durch klare vertragliche Regelungen wahren. Erfahren Sie jetzt, welche Schritte Sie heute einleiten müssen, damit die Hofübergabe 2026 zu einem finanziellen Erfolg für alle Beteiligten wird.
Wichtigste Erkenntnisse
- Erfahren Sie, warum eine frühzeitige Planungssicherheit durch die Hofübergabe zu Lebzeiten entscheidende Vorteile gegenüber einer klassischen Erbschaft bietet.
- Maximieren Sie Ihre Steuerersparnis durch die optimale Nutzung der Verschonungsregelungen nach § 13a ErbStG bei der schenkung landwirtschaftlicher betrieb.
- Meistern Sie komplexe steuerliche Hürden bei verpachteten Agrarflächen und nutzen Sie die 15-Jahre-Regel für eine rechtssichere Rückausnahme beim Verwaltungsvermögen.
- Erhalten Sie einen praxisnahen Leitfaden für den gesamten Prozess – von der Bestandsaufnahme aller Verbindlichkeiten bis zur professionellen Wertermittlung Ihrer Flächen.
- Nutzen Sie strategische Optionen wie den Teilverkauf von Flächen, um notwendige Investitionen oder Abfindungen für Familienmitglieder ohne Liquiditätsengpässe zu realisieren.
Grundlagen der Schenkung: Warum die Hofübergabe zu Lebzeiten sinnvoll ist
Die rechtliche Basis für eine schenkung landwirtschaftlicher betrieb findet sich in § 516 BGB. Eine Schenkung liegt vor, wenn eine Zuwendung aus dem Vermögen des Gebers den Empfänger bereichert und beide Parteien sich über die Unentgeltlichkeit einig sind. In der Landwirtschaft sprechen Experten oft von der vorweggenommenen Erbfolge. Dieser Schritt ist 2026 entscheidender denn je, da die wirtschaftlichen Rahmenbedingungen eine frühzeitige Weichenstellung erfordern.
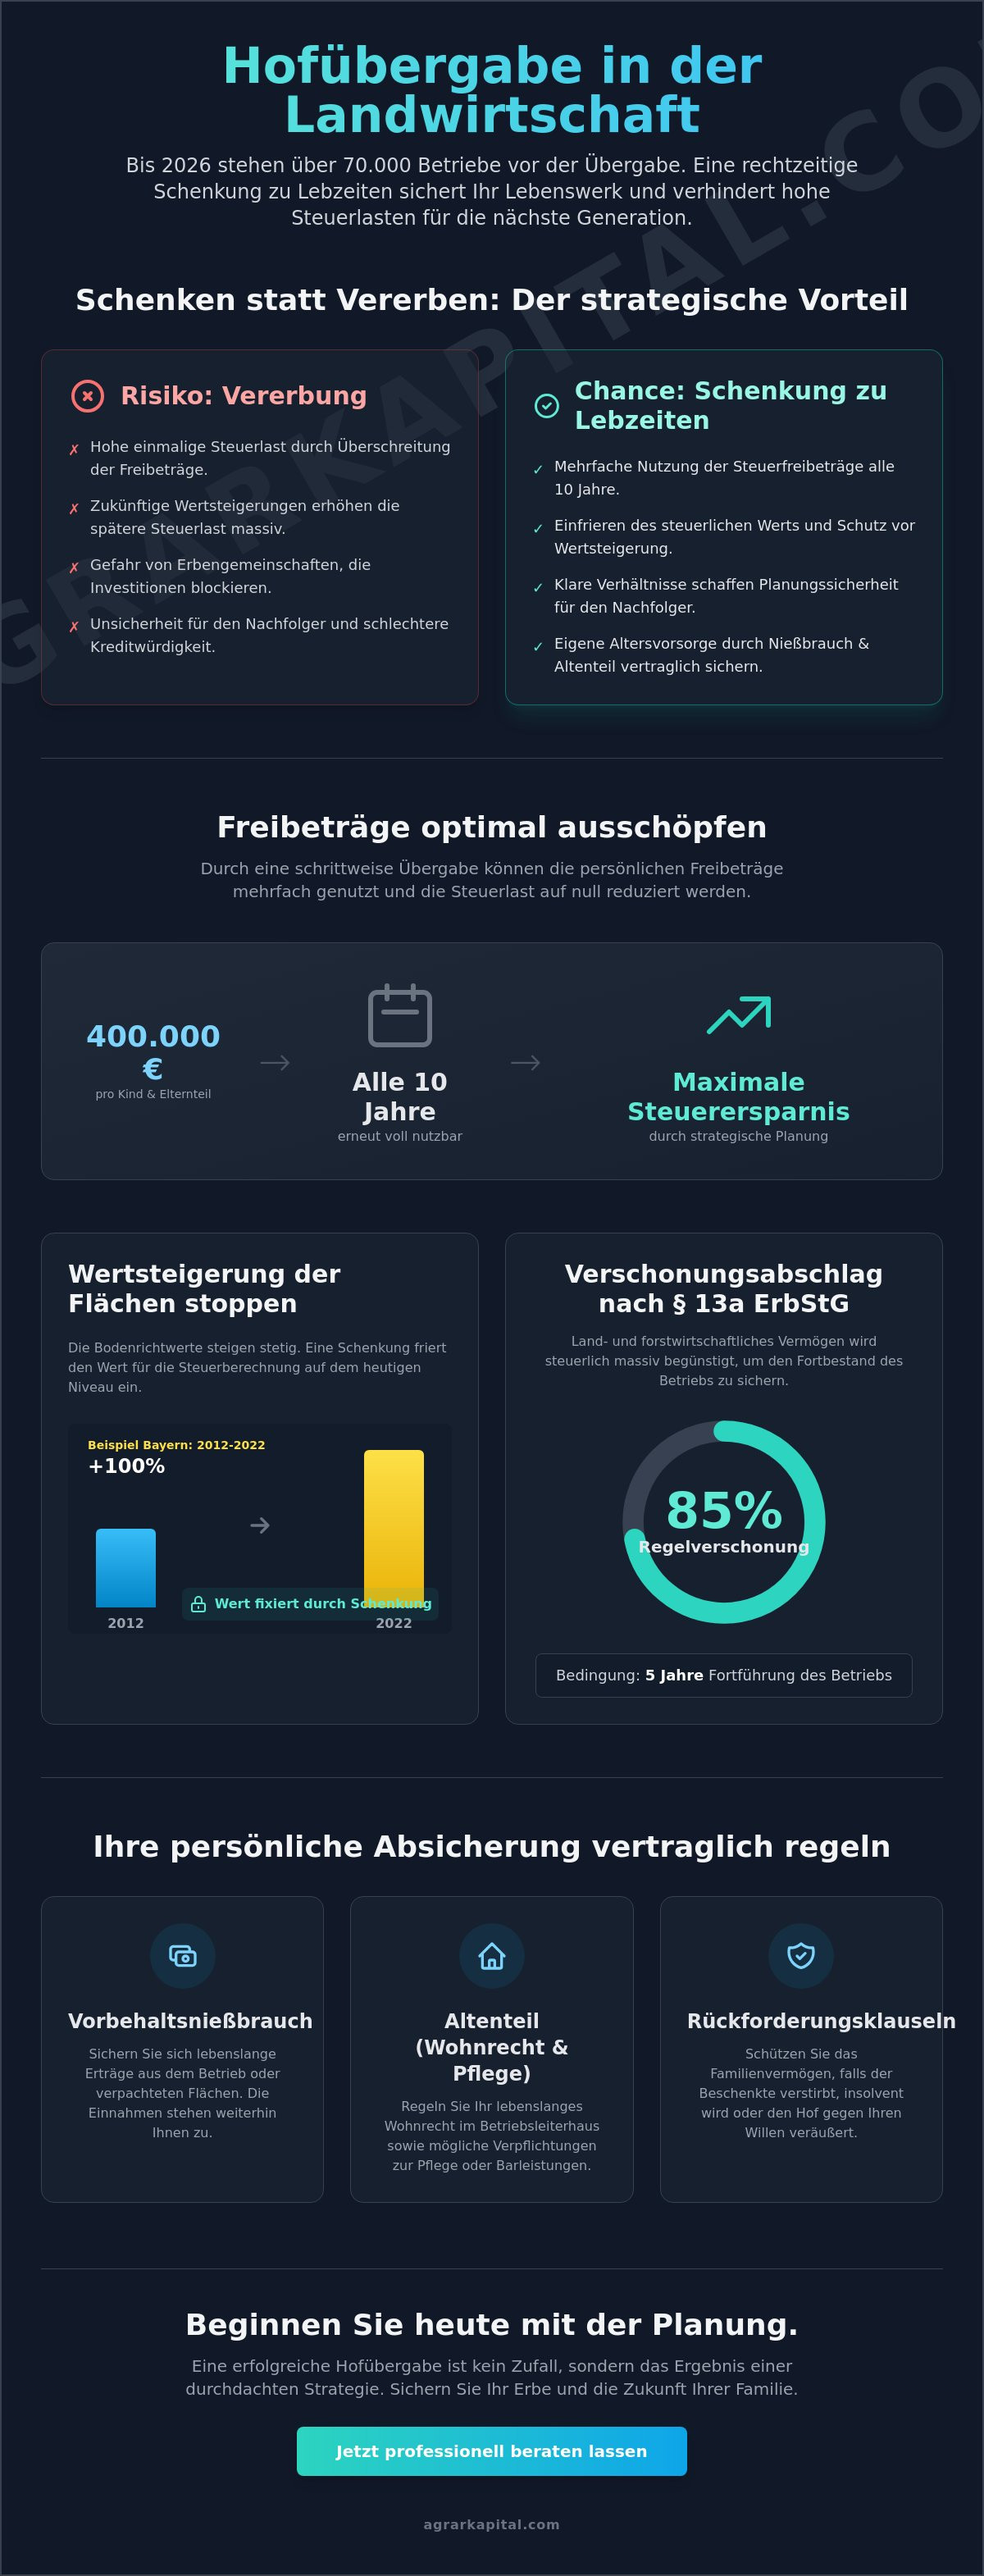
Ein zentraler Vorteil der Schenkung ist die strategische Nutzung der Erbschaftsteuer-Freibeträge. Kinder können alle zehn Jahre einen Freibetrag von 400.000 € pro Elternteil ausschöpfen. Wer den Betrieb schrittweise übergibt, nutzt diesen Rhythmus mehrfach aus. Ein plötzlicher Erbfall hingegen führt oft dazu, dass Vermögenswerte die Freibeträge einmalig massiv überschreiten, was hohe Steuerlasten auslöst. Zudem verhindert die gezielte Übergabe die Entstehung einer Erbengemeinschaft. Solche Gemeinschaften blockieren oft betriebliche Investitionen, da Einstimmigkeit bei wichtigen Entscheidungen nötig ist. Während die Höfeordnung in Bundesländern wie Niedersachsen oder NRW die Zerschlagung von Höfen im Erbfall erschwert, bietet die Schenkung bereits im Vorfeld absolute Klarheit für den Nachfolger.
Schenkung vs. Vererbung: Ein strategischer Vergleich
Die vorzeitige Übergabe stabilisiert den Betrieb, weil der Nachfolger frühzeitig volle Entscheidungsgewalt erhält. Banken bewerten die Kreditwürdigkeit oft besser, wenn die Nachfolge gesichert ist. In Bayern stiegen die Bodenrichtwerte für landwirtschaftliche Flächen laut Statistischem Landesamt zwischen 2012 und 2022 teils um über 100 Prozent. Wer 2026 eine schenkung landwirtschaftlicher betrieb vollzieht, friert den steuerlichen Wert der Immobilie auf dem aktuellen Niveau ein. Das schützt den Nachfolger vor zukünftigen Wertsteigerungen, die die Steuerlast bei einem späteren Erbfall massiv erhöhen würden.
Absicherung des Schenkenden: Nießbrauch und Altenteil
Schenken bedeutet nicht, die eigene Existenzgrundlage aufzugeben. Durch einen Vorbehaltsnießbrauch sichern Sie sich lebenslange Erträge aus dem Betrieb oder verpachteten Flächen. Das Altenteil regelt zudem das Wohnrecht im Betriebsleiterhaus und kann Verpflichtungen zur Pflege oder Barleistungen enthalten. Wichtig ist die Aufnahme von Rückforderungsklauseln in den Notarvertrag. Diese greifen, falls der Beschenkte vor dem Schenker verstirbt, insolvent wird oder den Betrieb gegen den Willen der Familie veräußert. So bleibt das Familienvermögen auch bei unvorhersehbaren Lebensereignissen rechtssicher geschützt.
Erbschaft- und Schenkungsteuer: Den Verschonungsabschlag optimal nutzen
Die steuerliche Belastung bei der Hofübergabe lässt sich durch das Erbschaftsteuer- und Schenkungsteuergesetz (ErbStG) massiv senken. Im Zentrum steht § 13a ErbStG, der land- und forstwirtschaftliches Vermögen privilegiert. Ziel des Gesetzgebers ist es, den Fortbestand produktiver Einheiten zu sichern, damit die Liquidität des Betriebs nicht durch Steuerzahlungen gefährdet wird. Eine schenkung landwirtschaftlicher betrieb profitiert hierbei von hohen Abschlägen, sofern bestimmte Haltefristen und Lohnsummenregeln eingehalten werden. Ein wesentlicher Faktor ist zudem das Verwaltungsvermögen. Nur das begünstigte Betriebsvermögen erhält den vollen Schutz; Wirtschaftsgüter, die dem Verwaltungsvermögen zugeordnet werden, unterliegen oft der vollen Besteuerung.
Experten der PARTA Buchstelle betonen, dass die strategische Ausrichtung der Schenkung bereits Jahre im Voraus geplant werden sollte. Der Beitrag über erbschaft- und schenkungsteuerliche Aspekte verdeutlicht, wie wichtig die präzise Bewertung des Betriebsvermögens für die Inanspruchnahme dieser Vergünstigungen ist.
Die 85 % Verschonung: Wann sie die beste Wahl ist
Die sogenannte Regelverschonung gewährt einen Abschlag von 85 % auf das steuerpflichtige Betriebsvermögen. Der Nachfolger muss den Betrieb mindestens fünf Jahre lang fortführen (Behaltensfrist). Bei Betrieben mit mehr als fünf Beschäftigten greift zudem die Lohnsummenregelung: Innerhalb der fünf Jahre muss die Summe der gezahlten Löhne 400 % des Ausgangswerts erreichen. Für viele typische bayerische Familienbetriebe, die oft unter der Beschäftigtenschwelle liegen, entfällt die Lohnsummenprüfung sogar ganz.
Zusätzlich greift ein gleitender Abzugsbetrag von bis zu 150.000 Euro, wenn der verbleibende Wert des Betriebs nach dem 85-prozentigen Abschlag moderat bleibt. Übersteigt dieser Restwert 150.000 Euro, schmilzt der Abzugsbetrag sukzessive ab. Bei einem bayerischen Durchschnittshof mit einem fiktiven Steuerwert von 1,5 Millionen Euro reduziert sich die steuerliche Basis nach dem Verschonungsabschlag auf 225.000 Euro. Nach Abzug des gleitenden Freibetrags und persönlicher Freibeträge (z.B. 400.000 Euro für Kinder) bleibt die Steuerlast oft bei null Euro.
Vermeidung von Steuerfallen beim Betriebsvermögen
Eine schenkung landwirtschaftlicher betrieb birgt Risiken, wenn Flächen nach der Übergabe vorschnell veräußert werden. Ein Verkauf innerhalb der Behaltensfrist von fünf (Regelverschonung) oder sieben Jahren (Optionsverschonung) führt zur anteiligen Nachversteuerung. Das Finanzamt fordert die gesparte Steuer rückwirkend ein, was die Existenz des Hofes gefährden kann. Ähnlich kritisch sind übermäßige Entnahmen aus dem Betriebsvermögen, die über den Gewinn und die Einlagen hinausgehen.
Ein oft unterschätzter Punkt ist die Differenz zwischen Buchwerten und Verkehrswerten. Während für die Einkommensteuer die Buchwerte relevant sind, legt das Finanzamt für die Schenkungsteuer den gemeinen Wert (Verkehrswert) zugrunde. Wer hier nicht präzise kalkuliert, erlebt böse Überraschungen bei der Festsetzung des Verwaltungsvermögensanteils. Falls Sie unsicher sind, wie Ihr Grundbesitz aktuell bewertet wird, bietet Agrarkapital eine fundierte Orientierung für Landwirte an.
Besonderheiten bei verpachteten Flächen und dem Wohnhaus
Die Schenkung landwirtschaftlicher Betrieb umfasst oft nicht nur aktiv bewirtschaftete Äcker, sondern auch verpachtete Parzellen und Wohngebäude. Diese unterschiedlichen Vermögenswerte unterliegen im Erbschaftsteuer- und Schenkungsteuergesetz (ErbStG) differenzierten Regeln. Wer hier unvorbereitet handelt, riskiert die Einstufung als schädliches Verwaltungsvermögen, was die Steuerlast massiv erhöht. Die korrekte Zuordnung entscheidet darüber, ob die Steuerbegünstigungen für Betriebsvermögen greifen oder ob das Finanzamt den vollen Verkehrswert ansetzt.
Schenkung verpachteter Landwirtschaftsflächen
Verpachtete Agrarflächen gelten nach § 13b ErbStG primär als Verwaltungsvermögen. Damit entfällt die Verschonung von 85 % oder 100 %. Eine wichtige Rückausnahme bildet die sogenannte 15-Jahre-Regel. Flächen, die im Rahmen einer Betriebsnachfolge übertragen werden, bleiben begünstigt, wenn sie zuvor mindestens 15 Jahre lang als landwirtschaftliches Vermögen im Betrieb des Schenkers gebunden waren. Dies gilt auch, wenn der Erwerber den Betrieb nicht selbst führt, sondern die Verpachtung fortsetzt. Pachtverträge beeinflussen zudem den Schenkungswert. Langfristige Bindungen mindern oft den Verkehrswert, was bei der Wertermittlung durch das Finanzamt eine Rolle spielt.
Für Nicht-Landwirte als Erwerber ist Vorsicht geboten. Damit die Steuerbegünstigung erhalten bleibt, muss der Betrieb als solcher fortgeführt werden. Informationen zu den rechtlichen Verpflichtungen finden sich in den Grundlagen der Hofübergabe der Landwirtschaftskammer. Dort werden auch die Fristen für die Anzeige beim Finanzamt und die Grunderwerbsteuerpflicht detailliert erläutert. Strategien für Erwerber ohne landwirtschaftlichen Hintergrund müssen zwingend die Behaltensfristen von fünf bis sieben Jahren berücksichtigen, um eine Nachversteuerung zu vermeiden.
Die Familienheimregelung im agrarischen Kontext
Das Betriebsleiterwohnhaus und die Altenteilerwohnung nehmen eine Sonderstellung ein. Solange diese Gebäude dem landwirtschaftlichen Betrieb dienen, zählen sie zum Wirtschaftsteil. Problematisch wird es, wenn das Wohnhaus nicht mehr zum landwirtschaftlichen Vermögen gehört, etwa nach einer Betriebsaufgabe oder einer Entnahme ins Privatvermögen. In diesem Fall greifen die allgemeinen Regeln für Immobilien.
- Ehegatten: Die Übertragung des Familienheims unter Ehegatten ist zu Lebzeiten komplett steuerfrei. Es gibt keine Flächenbegrenzung, solange die Immobilie zu Wohnzwecken genutzt wird.
- Kinder: Bei einer Schenkung landwirtschaftlicher Betrieb an Kinder greift die Steuerbefreiung für das Familienheim nicht. Diese ist im ErbStG nur für den Erbfall vorgesehen, nicht für Schenkungen unter Lebenden. Kinder müssen ihren persönlichen Freibetrag von 400.000 Euro nutzen.
- Wohnteil vs. Wirtschaftsteil: Der Wohnteil wird bewertungsrechtlich oft dem Grundvermögen zugeordnet, während der Stall oder die Scheune zum Wirtschaftsteil gehören. Diese Trennung ist für die Inanspruchnahme von Freibeträgen essenziell.
Fällt das Wohnhaus aus dem landwirtschaftlichen Betriebsvermögen heraus, wird es mit dem vollen Verkehrswert angesetzt. Das überschreitet bei großen Hofstellen schnell die Freibeträge von 400.000 Euro pro Kind. Eine frühzeitige Planung der Wohnraumnutzung ist daher unverzichtbar für eine steueroptimierte Nachfolge. Oft ist es sinnvoll, das Wohnhaus als Teil des landwirtschaftlichen Betriebsvermögens zu erhalten, um von der Bewertung nach dem Ertragswertverfahren zu profitieren, statt das Vergleichswertverfahren für Privatimmobilien anzuwenden.
Schritt für Schritt zur erfolgreichen Schenkung: Ein Leitfaden
Die Übergabe eines Hofes erfolgt selten von heute auf morgen. Wer die schenkung landwirtschaftlicher betrieb für das Jahr 2026 plant, sollte jetzt mit der Detailarbeit beginnen. Ein strukturierter Prozess verhindert teure Fehler beim Finanzamt und sichert den Fortbestand des Unternehmens über Generationen hinweg. Dieser Leitfaden führt Sie durch die kritischen Phasen der Übertragung.
- Vollständige Inventur: Erfassen Sie alle Flächen, Maschinen, Viehbestände, Zahlungsansprüche und bestehenden Verbindlichkeiten.
- Wertermittlung: Beauftragen Sie Experten für Agrarflächen, um ein rechtssicheres Gutachten zu erstellen.
- Vertragsgestaltung: Erarbeiten Sie mit Notar und Steuerberater einen Schenkungsvertrag, der Rückfallklauseln und Wohnrechte enthält.
- Abfindungsmanagement: Klären Sie die Ansprüche weichender Erben frühzeitig und schriftlich.
- Rechtlicher Abschluss: Die notarielle Beurkundung und der anschließende Eintrag im Grundbuch schließen den Prozess formal ab.
Vorbereitung und Wertermittlung
Das Finanzamt verlangt präzise Daten für die Festsetzung der Schenkungsteuer. Ein aktuelles Gutachten ist essenziell, um den steuerlichen Wert gegenüber der Behörde zu rechtfertigen. Experten unterscheiden hier strikt zwischen dem Ertragswert, der die wirtschaftliche Leistungsfähigkeit des Hofes abbildet, und dem oft deutlich höheren Verkehrswert. Bei der schenkung landwirtschaftlicher betrieb müssen zudem oft übersehene Werte wie Waldrechte, Jagdpachtanteile oder Photovoltaik-Einspeiseverträge korrekt bewertet werden. Diese Details entscheiden darüber, ob die Verschonungsabschläge nach dem Bewertungsgesetz (BewG) vollumfänglich greifen.
Konfliktpotenzial minimieren: Familienfrieden sichern
Die emotionale Komponente wiegt bei einer Hofübergabe oft schwerer als die rein steuerliche Last. Offene Kommunikation mit allen potenziellen Erben verhindert spätere Rechtsstreitigkeiten. Damit die Liquidität des Betriebs nicht durch hohe Einmalzahlungen an Geschwister gefährdet wird, sollten Ausgleichszahlungen langfristig gestundet oder in Raten vereinbart werden. Ein notariell beglaubigter Pflichtteilsverzicht der weichenden Erben ist das sicherste Instrument, um den Hofnachfolger vor existenzbedrohenden Forderungen zu schützen. Klare Vereinbarungen schaffen hier die nötige Planungssicherheit für die kommenden Jahrzehnte.
Möchten Sie den Wert Ihres Betriebes präzise ermitteln lassen? Erhalten Sie jetzt eine professionelle Beratung für Ihre Agrarflächen.
Wertermittlung und strategische Optionen: Den Betrieb zukunftssicher aufstellen
Eine fundierte Wertermittlung bildet das Fundament jeder erfolgreichen Hofübergabe. Wer eine schenkung landwirtschaftlicher betrieb für das Jahr 2026 plant, muss den aktuellen Marktwert seiner Flächen präzise kennen. Oft weichen die steuerlichen Buchwerte massiv von den tatsächlichen Verkehrswerten ab. Eine professionelle Einschätzung verhindert böse Überraschungen beim Finanzamt und sorgt für Gerechtigkeit unter den Erben. Ohne eine objektive Datenbasis riskieren Familien langwierige Konflikte über die Höhe von Abfindungszahlungen an weichende Geschwister.
Strategische Entscheidungen hängen direkt von diesen Werten ab. Ein Teilverkauf von Flächen kann beispielsweise die notwendige Liquidität schaffen, um Investitionen in moderne Technik zu finanzieren oder Miterben zeitnah auszuzahlen. Falls kein direkter Nachfolger innerhalb der Familie bereitsteht, bietet die diskrete Vermittlung an bonitätsstarke Käufer eine sinnvolle Alternative zur kompletten Schenkung. Dies sichert den Fortbestand der Bewirtschaftung und schützt gleichzeitig das Familienvermögen.
Flächenbewertung in Bayern: Acker, Wald und Grünland
Die Bodenpreise in Bayern zeigen für 2026 eine deutliche regionale Spreizung. In Oberbayern erreichen die Preise für erstklassigen Ackerboden oft Spitzenwerte von über 160.000 € pro Hektar, getrieben durch hohen Siedlungsdruck und knappe Flächen. Im Vergleich dazu liegen die Preise in Teilen Oberfrankens oder der Oberpfalz häufig in einem Bereich zwischen 35.000 € und 65.000 € pro Hektar. Neben der Bodenqualität gewinnen ökologische Aufwertungen massiv an Bedeutung. Ausgleichsflächen für Infrastrukturprojekte erzielen oft höhere Erlöse als rein landwirtschaftlich genutzte Parzellen. Nutzen Sie die kostenlose Bewertung von AgrarKapital für Ihre Planung, um eine verlässliche Datenbasis für Ihre steuerliche Gestaltung zu erhalten.
- Regionale Analyse: Berücksichtigung lokaler Pachtpreise und Verkaufsfälle.
- Nutzungsarten: Differenzierte Bewertung von Forst, Grünland und Ackerbauflächen.
- Zukunftspotenzial: Prüfung auf mögliche Umwidmungen oder PV-Freiflächeneignung.
AgrarKapital als Partner für Landbesitzer
Wir begleiten Sie intensiv bei der Wertermittlung im Rahmen Ihrer Hofübergabe. Unsere Experten analysieren Bodenpunkte, bestehende Pachtverträge und regionale Markttrends, damit Ihre schenkung landwirtschaftlicher betrieb auf einem soliden wirtschaftlichen Gerüst steht. Im Jahr 2024 konnten wir über 180 Hektar erfolgreich und diskret vermitteln. Wir verstehen die emotionalen und finanziellen Hürden, die mit dem Abschied von Grund und Boden verbunden sind.
Unsere Diskretion schützt Ihre Privatsphäre im Dorfgefüge, während wir gleichzeitig den optimalen Marktwert für Ihre Teilflächen realisieren. Wir bieten maßgeschneiderte Lösungen, die über die reine Maklertätigkeit hinausgehen. Ob es um die Finanzierung von Abfindungen durch gezielte Verkäufe oder um die Suche nach einem geeigneten Pächter geht; wir sichern die Zukunftsfähigkeit Ihres Lebenswerks mit Erfahrung und Marktkenntnis ab.
Ihre Hofnachfolge 2026: Strategische Weitsicht sichert Generationen
Die rechtzeitige Planung der Hofübergabe ist das entscheidende Werkzeug für den langfristigen Vermögenserhalt Ihrer Familie. Durch eine strukturierte schenkung landwirtschaftlicher betrieb nutzen Eigentümer die Verschonungsabschläge von 85 oder sogar 100 Prozent gemäß Paragraph 13a ErbStG optimal aus. Wer den Übergabeprozess bis zum Jahr 2026 aktiv einleitet, reagiert frühzeitig auf die aktuelle Marktdynamik und sichert den Betriebsfrieden nachhaltig ab. Besonders bei verpachteten Flächen oder dem privaten Wohnteil entscheiden steuerliche Details oft über fünfstellige Euro-Beträge bei der künftigen Steuerlast. Eine präzise Wertermittlung bildet das unverzichtbare Fundament für jede rechtssichere Gestaltung Ihrer Nachfolge. Wir agieren als Ihr erfahrener Spezialist für Agrarflächen in Bayern und garantieren eine diskrete sowie professionelle Abwicklung aller Prozesse. Unsere Experten kennen die regionalen Bodenrichtwerte genau und bieten Ihnen eine fundierte Entscheidungsgrundlage. Profitieren Sie von unserer Expertise und erhalten Sie innerhalb kurzer Zeit absolute Klarheit über den aktuellen Marktwert Ihrer landwirtschaftlichen Flächen.
Jetzt kostenlose Bewertung für Ihre Agrarflächen anfordern
Starten Sie heute mit der Vorbereitung, damit Ihr landwirtschaftliches Erbe auch in der nächsten Generation sicher floriert.
Häufig gestellte Fragen zur Hofübergabe
Fällt bei der Schenkung eines landwirtschaftlichen Betriebs immer Schenkungsteuer an?
Nein, eine Schenkungsteuer fällt keineswegs in jedem Fall an, da das Erbschaftsteuergesetz umfangreiche Entlastungen für Agrarbetriebe bereithält. Durch den Verschonungsabschlag von 85 % oder sogar 100 % bleibt die Schenkung landwirtschaftlicher Betrieb in der Praxis häufig komplett steuerfrei. Wichtig ist jedoch, dass der Nachfolger den Hof für mindestens fünf bis sieben Jahre aktiv weiterführt und die gesetzlichen Lohnsummenvorgaben strikt einhält.
Wie hoch ist der Freibetrag bei der Schenkung an Kinder?
Kinder profitieren von einem persönlichen Freibetrag in Höhe von 400.000 € pro Elternteil. Dieser gesetzliche Rahmen steht jedem Kind alle 10 Jahre erneut in voller Höhe zur Verfügung. Schenken Vater und Mutter gemeinsam einen Hof, lässt sich so ein Vermögen von insgesamt 800.000 € steuerfrei an ein einzelnes Kind übertragen, ohne dass die speziellen betrieblichen Verschonungsregeln überhaupt angegriffen werden müssen.
Was ist der Verschonungsabschlag für Land- und Forstwirtschaft?
Der Verschonungsabschlag reduziert den steuerpflichtigen Wert des Betriebsvermögens massiv, um den Fortbestand des Hofes nicht zu gefährden. Bei der sogenannten Regelverschonung bleiben 85 % des Wertes steuerfrei, sofern der Betrieb 5 Jahre lang fortgeführt wird. Wählt der Nachfolger die Optionsverschonung, entfällt die Steuer sogar zu 100 %, wenn die Haltefrist 7 Jahre beträgt und die Lohnsumme 700 % des Ausgangsniveaus erreicht.
Können verpachtete Flächen auch steuerfrei verschenkt werden?
Verpachtete Flächen lassen sich steuerfrei übertragen, wenn sie als begünstigtes Betriebsvermögen im Sinne des Bewertungsgesetzes gelten. Das ist meist der Fall, wenn die Flächen bereits seit mindestens 15 Jahren zum Betrieb gehören oder im Rahmen einer vollständigen Betriebsnachfolge mit übergehen. Reine Verpachtungsbetriebe ohne eigene Bewirtschaftung müssen jedoch genau geprüft werden, da das Finanzamt diese oft als nicht begünstigtes Verwaltungsvermögen einstuft.
Was passiert, wenn der Nachfolger den Betrieb kurz nach der Schenkung verkauft?
Verkauft der Nachfolger wesentliche Teile des Hofes innerhalb der Behaltensfrist von 5 oder 7 Jahren, entfällt der gewährte Steuervorteil rückwirkend. Das Finanzamt fordert in diesem Fall die Schenkungsteuer nach, die durch den Verschonungsabschlag ursprünglich eingespart wurde. Nur eine zeitnahe Reinvestition des Verkaufserlöses in den Betrieb innerhalb von 6 Monaten kann diese hohe Steuerlast in bestimmten Ausnahmefällen noch verhindern.
Wie wird der Wert eines landwirtschaftlichen Betriebs für das Finanzamt ermittelt?
Das Finanzamt berechnet den Wert nach dem speziellen Ertragswertverfahren gemäß § 162 Bewertungsgesetz (BewG). Hierbei wird der nachhaltig erzielbare Durchschnittsertrag der letzten fünf Wirtschaftsjahre mit einem gesetzlich festgelegten Kapitalisierungsfaktor multipliziert. Dieser rechnerische Wert liegt in der Regel deutlich unter dem tatsächlichen Verkehrswert der Grundstücke, was die Schenkung landwirtschaftlicher Betrieb steuerlich sehr attraktiv macht.
Kann ich mir ein Wohnrecht sichern, wenn ich den Hof verschenke?
Ein lebenslanges Wohnrecht oder ein umfassender Nießbrauch lässt sich im notariellen Schenkungsvertrag rechtssicher vereinbaren. Diese Rechte werden im Grundbuch an erster Stelle eingetragen und sichern den Übergebern die lebenslange Nutzung der Räumlichkeiten oder sogar die Pachteinnahmen zu. Wichtig ist, dass solche Vorbehaltsrechte den steuerlichen Wert der Schenkung mindern können, was bei der Berechnung der Freibeträge oft von Vorteil ist.
Welche Rolle spielt die 10-Jahres-Frist bei der Schenkung?
Die 10-Jahres-Frist ist entscheidend für die mehrfache Ausnutzung der steuerlichen Freibeträge und den Schutz vor Pflichtteilsansprüchen. Alle 10 Jahre regeneriert sich der Freibetrag von 400.000 € für Kinder vollständig, was eine gestaffelte Vermögensübertragung ermöglicht. Zudem sinkt das Risiko für Pflichtteilsergänzungsansprüche weichender Erben mit jedem Jahr nach der Schenkung um exakt 10 %, bis es nach einem Jahrzehnt komplett erlischt.
Haben Sie Fragen oder möchten Sie verkaufen?
Unsere Experten beraten Sie gerne kostenlos und unverbindlich.